資料來源:財政部關務署進出口統計/業界資訊
發布日期:2026 年 10 月 12 日
前言:9 月量減價升,均價小升來自少量高價貨
2026 年 9 月,台灣碳鋼圓棒與合金圓棒合計進口 15,789 噸,較 8 月的今年高點減少 22.8%,但仍較去年同月增加 20.4%;進口金額 1,188.3 萬美元,月減 21.6%、年增 25.9%。加權 CIF 均價由 8 月每噸 741 美元升至 753 美元,月增 1.6%,較去年同月高 4.6%。
量縮、價升的組合,容易被讀成「進口降溫、海外報價轉強」。來源拆解顯示,9 月的變化集中在兩處:一是碳鋼圓棒由中國主導切換為中日各半,中國貨由 5,074 噸降至 2,932 噸,日本貨由 1,904 噸增至 3,042 噸;二是均價上升主要由少量高價批次撐起。以 8、9 月兩期平均權重估算,整體均價每噸上升約 12 美元,其中來源組合效果約為正 25 美元,來源內價格效果約為負 13 美元;但若排除韓國碳鋼及印度、德國合金合計 536 噸、僅占 9 月總量 3.4%的高價貨,9 月均價約 732 美元,反而略低於 8 月同口徑的 736 美元。排除後的小幅下降主要來自碳鋼比重上升;碳鋼內部中國漲價與日本跌價大致抵銷,合金則僅小升約 6 美元。
海關月份記錄的是到港月份。依棒鋼約 3–4 個月的議價、生產與海運週期,9 月到貨多半對應 5–6 月形成的訂單;9 月以後的中鋼盤價、韓國反傾銷初裁與海外報價,則是判讀年底至明年初到港的領先訊號。
一、9 月總量:自高點回落,年增幾乎全靠碳鋼
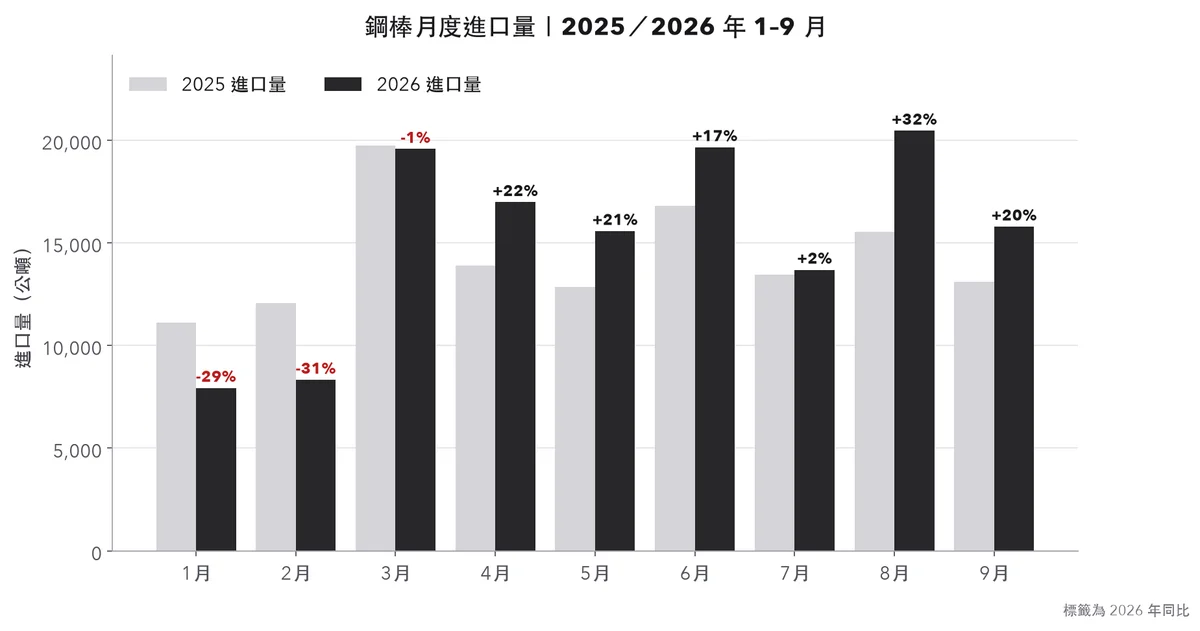
9 月合計進口量較 8 月減少 4,671 噸,其中合金圓棒減少 3,836 噸,碳鋼圓棒減少 834 噸,減量主要落在合金。
跨年度來看,9 月較去年同月增加 2,671 噸,其中碳鋼增加 2,499 噸,合金僅增加 173 噸。碳鋼的年增量又以日本貨增加 1,826 噸最多。9 月的年增因此不是合金高量延續,而是碳鋼到港由去年 9 月的低基期回升。
今年月度走勢仍呈階段性波動:1–2 月年減約三成,4–6 月連續年增 17%至 22%,7 月僅年增 2%,8 月擴大至 32%,9 月回到 20%。8 月的 20,460 噸目前看來是到港集中的單月高點,9 月回落較可能是集中到港後的回吐;到港量本身無法單獨判定終端需求強弱。
二、來源組合與均價:均價小升來自少量高價貨
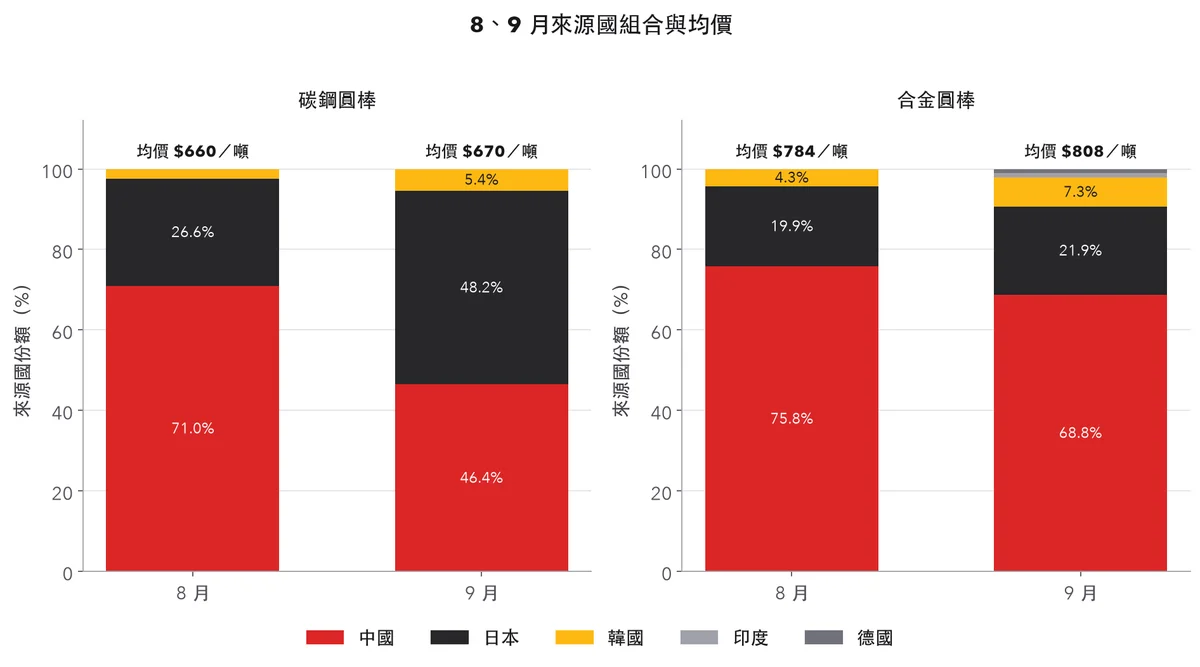
碳鋼圓棒均價由 660 美元升至 670 美元。日本貨占比由 26.6%升至 48.2%、中國貨由 71.0%降至 46.4%,日本貨單價則由 769 美元降至 648 美元,中國貨由 596 美元升至 635 美元。中日互換推高均價的力量,大致被日本貨單價下滑抵銷;排除韓國 340 噸、單價約 1,153 美元的小量貨後,碳鋼均價由 643 美元微降至 642 美元。也就是說,碳鋼均價上升 10 美元,幾乎全由韓國小量高價貨造成。
合金圓棒均價由 784 美元升至 808 美元。9 月新出現印度 105 噸、德國 91 噸,單價分別約 1,211 美元與 2,148 美元,合計僅占 2.1%,卻是均價上升的主因;排除這兩個來源後,9 月合金均價約 790 美元,只比 8 月高 6 美元。中國與日本的合金單價大致持平,韓國貨則由 895 美元降至 760 美元。
在碳鋼主要來源中,中日價差是更值得追蹤的變化。1–9 月累計來看,日本碳鋼較中國貨的價差已由去年同期的約 230 美元縮至約 80 美元;9 月單月更只差 13 美元。不過,單月價差波動很大,7、8 月分別約 104 與 173 美元,9 月的貼近仍屬單月現象。日本貨 9 月單價下跌也可能包含規格與鋼種組合改變,現有海關資料無法區分,不宜直接解讀為日本報價下調。
三、1–9 月跨年度比較:量增 7.3%,均價下降 1.4%
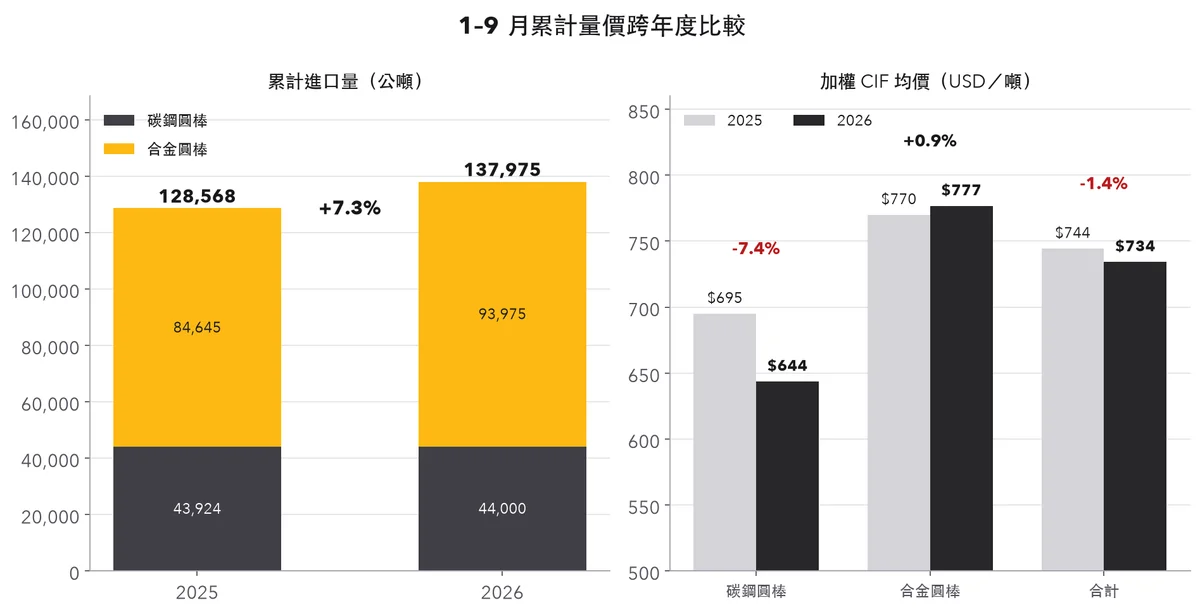
2026 年 1–9 月兩項鋼棒合計進口 137,975 噸,較 2025 年同期的 128,568 噸增加 7.3%;進口金額由 9,571.5 萬美元增至 10,132.5 萬美元,年增 5.9%;加權 CIF 均價則由每噸 744 美元降至 734 美元,年減 1.4%。
產品結構持續向合金傾斜。合金圓棒占總量比重由去年同期 65.8%提高至 68.1%。今年總量增加 9,406 噸,其中合金增加 9,330 噸,碳鋼僅增加 76 噸。累計增幅較 1–8 月的 5.8%擴大,主要是 9 月碳鋼對去年低基期的回升。
兩項產品的價格方向並不一致:碳鋼累計均價由 695 美元降至 644 美元,年減 7.4%;合金則由 770 美元升至 777 美元,年增 0.9%。合金占比提高雖支撐整體均價,仍不足以抵銷碳鋼的單價下滑。
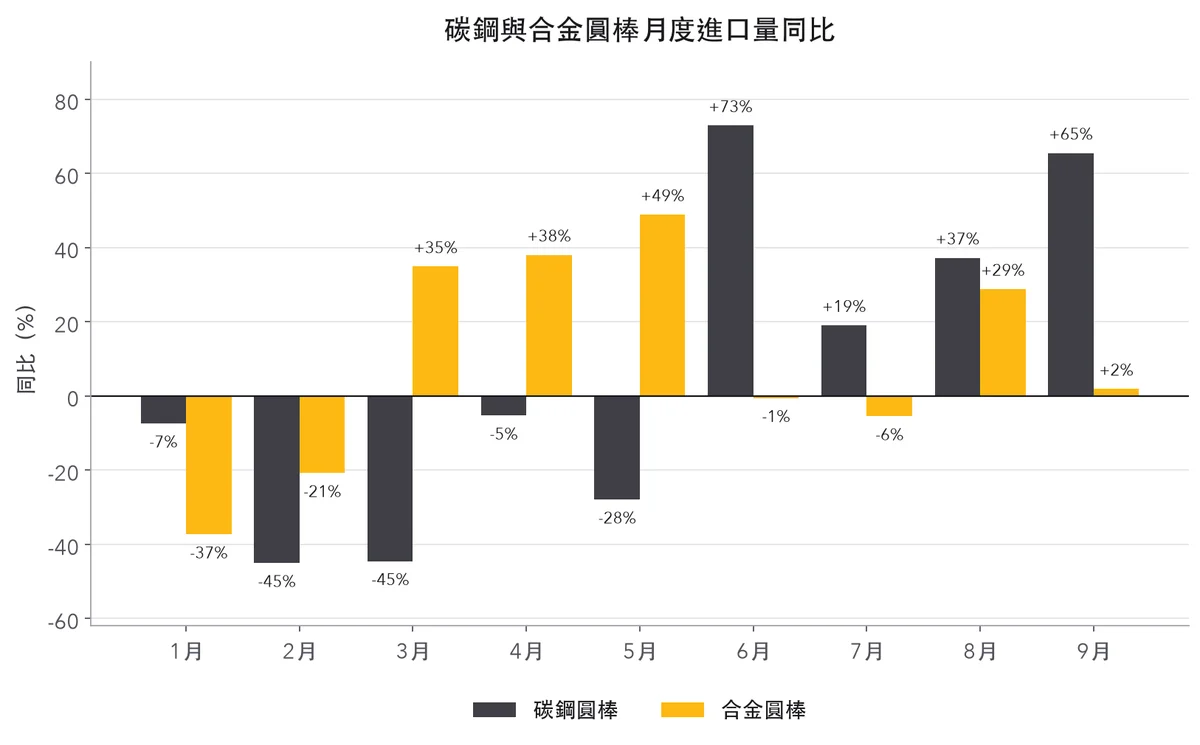
四、碳鋼圓棒:中日接近對半,韓國退出的空缺已被填補
月度量價
9 月碳鋼圓棒進口 6,314 噸,月減 11.7%、年增 65.5%;加權 CIF 均價 670 美元,月增 1.5%、年增 1.6%。中國貨 2,932 噸、均價約 635 美元;日本貨 3,042 噸、均價約 648 美元,為今年第二高量;韓國貨 340 噸,小量到貨的單價不宜外推。
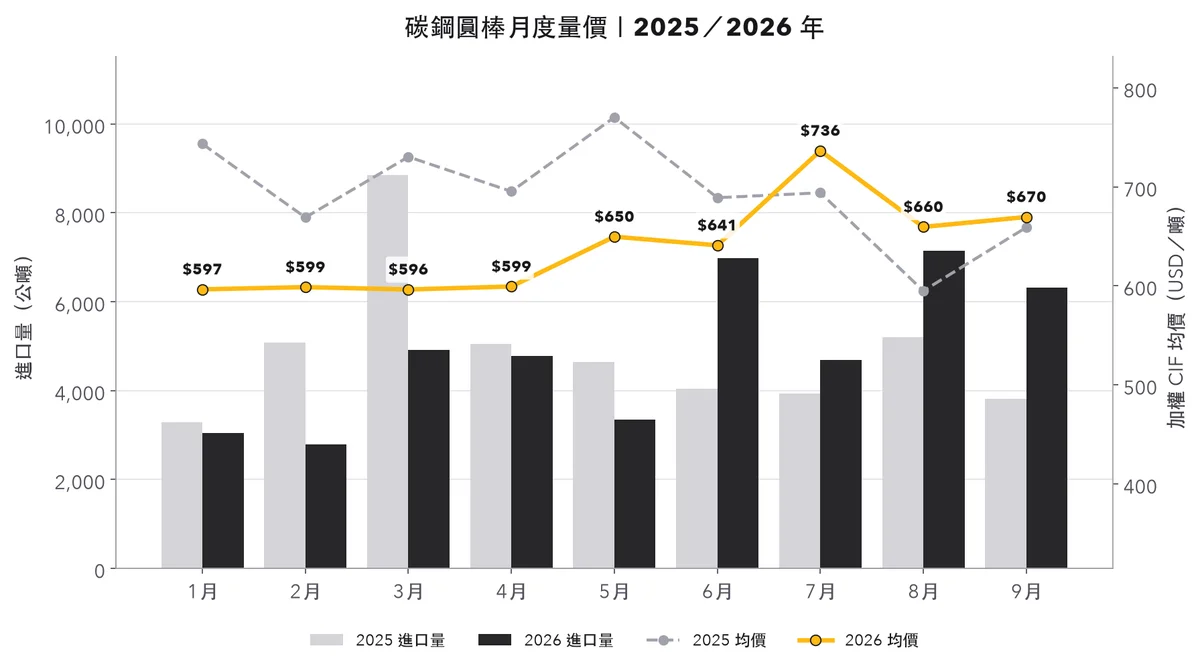
中國碳鋼減量有一則市場消息可供對照。業界相關報導引述消息人士指出,原定 9 月到港、報價約 CFR 630–650 美元的中國湘鋼直棒(S45C 中碳),因當地洪災影響交通而延交。這只是可能原因之一,尚無其他來源佐證;若屬實,部分中國貨將遞延至 10–11 月到港,屆時中國占比可能回升。
跨年度來源結構
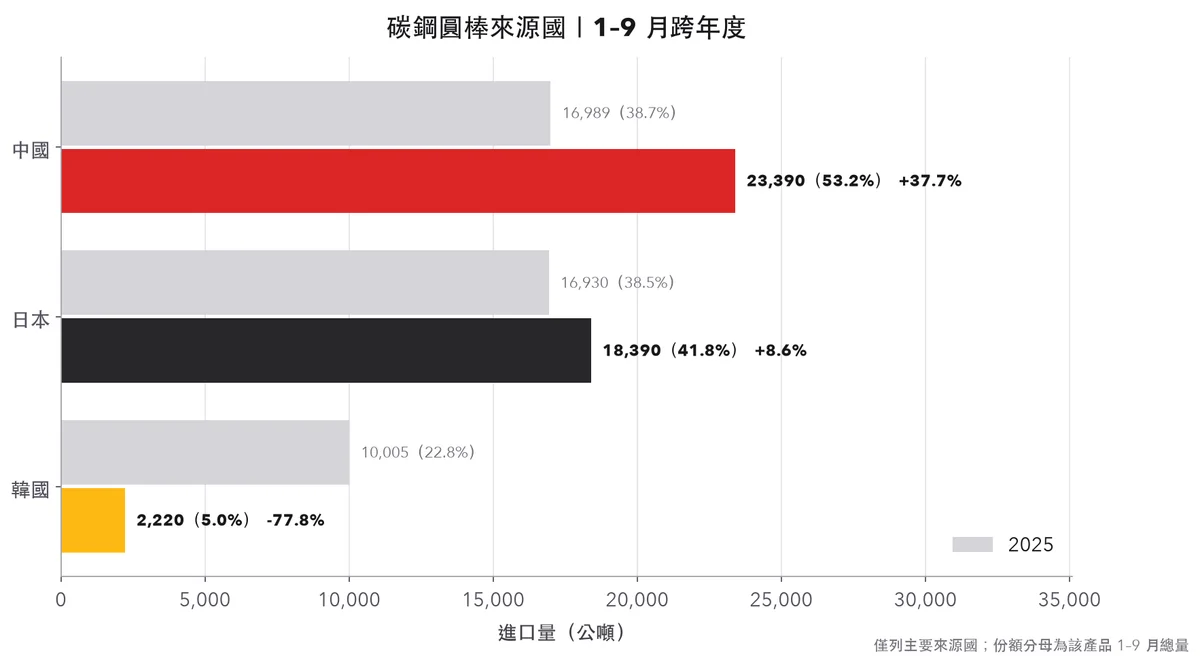
1–9 月碳鋼圓棒累計 44,000 噸,與去年同期的 43,924 噸幾乎持平。來源結構則大幅重排:中國貨增加 37.7%至 23,390 噸,份額由 38.7%升至 53.2%;日本貨增加 8.6%至 18,390 噸,份額由 38.5%升至 41.8%;韓國貨由 10,005 噸降至 2,220 噸,年減 77.8%,份額由 22.8%縮至 5.0%。
韓國減少的 7,785 噸,已由中國增加的 6,401 噸與日本增加的 1,460 噸完全補足。碳鋼總量沒有萎縮,萎縮的是韓國這個來源;中國以低價取得最大增量,日本則在累計價差收斂下擴大份額。
前三大來源國單價走勢
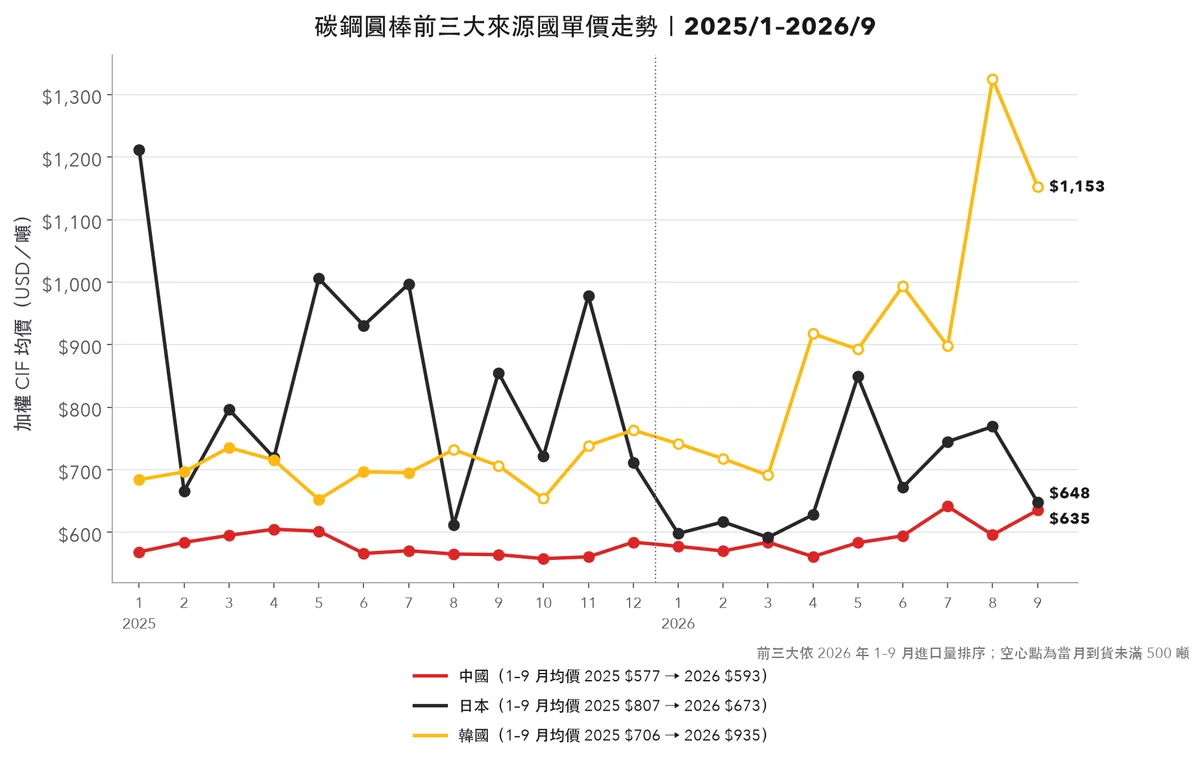
中國碳鋼是三大來源中最穩定的價格錨。2025 年 1 月至 2026 年 6 月,中國貨單月 CIF 均價都在 558–605 美元之間;7 月起波動上移,7、9 月分別為 642 與 635 美元。1–9 月累計均價由 577 美元升至 593 美元,只增加 2.8%。
日本碳鋼的單價變化最大。2025 年單月均價在 612–1,212 美元之間大幅擺盪;2026 年 1–4 月收斂至 592–628 美元,與中國貨相差不到 70 美元,5–8 月回升至 672–849 美元,9 月又降至 648 美元。1–9 月累計均價由 807 美元降至 673 美元,年減 16.6%,即前述與中國累計價差收斂的主因;只比較 4–9 月,價差也由約 242 美元縮至 107 美元。海關資料無法區分這是報價下跌,還是到貨轉向較低單價的規格;但日本貨與中國貨的單價距離明顯縮小,與日本份額小幅擴大同時出現,較可能有助日本擴大份額。
韓國碳鋼自 2025 年 8 月起每月到貨都不到 500 噸,2026 年 4 月以後單價落在 893–1,325 美元,1–9 月累計均價升至 935 美元。這反映的是少量高單價貨,不代表韓國一般碳鋼報價上漲。
五、合金圓棒:跌破 1 萬噸,但累計增量結構未變
月度量價
9 月合金圓棒進口 9,474 噸,月減 28.8%、年增 1.9%;均價 808 美元,月增 3.0%、年增 8.5%。中國貨 6,514 噸、占 68.8%,均價約 738 美元;日本貨 2,075 噸、占 21.9%,均價約 963 美元;韓國貨 689 噸、占 7.3%,均價約 760 美元;印度與德國合計不到 200 噸。
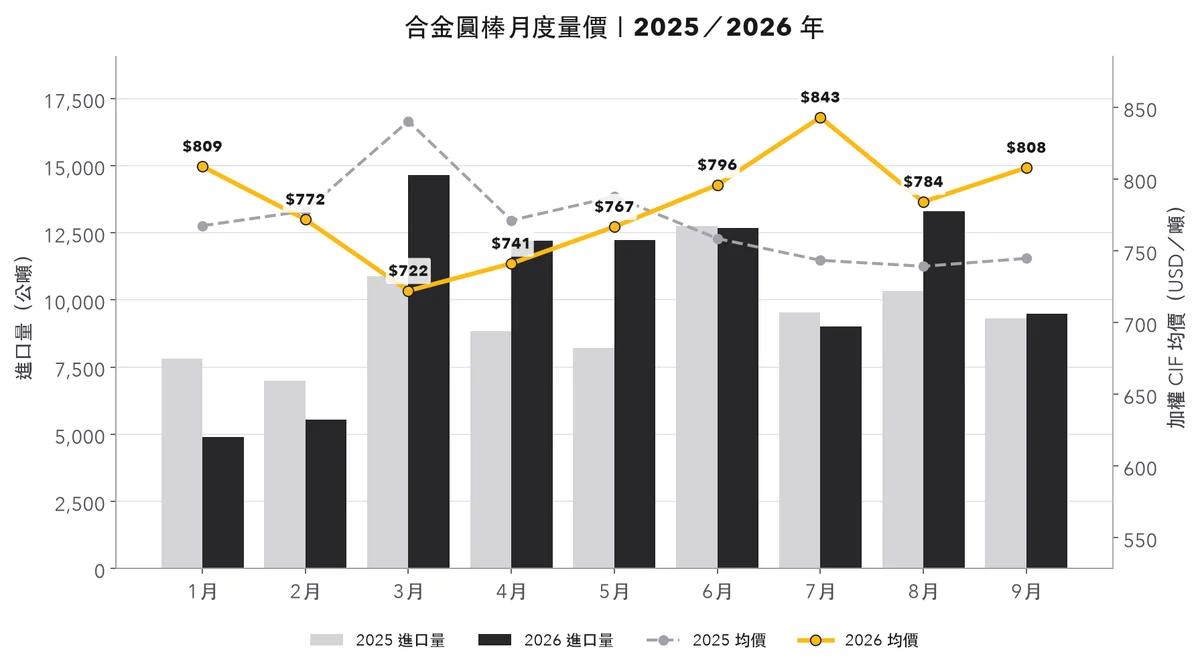
上期提出的「合金能否守住 10,000 噸」在 9 月沒有成立。3–6 月連續維持 12,000 噸以上之後,7 月 9,000 噸、8 月 13,311 噸、9 月 9,474 噸,7 月以來呈現一高一低。這更像訂單與船期集中後的到港節奏;3–9 月月均約 11,900 噸,但單月在 9,000–14,700 噸之間擺盪,單月高點與低點都不宜外推。
跨年度來源結構
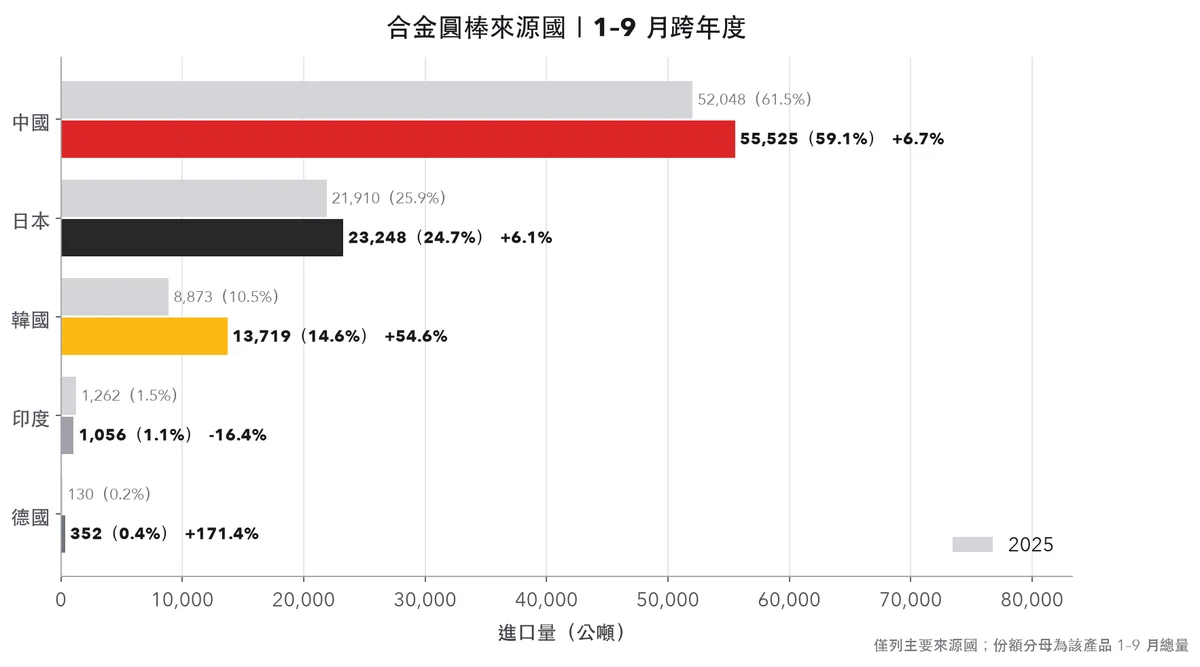
1–9 月合金圓棒累計 93,975 噸,年增 11.0%;累計均價 777 美元,年增 0.9%。中國貨增加 6.7%至 55,525 噸,份額由 61.5%降至 59.1%;日本貨增加 6.1%至 23,248 噸,份額由 25.9%降至 24.7%;韓國貨增加 54.6%至 13,719 噸,份額由 10.5%升至 14.6%。
合金淨增 9,330 噸中,韓國貢獻 4,846 噸、約 52%,中國 3,477 噸、約 37%,日本 1,338 噸、約 14%,其餘來源合計略有抵銷,因此各來源比例相加超過 100%。韓國在碳鋼大幅退出、在合金大幅擴張,兩項產品呈現相反的來源結構,是今年最清楚的供應鏈變化。不過,韓國合金 8、9 月單月都低於 700 噸,遠低於 1–7 月月均約 1,800 噸的水準,累計增量主要是前七個月累積的結果。
前三大來源國單價走勢
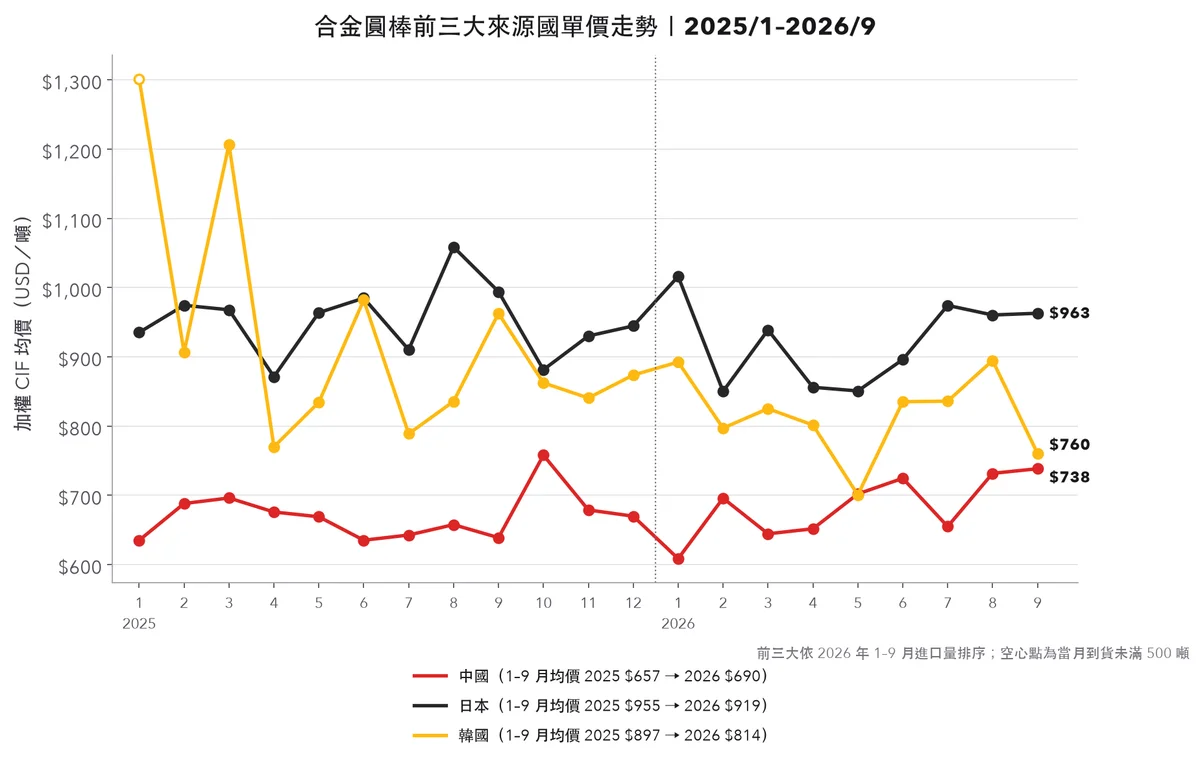
合金三大來源的單價呈現中國上行、日韓下行。中國貨 1–9 月累計均價由 657 美元升至 690 美元,年增 5.0%;5 月以來除 7 月 655 美元外,單月都在 700 美元以上,9 月 738 美元為 2025 年 10 月(758 美元)之後的最高。日本貨累計均價由 955 美元降至 919 美元,年減 3.8%,但 7–9 月回到 960–974 美元。韓國貨累計均價由 897 美元降至 814 美元,年減 9.3%。
韓國是合金累計增量最大的來源,也是單價降幅最大的來源。韓國與中國的累計價差由 240 美元縮至 124 美元;5 月兩者幾乎同價,9 月也只差 22 美元。去年 1–3 月韓國貨量較小且有高單價月份,拉高了去年基期,但只比較 4–9 月,價差仍由約 199 美元縮至 101 美元。韓國貨與中國貨的價差較去年明顯縮小,較可能是今年合金增量集中於韓國的原因之一;海關資料同樣無法區分這是報價下調,還是到貨規格轉向。不過,9 月價差僅 22 美元時,韓國到港仍不足 700 噸,價差縮小尚未轉成量的回升;替代空間能否擴大,要看 10–12 月韓國到港量是否回升。
六、前期預判在 9 月的驗證
1–8 月分析提出三個訊號:中國貨高占比能否延續、合金能否守住 10,000 噸,以及中鋼棒線平盤後進口管線是否降溫。9 月資料給出的答案並不一致;此外,本期另追蹤韓國對中國棒鋼反傾銷案的最新進度。
1. 中國高占比:合金延續,碳鋼中斷
合金中國占比由 75.8%降至 68.8%,仍高於今年 59.1%的累計水準,中國主導的結構延續;碳鋼中國占比則由 71.0%降至 46.4%,日本重新取得最大份額。上期也曾提出「若日本占比再度回升,均價可能因組合效果重新上揚」,9 月碳鋼日本占比確實回升、均價也小升,但拉抬均價的主要是韓國小量高價貨,中日互換的效果已被日本單價下滑抵銷,預判的方向出現,機制則不同。
2. 合金守住 10,000 噸:未成立
9 月合金 9,474 噸,低於門檻。不過年增仍為正值,累計增幅也維持 11%,這項落空反映的是單月到港節奏,尚不足以推翻全年合金增長的判斷。
3. 棒線平盤後的進口管線:方向一致,但時間軸尚未對上
9 月總量由高點回落,方向上與「進口管線降溫」一致;但 9 月到港主要反映 5–6 月訂單,不能歸因於 9 月 4 日公布的中鋼第四季棒線平盤。這項判斷仍需 12 月至明年 1 月的到港資料驗證。
4. 韓國對中國棒鋼反傾銷:已進入初裁階段
據韓聯社報導,韓國貿易委員會 9 月 17 日決定建議財政經濟部,對原產於中國的棒鋼課徵 25.08%至 27.96%的臨時反傾銷稅(同日另一則報導稱為初步裁定),對象包括大冶特殊鋼、江蘇永鋼集團及新加坡金騰國際,終裁預計明年 2 月作出。另一則報導將同組稅率的產品譯為「鋼筋」;財政經濟部是否已正式實施,以及涉案產品與本報告兩項稅號的對應範圍,仍待韓方原始公告確認。
這項初裁晚於 9 月到港貨的下單窗口,對台灣到港的影響最早也要約 12 月至明年 1 月才可能出現。目前 8、9 月合金的中國占比分別為 75.8%與 68.8%,與去年同月的 75.5%與 70.9%相近,尚看不到中國貨轉向台灣的跡象。
七、新聞脈絡:板材上調、棒線平盤,轉嫁受需求與進口競爭限制
9 月以後的盤價消息主要影響年底至明年初的新增訂單,可歸納為三項訊號。
國內棒線全面平盤。 中鋼與中龍 9 月 4 日公布第四季棒線及電爐 A 料盤元盤價平盤,結束連續兩季各調漲 1,000 元。豐興與威致 509 輪條線同步開平盤,均為連續第五個月平盤。威致表示需求仍偏弱、原料成本墊高;業界分析豐興平盤時,也指出螺絲與手工具需求未見起色。市場人士則指出,中鋼平盤主要考量螺絲等產業外銷接單未見起色,以及中國與東南亞線材價格仍偏低。
板材多數上漲,棒線未跟進。 中鋼 9 月 4 日同步調漲 10 月主要月盤板材每噸 500–600 元,10 月 5 日再公布 11 月熱軋、冷軋及熱浸鍍鋅捲每噸上漲 900 元,其中熱軋據業界消息另受台灣鍍面廠美國轉單支撐;但 11 月 AP 板維持平盤,並非所有板材都上漲。在相近的成本環境下,板材多能上調、棒線維持平盤,顯示棒線的轉嫁空間受到下游需求偏弱與低價進口線材競爭的雙重限制。
亞洲線材與棒材漲勢停頓。 河靜鋼廠 12 月交期線材止漲開平盤,原因是鐵礦由 101 美元回落至約 94 美元、焦煤同步轉跌,下游經營壓力偏大;寶鋼 11 月盤價全面平盤,包括線材與棒材。中國 10 月優特鋼市場評估則指出,一般碳結、合結鋼上漲彈性不足,需求以周轉補庫為主。
國內圓棒流通端則出現短暫的支撐。SteelWorld 9 月 9 日報導,中國 S45C 直棒 CFR 630–650 美元換算的進口成本約每噸 21,500 元,已接近進口現貨流通價 22,000 元,加上市場傳出中國貨延交,島內流通價出現補漲意圖。這項支撐建立在低價進口暫時缺席之上,若延交貨源於 10–11 月集中到港,流通價的上漲空間將受到壓縮。
綜合來看,棒線市場的組合是:國內盤價平穩、亞洲報價停漲、原料略回落、終端需求仍弱。進口商缺乏追價補庫的理由,新增訂單較可能維持選擇性下單。
八、後市監測:四個可驗證的訊號
-
中國碳鋼是否回補到港: 若 10–11 月中國碳鋼回到每月 4,000 噸以上、占比回升至六成,較可支持 9 月為延交造成的短期中斷;碳鋼均價也將因組合效果回落。
-
合金是否回到 1 萬噸以上: 若 10 月再度回升,一高一低的到港節奏成立;若連續兩個月低於 1 萬噸,則需重新評估全年合金增長是否已進入降溫。
-
日本碳鋼單價是否停在 650 美元附近: 若日本貨持續貼近中國貨價格,日本在碳鋼市場的份額可能進一步擴大,中國低價的替代優勢縮小。
-
韓國初裁後的中韓份額: 觀察財政經濟部是否正式實施臨時稅,以及 12 月至明年 2 月中國合金占比與韓國對台出貨是否連續兩至三個月朝同一方向變化。
九、結語
2026 年 9 月鋼棒進口自 8 月高點回落 22.8%,均價卻小幅上升。這不是海外報價全面轉強:碳鋼由中國主導切換為中日各半,但日本貨單價同步下滑,中日互換對均價的拉抬大致被抵銷;均價小升主要來自韓國碳鋼與印度、德國合金等少量高價批次。排除這些貨後,整體均價略低於 8 月,主要因碳鋼比重上升;碳鋼內部中國漲價與日本跌價大致抵銷。
拉長至 1–9 月,鋼棒總量年增 7.3%,增量幾乎全部來自合金;碳鋼總量持平,但由中國與日本完全取代了韓國。合金的單月到港自 7 月起一高一低,累計增長的動能主要累積於前七個月。
年底前的關鍵是兩條時間軸的交會:一是 9 月減少的中國碳鋼是否於 10–11 月補到港,二是國內棒線平盤、亞洲線材停漲及韓國對中國棒鋼初裁,如何反映在 12 月後的新增到港。棒線端成本有壓力、需求與進口競爭限制轉嫁,進口採購較可能維持去庫存與選擇性下單的節奏。
本報告由双享鋼鐵股份有限公司市場研究製作。依財政部關務署進出口統計計算,範圍為 HS 72149920 與 HS 72283000907;均價為進口金額除以進口重量的加權 CIF 均價。依既定統計規則排除單筆低於 5 公噸的微量、樣品或異常高單價紀錄。2026 年 8 月與 9 月為初步值,後續可能修正。同比基準為 2025 年相同月份及 1–9 月同期。8 至 9 月均價變動分解採兩期平均權重近似估算來源組合與來源內價格的貢獻。海關月份為到港月份,本文依一般交期將行情向前回推約 3–4 個月判讀,但實際訂單日仍因來源、規格、生產與船期而異。市場資訊僅供趨勢研判,不構成採購建議。