發布日期: 2026 年 11 月 2 日
行情與新聞截點: 2026 年 11 月 1 日
匯率基準: USD/TWD 即期賣出 32.63
鋼廠漲盤的範圍正在擴大,但市場的分界,已從「有沒有調價」轉向「誰能把新價格賣出去」。前一週台灣鋼筋以低價批量接單,原料端先提高廢鋼採購價,本週豐興鋼筋補漲落地,中龍、東和的 H 型鋼及燁輝鍍面鋼品也有新一輪調價。供應端正爭取收回成本,通路卻仍握有較便宜的庫存,漲盤與流通售價之間的落差,繼續決定接單與利差。
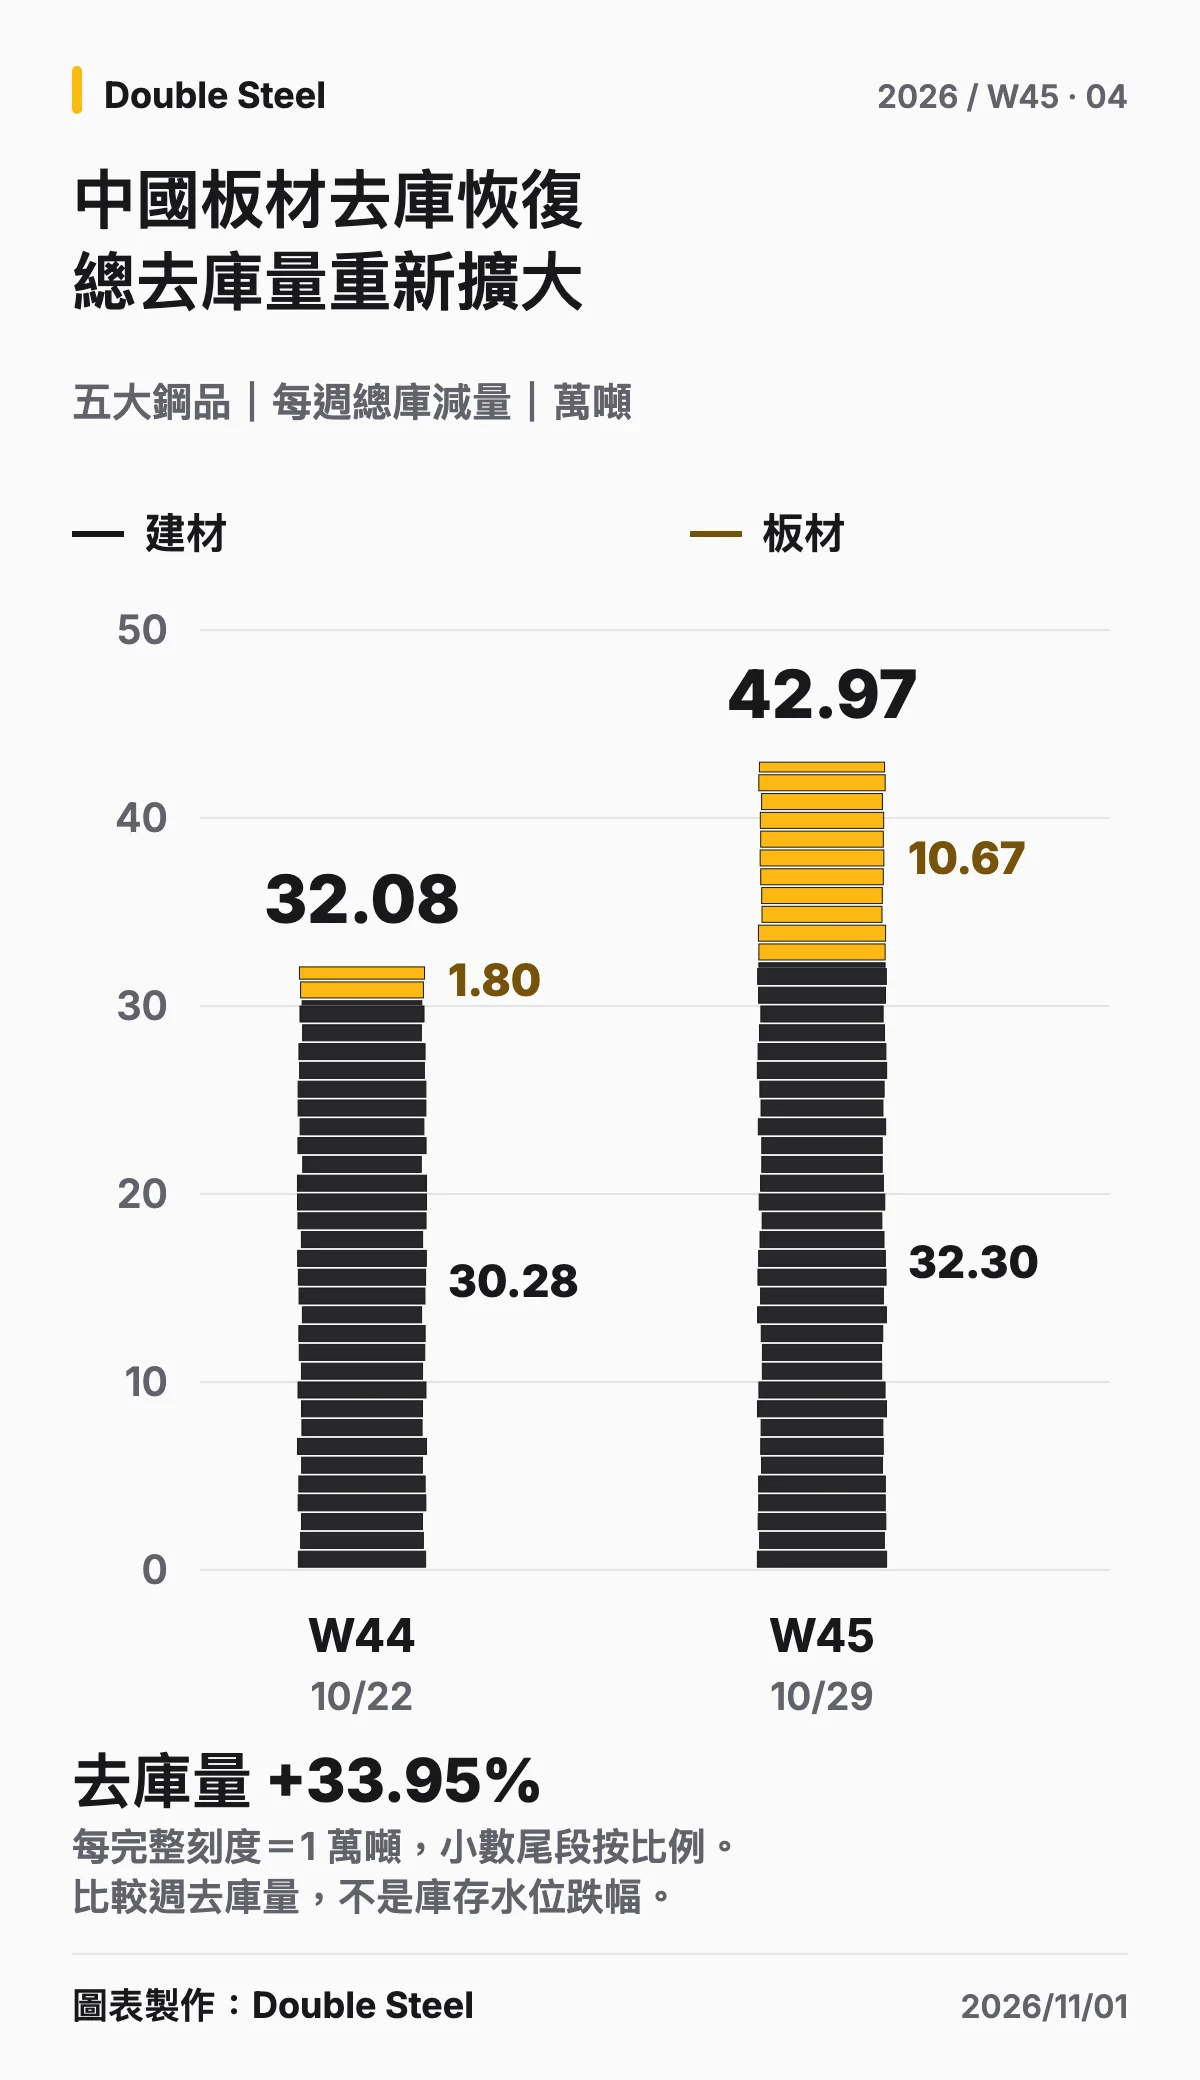
中國供需比上週改善。Mysteel 五大鋼品總庫存降至 1,404.78 萬噸,週去庫量由 32.08 萬噸擴大至 42.97 萬噸,表觀消費也回升,板材去化重新加快。與 W42 假期累庫、W43 集中回補、W44 去庫減速相比,本週多了低價成交及庫存消化的支撐;不過,熱軋廠庫仍微增,台灣進口板捲也有降報價卻未成交的情形。貨源在消化,買方接受較高價格的能力卻因產品與市場而不同。
這種差異也延伸到圓棒與特殊鋼。台灣普材圓棒、日本特殊鋼出現漲盤動作,中國一般碳結圓鋼仍偏弱;日本高階應用鋼種有接單支撐,韓國業者則面對銷售增加、利潤被進口競價壓縮的局面。本期的重點,是把成本推漲、低價補貨與高階用途需求分清楚,找出改善真正發生的位置。
本週關鍵數據與前四週比較
| 指標 | W41 | W42 | W43 | W44 | W45 最新值 | 較 W44 截點 |
|---|---|---|---|---|---|---|
| 鐵礦砂(USD/T) | 91.35 | 90.68 | 90.90 | 90.83 | 90.71 | -0.13% |
| 鐵礦砂(CNY/T) | 702.50 | 682.50 | 672.50 | 675.00 | 672.00 | -0.44% |
| 焦煤指標(USD/T) | 262.50 | 270.00 | 266.00 | 266.00 | 268.04 | +0.77% |
| 國際熱軋 HRC 指標(USD/T) | 1,310.00 | 1,316.08 | 1,356.00 | 1,381.00 | 1,429.00 | +3.48% |
| 國際廢鋼指標(USD/T) | 400.00 | 394.50 | 395.00 | 391.50 | 403.00 | +2.94% |
| 螺紋/鋼材指標(CNY/T) | 3,109.00 | 3,099.00 | 3,089.00 | 3,051.00 | 3,035.00 | -0.52% |
| 唐山普方胚出廠價(CNY/T) | 2,980 | 2,950 | 2,950 | 2,920 | 2,890 | -1.03% |
| USD/TWD 即期賣出 | 31.91 | 31.94 | 32.42 | 32.62 | 32.63 | +0.01 |
| USD/CNY | 6.70627 | 6.69259 | 6.68630 | 6.66948 | 6.65231 | -0.26% |
本期國際廢鋼指標採 10 月 29 日資料,其餘表列商品指標及 USD/CNY 採 10 月 30 日資料;唐山普方胚為 10 月 31 日遷安主流出廠價,玉山銀行匯率為 11 月 1 日查詢值,並非週日新成交。漲跌按各期週報截點計算,USD/TWD 為絕對價差;國際參考指標與下文特定品級、地區的實體報價分列。
鋼筋|補漲已落地,盤商低價庫存仍牽制新價
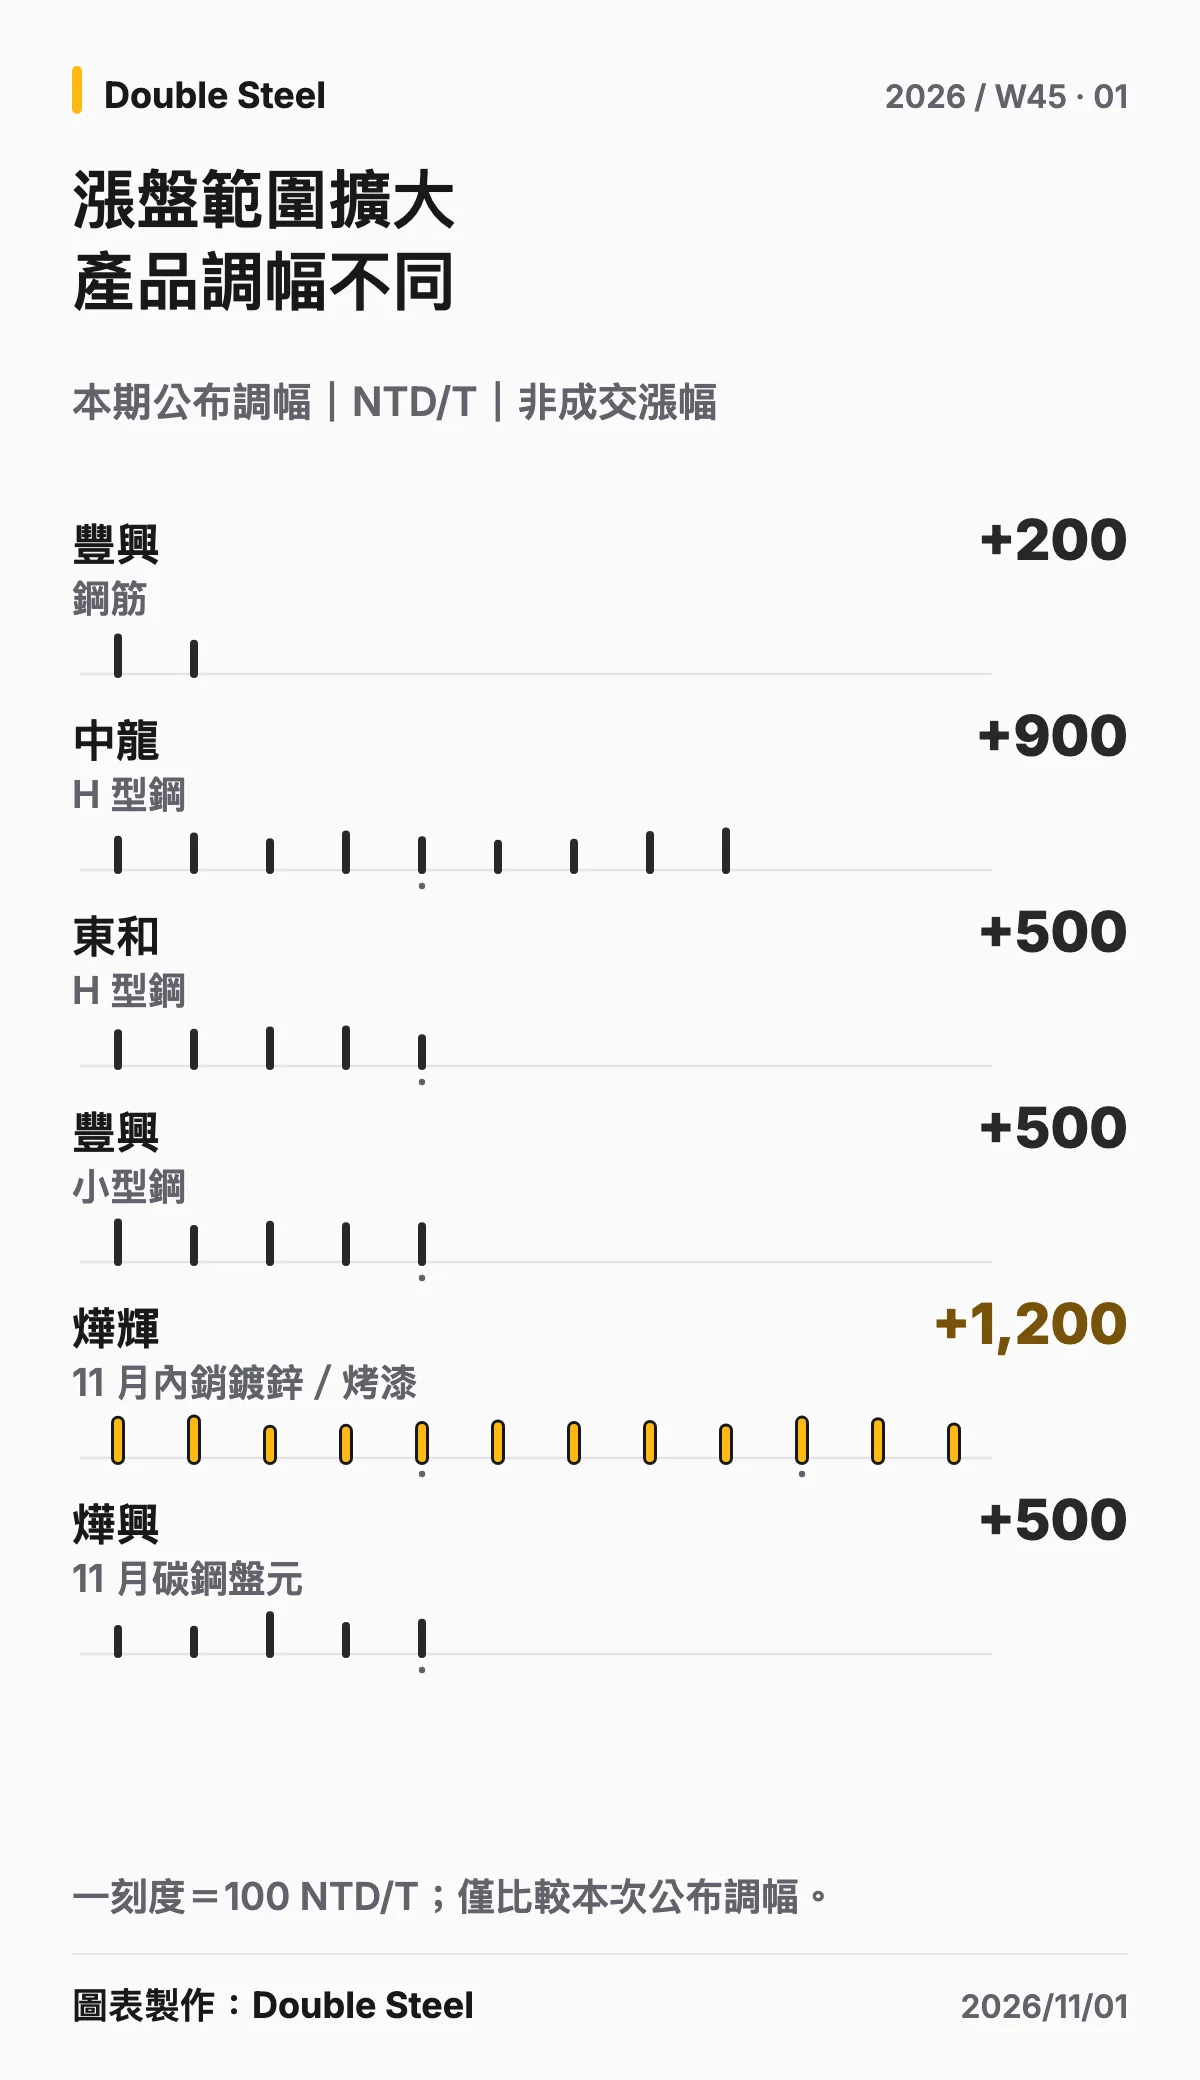
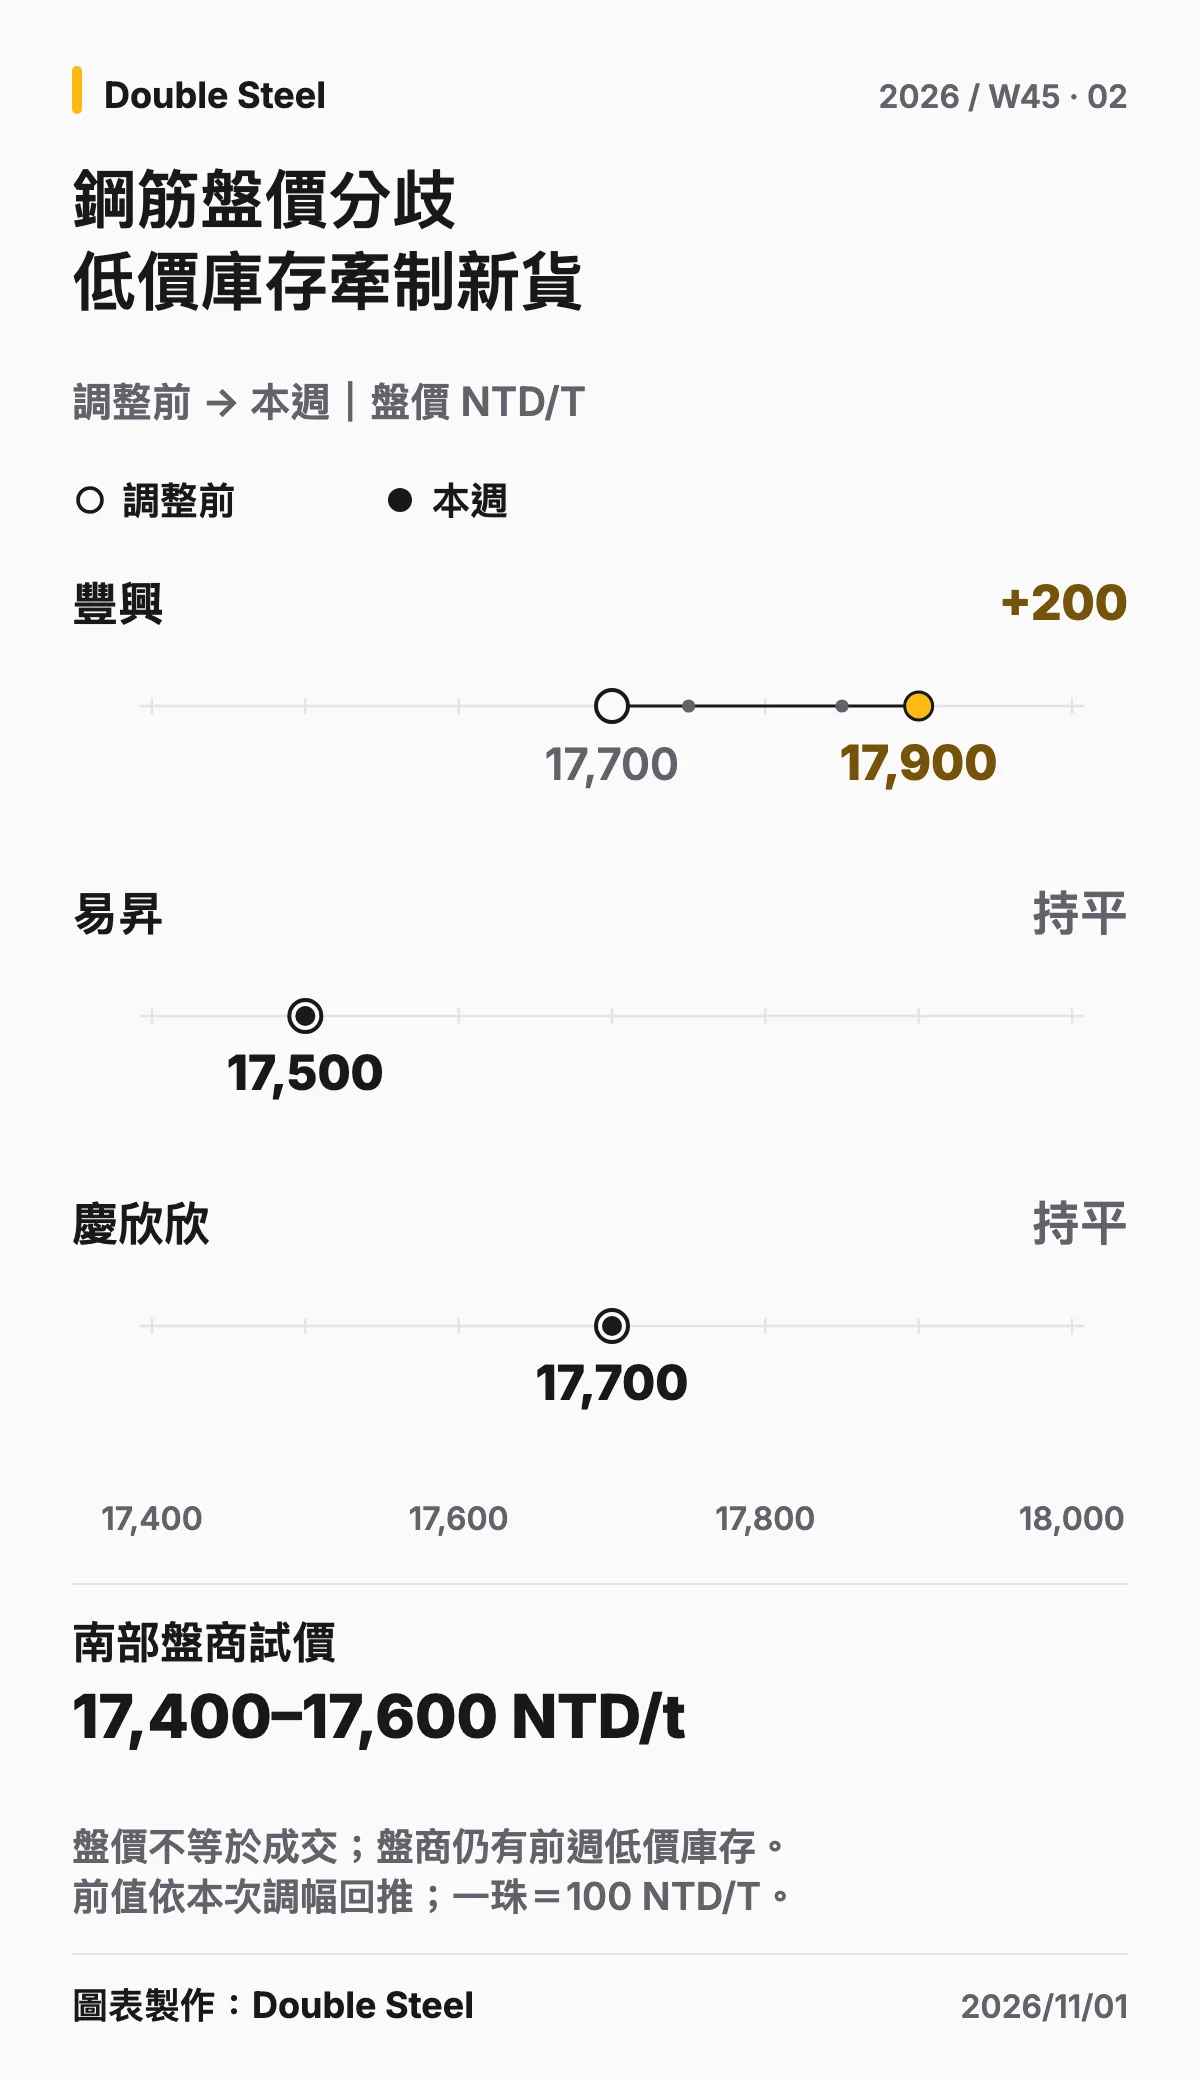
豐興 10 月 27 日開盤,鋼筋調高 200 NTD/T,牌價來到 18,500 NTD/T;市場報導的盤價則為 17,900 NTD/T。本週廢鋼維持平盤,因前週已先調高採購價 300~400 NTD/T。W44 低價批量接單之後,成品端本週已有補漲,鋼廠的調整由爭取訂單,進一步轉向縮小新增補料的價差壓力。
但漲盤並未形成一致的市場新價。易昇、慶欣欣鋼筋盤價開平,分別為 17,500、17,700 NTD/T;南部盤商則利用前週約 17,200 NTD/T 的低價庫存,以 17,400~17,600 NTD/T 試價。對鋼廠而言,新盤反映補料成本;對已有便宜庫存的盤商而言,較低售價仍能保留價差。市場因此同時存在鋼廠提價、同業平盤及盤商低價轉賣。
回看前四週,W41 一般通路仍受舊貨壓價,W42 出現個別大單承接,W43 尚未帶動普遍追價,W44 才擴大為多家鋼廠的低價批量接單。本週新增的是正式補漲,而不是另一筆已確認的全市場接單增量。鋼廠後續接單能否改善利差,取決於低價庫存能否消化、一般通路售價能否靠近鋼廠新價,以及盤商何時需要按新成本補貨。
中國長材也有庫存消化支撐。Mysteel 10 月 29 日五大鋼品統計中的建材組別,總庫存週減 32.30 萬噸,較前期 30.28 萬噸略為加快,建材表觀消費週增約 3%。這是鋼筋與線材合計的變化;對區域長材而言,低價需求仍在吸收供應,但提價能力尚未隨去庫同步放大。
日本共英製鋼本期宣布 11 月國內鋼筋銷售價調高 5,000 JPY/T,同時說明新詢盤與出貨偏弱,調價主要回應能源、物流、人工及減產後的單位成本壓力。台日鋼廠都有推漲動作,背後共同的難題,是如何在買方價格敏感的環境下收回成本。
板捲|進口降報價仍難成交,鍍面鋼品續漲
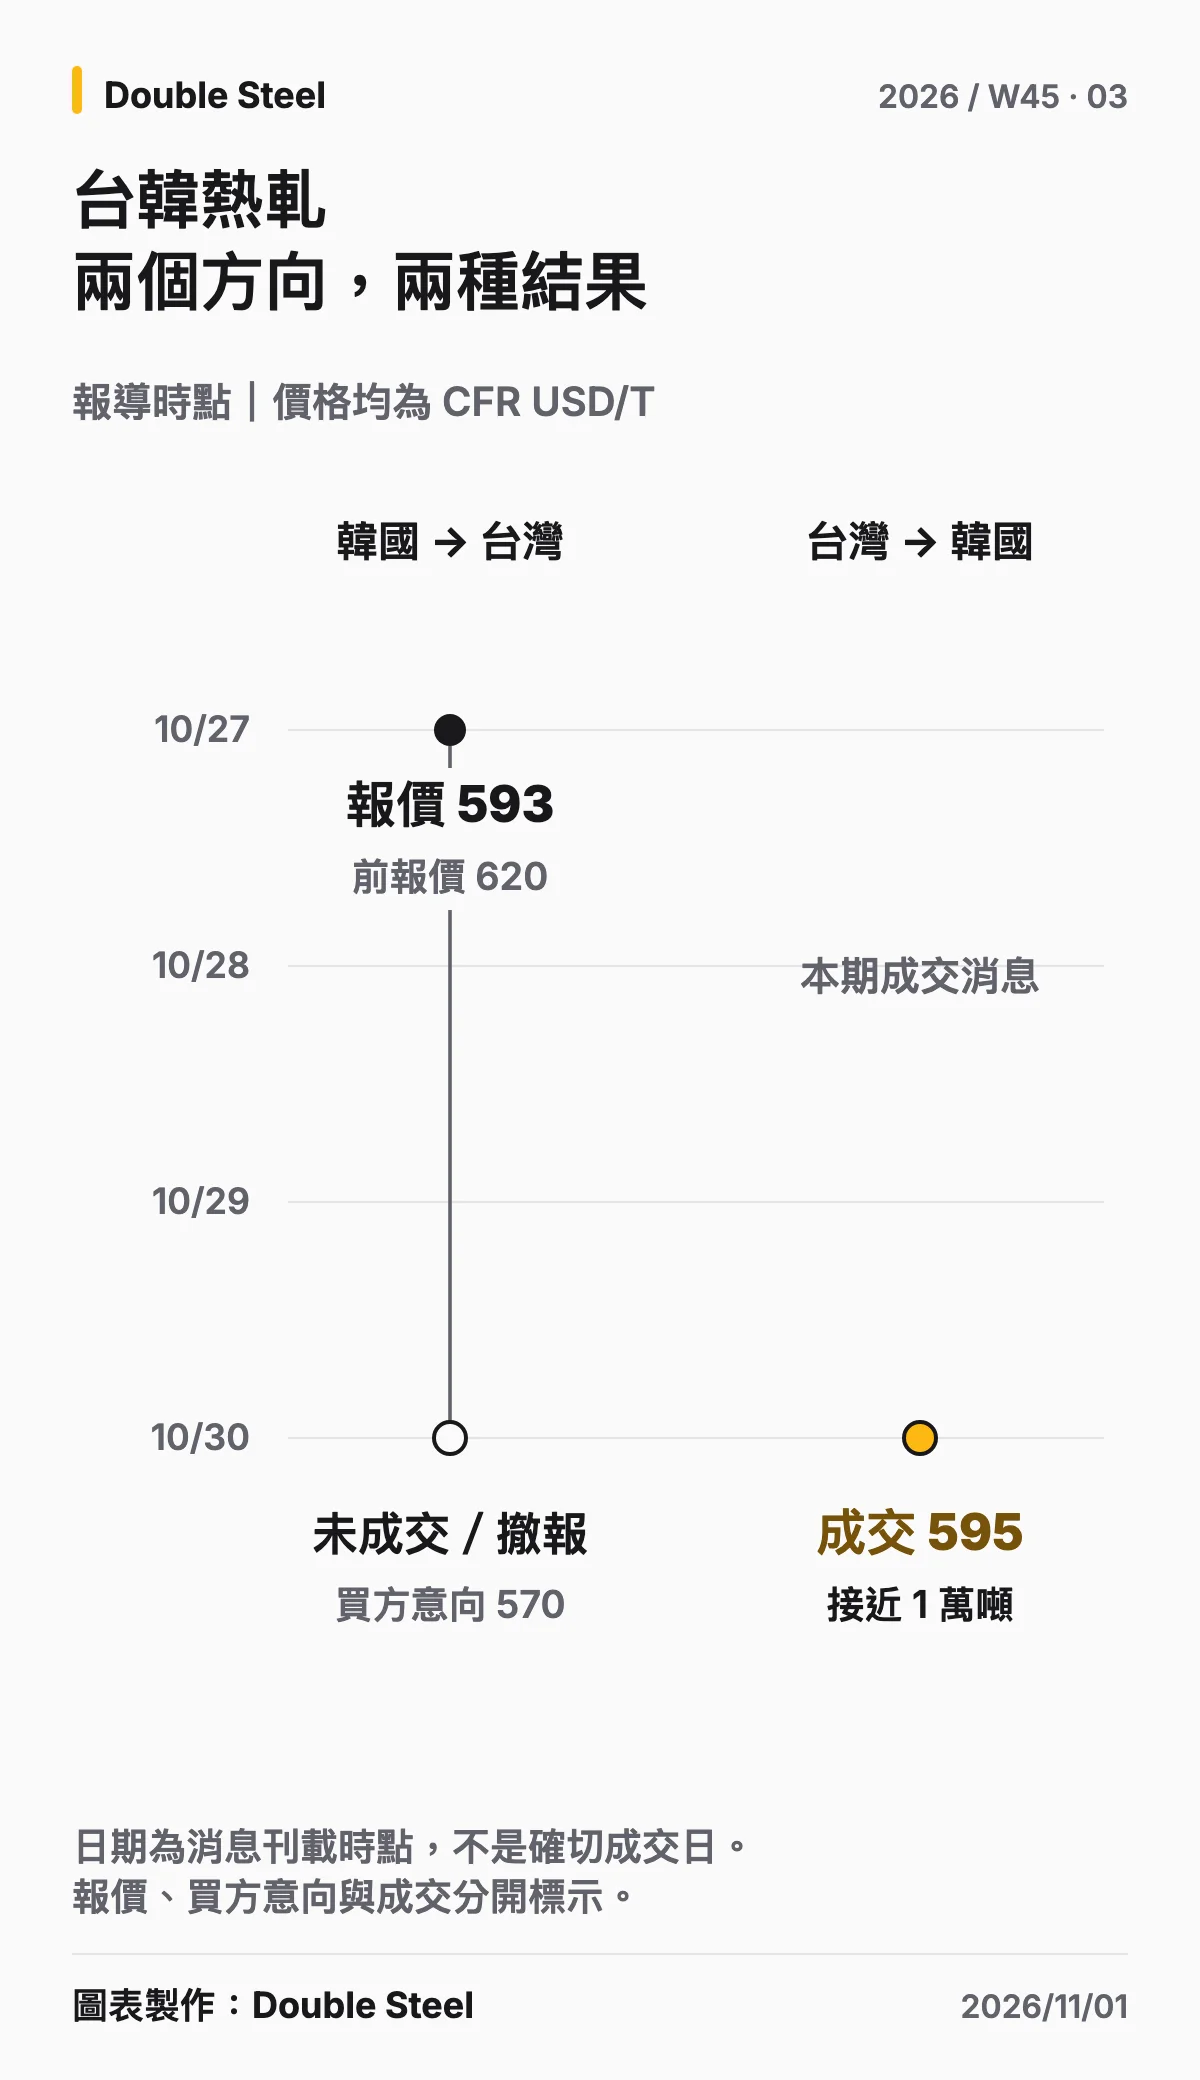
浦項熱軋對台報價由 CFR 620 下調至 593 USD/T,仍未獲買方接受,後續市場報導指出報價已收回。買方意向約 CFR 570 USD/T,與賣方仍有距離。相較 W41 的特定規格進口成交、W42 中鋼新盤落定及 W43 中鴻跟漲,到了本期,國產補貨成本提高與進口價格下修已同時出現,流通業者面對的是售價及轉賣空間受限,而非只缺少較便宜的報價。
同一週卻有台灣熱軋對韓國以 CFR 595 USD/T、接近一萬噸成交的市場消息。對台報價未成交、對韓交易有承接,顯示相近美元價格在不同目的地的接受度不同;當地售價、需求、規格與匯率條件,共同影響買方能否進場。台幣偏弱仍限制進口議價空間,但本週匯率變動已很小,不能把所有成交差異都歸因於單週匯率。
區域價格參考仍偏低。印尼熱軋對越南報價約 CFR 532~534 USD/T,市場報導的 CFR 530 USD/T 成交條件涉及三萬噸批量。
鍍面鋼品則延續漲盤。燁輝 10 月 30 日公布 11 月內銷鍍鋅、烤漆各調高 1,200 NTD/T,304 不鏽鋼烤漆調高 1,000 NTD/T;12 月外銷鍍鋅、烤漆調高 10 USD/T。與 W41 公布的 10 月內銷鍍烤各漲 1,000 NTD/T 相比,新一輪調幅提高;鍍面新盤與一般熱軋進口議價走弱並存,板材內部也有不同的定價節奏。
中國板材去化比上週明顯恢復。Mysteel 五大鋼品中的板材總庫存,週減量由 1.80 擴大至 10.67 萬噸,表觀消費週增約 1.5%。相較 W41 板材社庫增加、W42 假期累庫、W43 恢復去庫及 W44 再度減速,本期已改善上週去化近乎停滯的情況。但熱軋產量仍增加 1.94 萬噸,廠庫微增、下游訂單偏弱,庫存改善尚未形成一致的區域提價力量。
日本板材調價提供另一面對照。中部鋼鈑 10 月 27 日宣布,11 月契約厚板調高 5,000 JPY/T,報導指出資料中心、工廠、物流倉庫及半導體設備等用途需求較有支撐。這與亞洲一般熱軋的議價壓力不同:價格接受度愈來愈取決於用途與供應條件。台灣接下來的焦點是中鋼 12 月正式月盤;截至本期截點,市場傳出的再漲 300~500 NTD/T 與下游凍漲訴求,都仍是開盤前的預期與主張。
型鋼|多家鋼廠續漲,流通承接落後盤價
台灣型鋼本週不只一家鋼廠調價。中龍 H 型鋼基價調高 900 NTD/T,前次已調高 500 NTD/T;東和 10 月 30 日再調高 H 型鋼訂單基價 500 NTD/T,連續三次累計調高 1,500 NTD/T。豐興小型鋼也調高 500 NTD/T,涵蓋角鋼、槽鋼、扁鋼等產品。
與 W41 東和調價、W43 第二次跟進相比,本週的變化是漲盤範圍擴大、累計調幅增加,但下游售價沒有同速推進。週中市場報導回顧前兩次東和調價後,國產 H 型鋼流通價在約 25,000 NTD/T 附近受阻,進口貨仍以約 24,000~24,200 NTD/T 競爭。這反映第三次漲盤前的通路壓力,並非 10 月 30 日調價後已成交的新價格。
固定配額進貨與進口競爭,使經銷商難以只靠守住報價吸收上游漲幅。小型鋼也有類似情形:一般依量折讓與工程、大戶專案價並存,盤價上調後,實際價差仍因客戶與數量而拉開。對流通端而言,漲盤增加了補貨成本,現貨出貨條件卻仍由訂單與競爭貨源主導。
日本亦在爭取成本轉嫁。王子製鐵 10 月 27 日宣布,11 月契約扁鋼、方鋼全產品調高 3,000 JPY/T;前期東京製鐵已公布 11 月契約全品種調高 3,000 JPY/T,日本製鐵也已宣布 H 型鋼店售契約與工程向新契約分別調高 3,000、5,000 JPY/T。這些不同日期的調價共同構成日本供應端的價格背景;台灣能否跟進傳導,仍主要由本地進口競價、工程出貨及通路庫存決定。
圓棒與特殊鋼|日本推漲、韓國競價,高階用途較有支撐
台灣圓棒本週需要先分清產品。豐興小型鋼調高 500 NTD/T,其中直徑 60mm 以下普材圓棒如SS400或A36等鋼種盤價同步調漲。
中國方面,一般碳結圓鋼仍偏弱。Mysteel 10 月 30 日 45#、直徑 29~85mm 全國均價為 3,542 CNY/T,同系列 W41、W42、W43 分別為 3,599、3,590、3,580 CNY/T,近幾期價格重心持續下移。另資料顯示,10 月 26~30 日 45# 中棒週均價為 3,650 CNY/T、40Cr 合結鋼中棒為 3,840 CNY/T,均較前週低 10 CNY/T;當地成交仍以小單、散單為主,部分業者為周轉讓利。全國日價與樂從週均價各自反映不同樣本,但都指向一般品項缺乏提價動力。
日本特殊鋼廠則有新的成本推漲。愛知製鋼 10 月 28 日宣布,11 月契約結構用鋼、彈簧鋼、軸承鋼各調高至少 5,000 JPY/T,工具鋼調高 5%~7%,為繼 7 月之後再次調價。廢鋼高檔等成本壓力推動鋼廠提高契約價格,與中國一般圓鋼偏弱的現貨形成對照。
需求端較明確的支撐,出現在高功能材料。大同特殊鋼 10 月 29 日上修 2027 年 3 月期全年業績預測,報導指出半導體製造設備用不鏽鋼、自由鍛造品等產品接單良好。與台灣高階航太、能源用特殊鋼的公司接單訊號相比,本期新增日本半導體設備及高功能鍛材的支撐,需求改善集中於特定用途。
韓國則呈現有銷售、利潤卻受擠壓的另一種情況。世亞 Besteel Holdings 10 月 29 日公布第三季連結營收年增 14.1%,營業利益卻年減 46.4%;主要子公司產品銷量與售價提高,但低價進口競爭使原料漲幅難充分轉嫁。據世亞資料,第三季中國產特殊鋼棒鋼流入韓國約 27.64 萬噸,較去年同期增加約 70.8%。
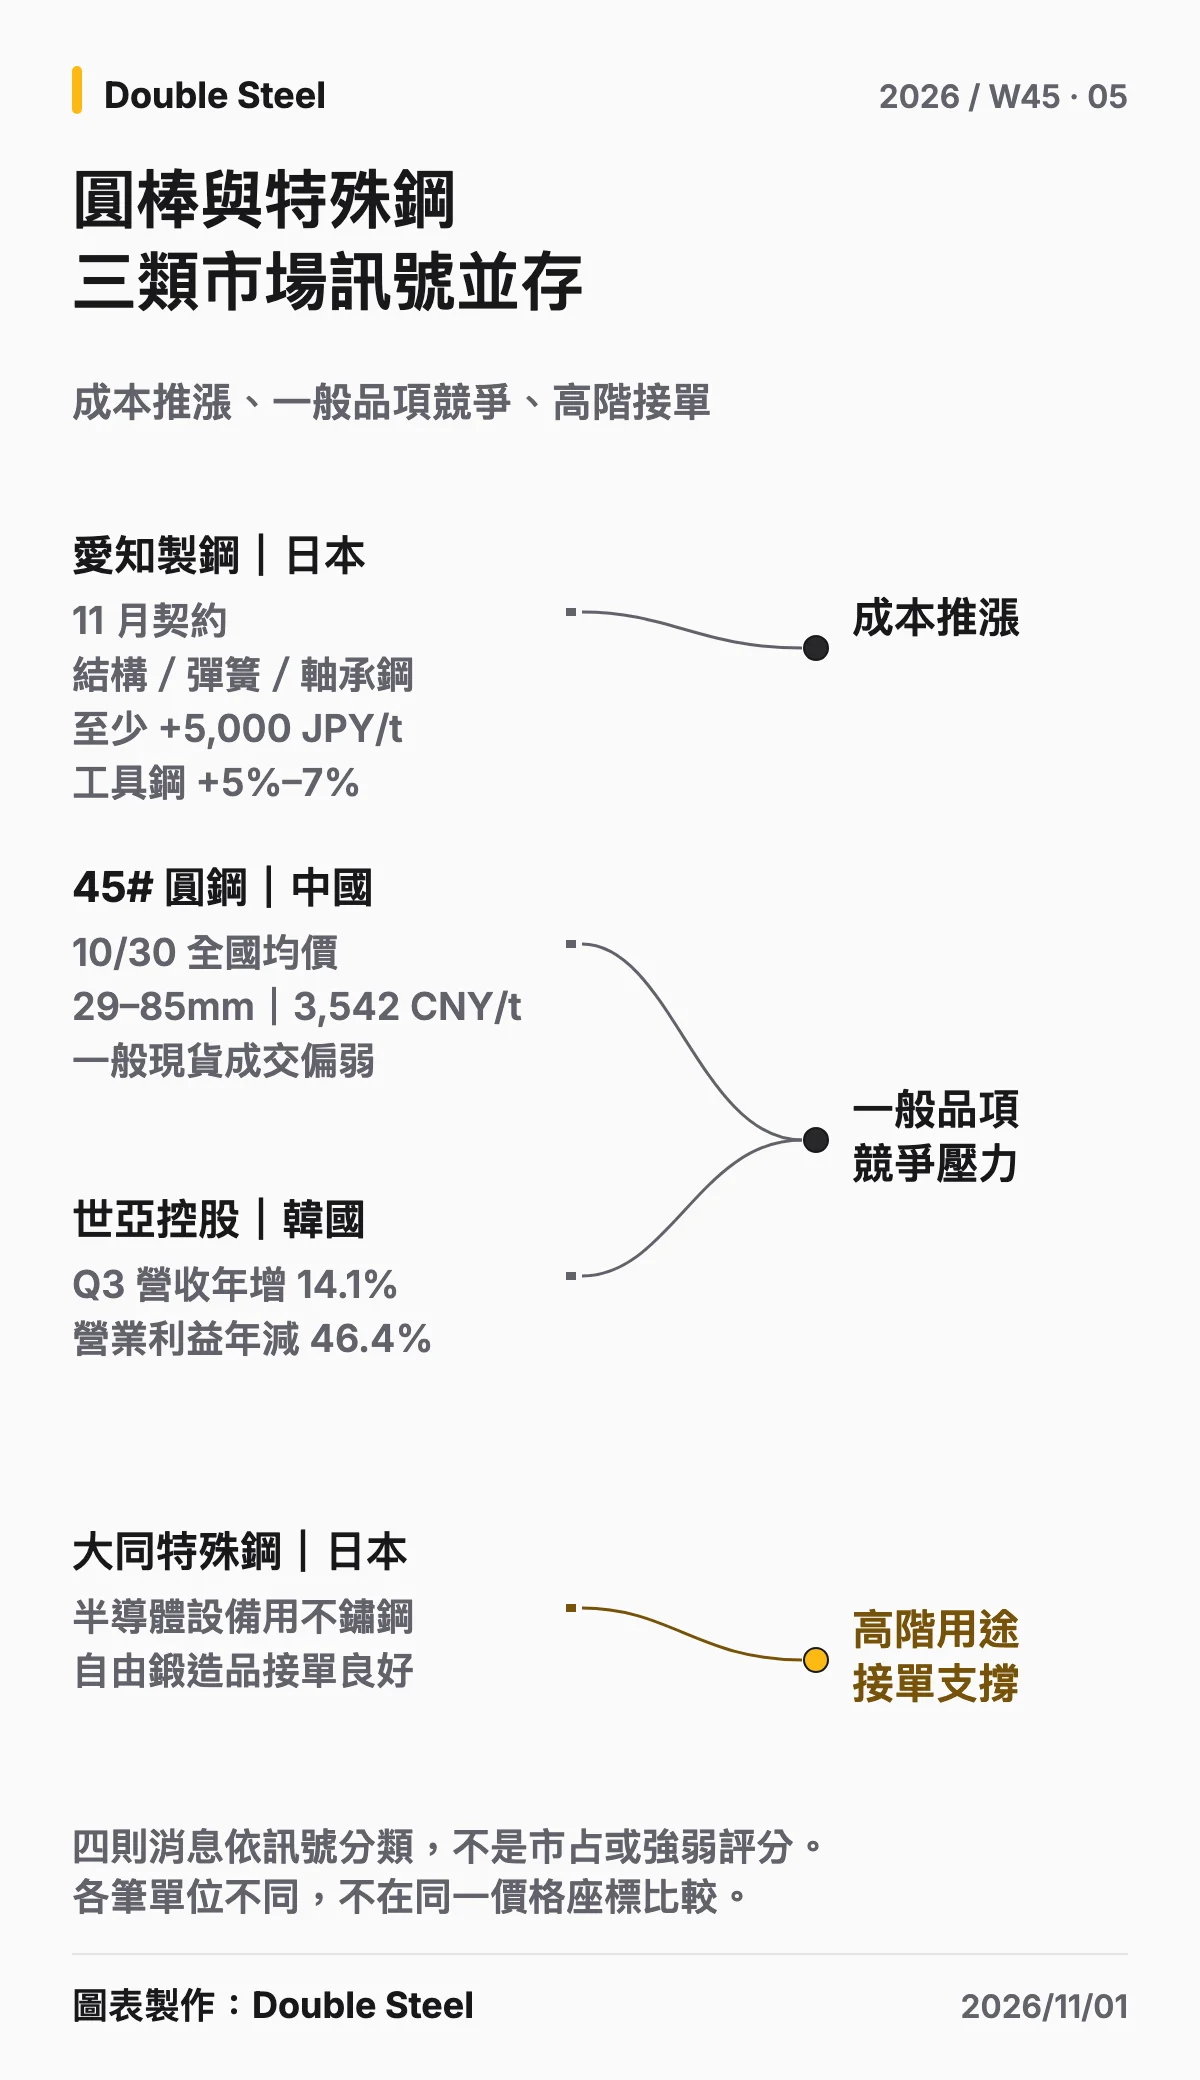
台灣盤元也有品項差異。燁興 11 月碳鋼盤元調高 500 NTD/T、300 系不鏽鋼盤元調高 1,000 NTD/T,200 系與 400 系維持平盤。綜合來看,普材圓棒、碳鋼盤元及部分日系特殊鋼正爭取提高售價,一般碳結圓鋼仍受現貨周轉壓力牽制,高功能材料則有較具體的用途需求。圓棒與特殊鋼接下來的分界,在於實際客戶結構與可轉嫁的成本,而不只是上游鋼廠是否調價。
煉鋼原料|鐵礦低位震盪,廢鋼與方胚採購受成品牽制
鐵礦本週先跌、反彈後再回落。62% 澳洲粉礦運往中國價格,10 月 27 日為 CFR 91.05 USD/T,29 日回升至 92.95 USD/T,30 日又降至 92.25 USD/T;與前週 92.35 USD/T 相比,週尾仍略低。週中反彈改善市場情緒,但供應寬鬆、鋼廠採購保守仍限制追價,未形成持續上行的補料成本。
冶金煤也未出現一致走強。10 月 27~28 日,澳洲一般低揮發硬焦煤 LVHCC 約 FOB 230.1 USD/T、優質低揮發硬焦煤 PLV 約 FOB 265 USD/T;較 W44 可得的約 230.8、265.4 USD/T 略低。中國買家較偏好港口庫存及即期貨,印度現貨採購仍保守,港口庫存消耗則提供後續補貨預期。這與表列焦煤參考指標本週上升,是不同品質及報價基礎下的市場表現。
中國焦炭在前幾週兩輪降價後,仍未成功轉入回漲。Mysteel 10 月 30 日公開分析指出,主流焦企提漲落空、產地焦煤競拍價格跌多漲少;同期鋼廠日均鐵水產量為 231.87 萬噸,較前期減少 0.43 萬噸。高爐原料端的成本拉力因此偏弱,鋼廠低利潤也限制新一輪補庫。
電爐原料的壓力則更多來自成品售價。美國 80:20 貨櫃廢鋼對台報價仍約 CFR 350~355 USD/T,市場雖傳出約 CFR 345 USD/T 的少量低價交易,可供量有限。鋼筋新價與盤商轉賣價分歧,讓鋼廠難以確定新增原料的成本承受上限,本週因而有緩購、壓低出價的情形。這與國際廢鋼參考指標回升並存,台灣並沒有出現充足低價貨源供鋼廠全面降本。
方胚也受相同的成品價格約束。唐山遷安普方胚出廠價較前期下移,對台化性調整胚的市場報價則約 CFR 488~490 USD/T,台灣買方出價約 CFR 480~483 USD/T,價差仍在。部分鋼廠等待俄胚恢復報價而延後採購,相關恢復時程目前仍屬市場消息,現階段反映的是買方等待其他供應選項,尚未增加實際到貨。
匯率的新增壓力已明顯縮小。美元即期賣出本週只比上期增加 0.01 元,但相較 W41 的 31.91,仍高出 0.72 元;前幾週累積的換匯成本尚未消失。對台灣而言,鐵礦、煤焦的低位行情提供高爐成本緩衝,電爐廠卻仍須在廢鋼供應、方胚替代與鋼筋實際售價之間尋找可承受的補料條件。
本週的進展,是鋼筋補漲已落地、中國板材去化重新加快,日系特殊鋼與高功能用途也提供新的價格及接單訊號;限制則仍集中於低價庫存、一般產品的進口競爭,以及新增成本難以完整放進售價。
下一週,台灣重點在鋼筋新價成交與低價庫存消化、中鋼 12 月正式月盤,以及型鋼新盤後的通路出貨;區域市場則看中國板材去庫能否延續、普通圓鋼能否止跌,及日本特殊鋼新契約調價是否反映至實際報價。原料端以進口廢鋼、方胚成交和焦炭價格執行為主,這些變化將決定本輪補漲能留下多少利差。
資料來源: TradingEconomics(資料截至 2026/10/29~2026/10/30)、玉山銀行(USD/TWD 即期匯率,查詢截至 2026/11/01)、Mysteel(截至 2026/10/30;唐山方胚,截至 2026/10/31)、蘭格鋼鐵(截至 2026/10/31)、台灣鋼鐵新聞網(盤價、交易及原料報導,截至 2026/10/31)、東京製鐵(11 月契約售價公告,2026/10/19)、日本鐵鋼新聞(日本鋼廠調價及特殊鋼接單,報導截至 2026/10/30)、Newsis、ChosunBiz(世亞第三季業績及市場說明,2026/10/29)。
本報告由双享鋼鐵股份有限公司市場研究部發布,內容僅供市場研究與採購評估參考,不構成投資或直接採購決策之最終依據。