發布日期: 2026 年 11 月 9 日
行情與新聞截點: 2026 年 11 月 8 日
匯率基準: USD/TWD 即期賣出 32.85
上週鋼廠漲盤範圍擴大,本週不同產品的價格開始走出不同方向。中鋼 12 月月盤再漲,熱軋通路卻還在消化 11 月較高的補貨成本;市場報導的國產 H 型鋼流通基價則先回升,與進口料報價上移並存。鋼筋又是另一個方向:主力鋼廠盤價守平,南部盤商卻出現更低的轉賣試價。這輪漲盤能走多遠,取決於通路能不能在新價出貨,也取決於買方還有多少替代貨源。
台幣走弱提高了進口貨款,但亞洲鋼價沒有全面跟漲。中國五大鋼品本週增產、表觀消費回落,總庫存雖續降,去化速度已慢於上週;普通碳結圓鋼也繼續走低。進口競爭仍在,只是較低的美元報價,換成台幣後未必能帶來同等的降本。
本週關鍵數據與前四週比較
| 指標 | W42 | W43 | W44 | W45 | W46 最新值 | 較 W45 截點 |
|---|---|---|---|---|---|---|
| 鐵礦砂(USD/T) | 90.68 | 90.90 | 90.83 | 90.71 | 92.70 | +2.19% |
| 鐵礦砂(CNY/T) | 682.50 | 672.50 | 675.00 | 672.00 | 687.50 | +2.31% |
| 焦煤指標(USD/T) | 270.00 | 266.00 | 266.00 | 268.04 | 255.00 | -4.86% |
| 美國熱軋 HRC 指標(USD/T) | 1,316.08 | 1,356.00 | 1,381.00 | 1,429.00 | 1,425.00 | -0.28% |
| 國際廢鋼指標(USD/T) | 394.50 | 395.00 | 391.50 | 403.00 | 411.00 | +1.99% |
| 螺紋/鋼材指標(CNY/T) | 3,099.00 | 3,089.00 | 3,051.00 | 3,035.00 | 3,046.00 | +0.36% |
| 唐山普方胚出廠價(CNY/T) | 2,950 | 2,950 | 2,920 | 2,890 | 2,880 | -0.35% |
| USD/TWD 即期賣出 | 31.94 | 32.42 | 32.62 | 32.63 | 32.85 | +0.22 |
| USD/CNY | 6.69259 | 6.68630 | 6.66948 | 6.65231 | 6.67240 | +0.30% |
國際廢鋼指標採 11 月 5 日資料,其餘商品指標及 USD/CNY 採 11 月 6 日資料;方胚採 11 月 8 日唐山遷安主流出廠價。美國 HRC 與國際廢鋼為參考指標,與下文實體成交分列。USD/TWD 為 11 月 8 日玉山銀行即期賣出查詢值。
板捲|中鋼 12 月續漲,熱軋流通仍未跟上
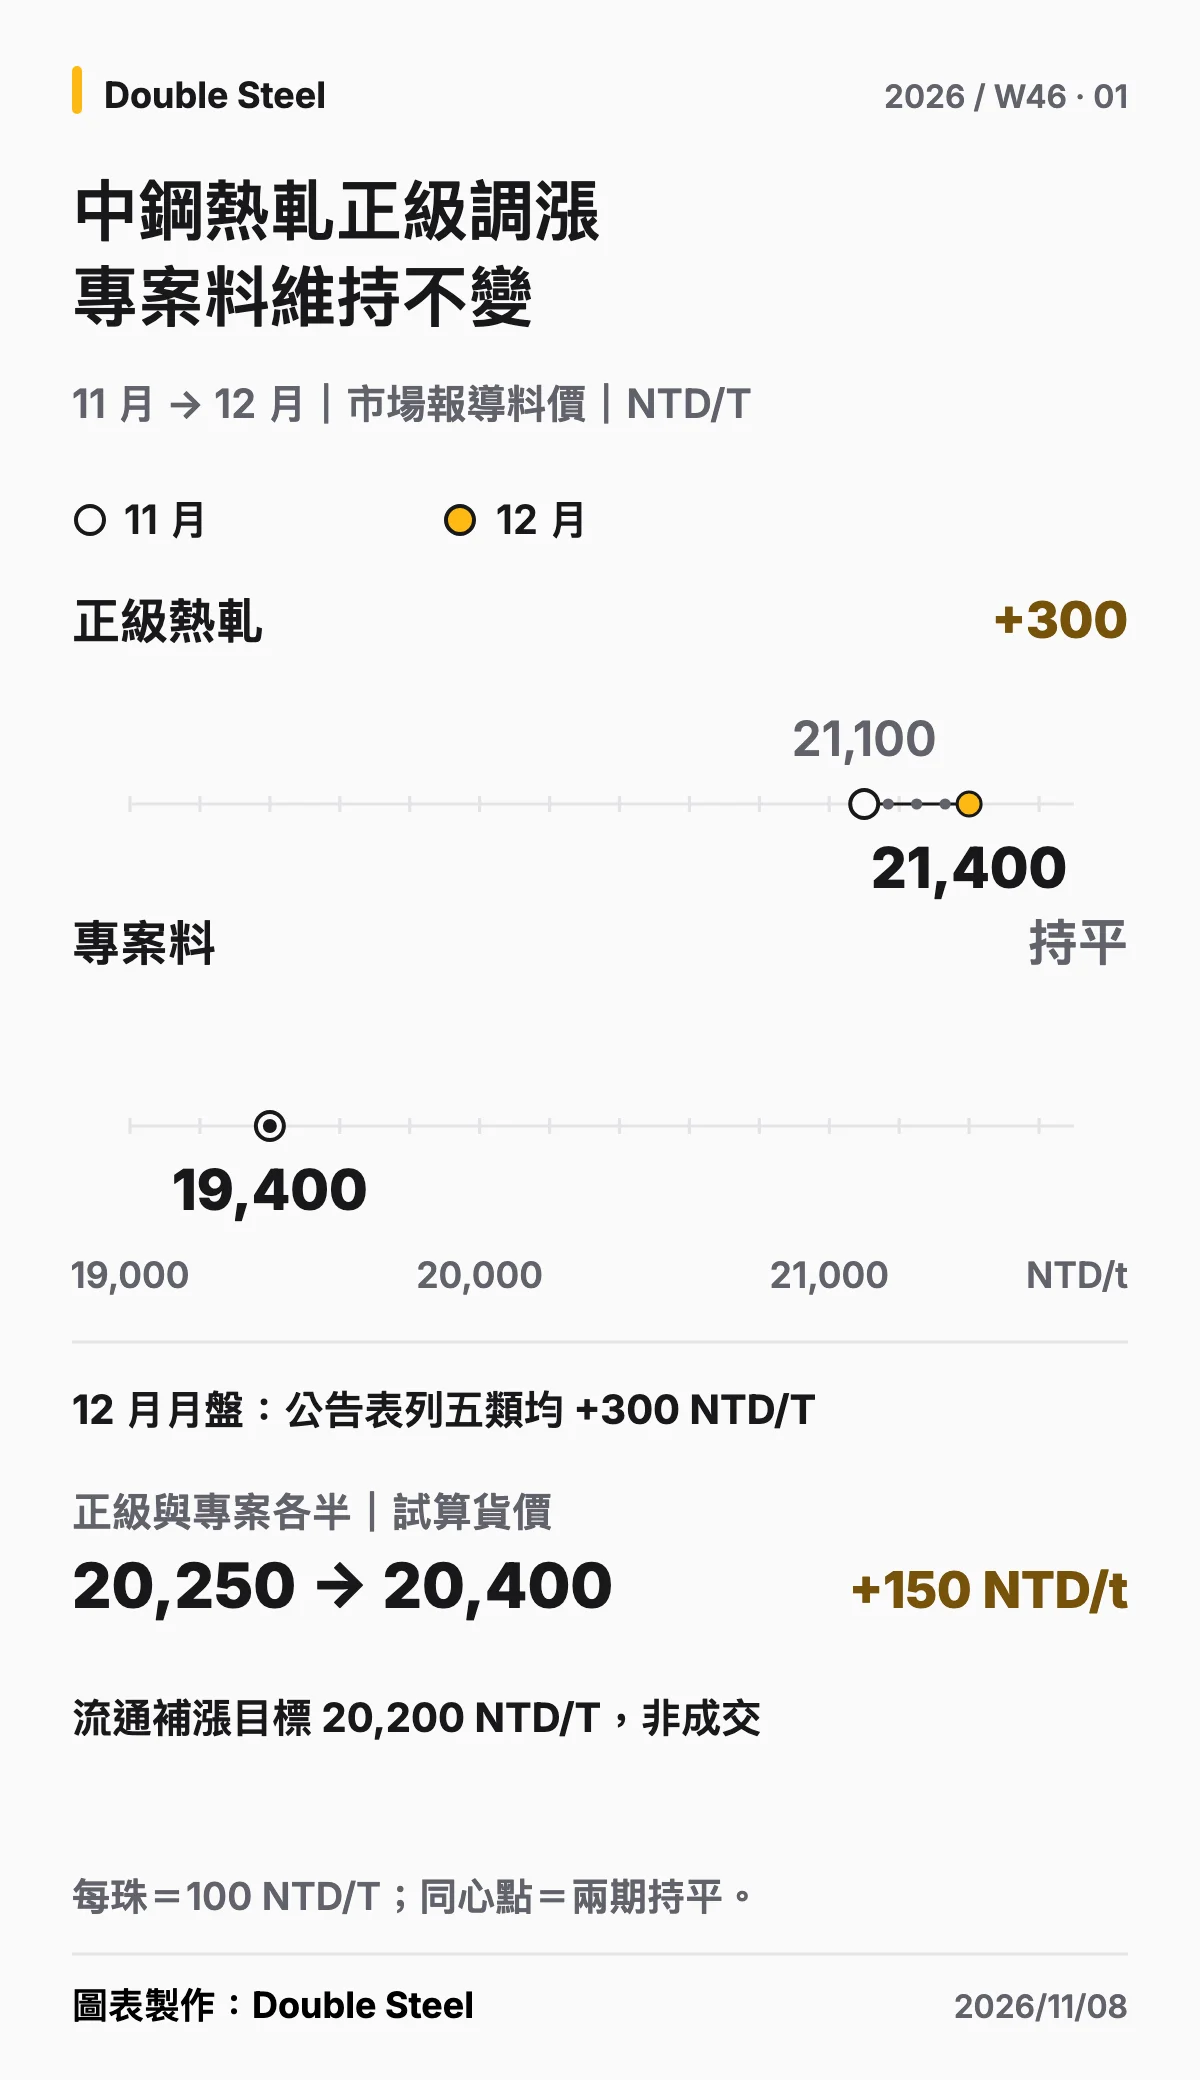
中鋼 11 月 5 日公布 12 月月盤,一般料熱軋鋼板與鋼捲、軋延用熱軋鋼捲、一般料冷軋鋼捲、建材用電鍍鋅,以及建材與烤漆用熱浸鍍鋅,表列五類均調漲 300 NTD/T。對照 W42 中鋼公布 11 月月盤漲 900、W43 中鴻跟進,12 月新盤延續漲勢,但調幅已收斂。
熱軋買方實際面對的成本,還要看用料組合。據市場報導,12 月正級料由 21,100 調至 21,400 NTD/T,專案料維持 19,400 NTD/T;假設兩者各半,平均貨價由 20,250 升至 20,400 NTD/T,增加 150 NTD/T。國產熱軋盤前流通自運價仍約 19,800~20,000 NTD/T,與 W44 所見區間相近;盤後部分業者提出的 20,200 NTD/T 尚是補漲目標。即使達到該目標,也仍低於上述各半的 12 月貨價試算,較高成本的國產補貨仍難靠這一輪現貨補價消化。
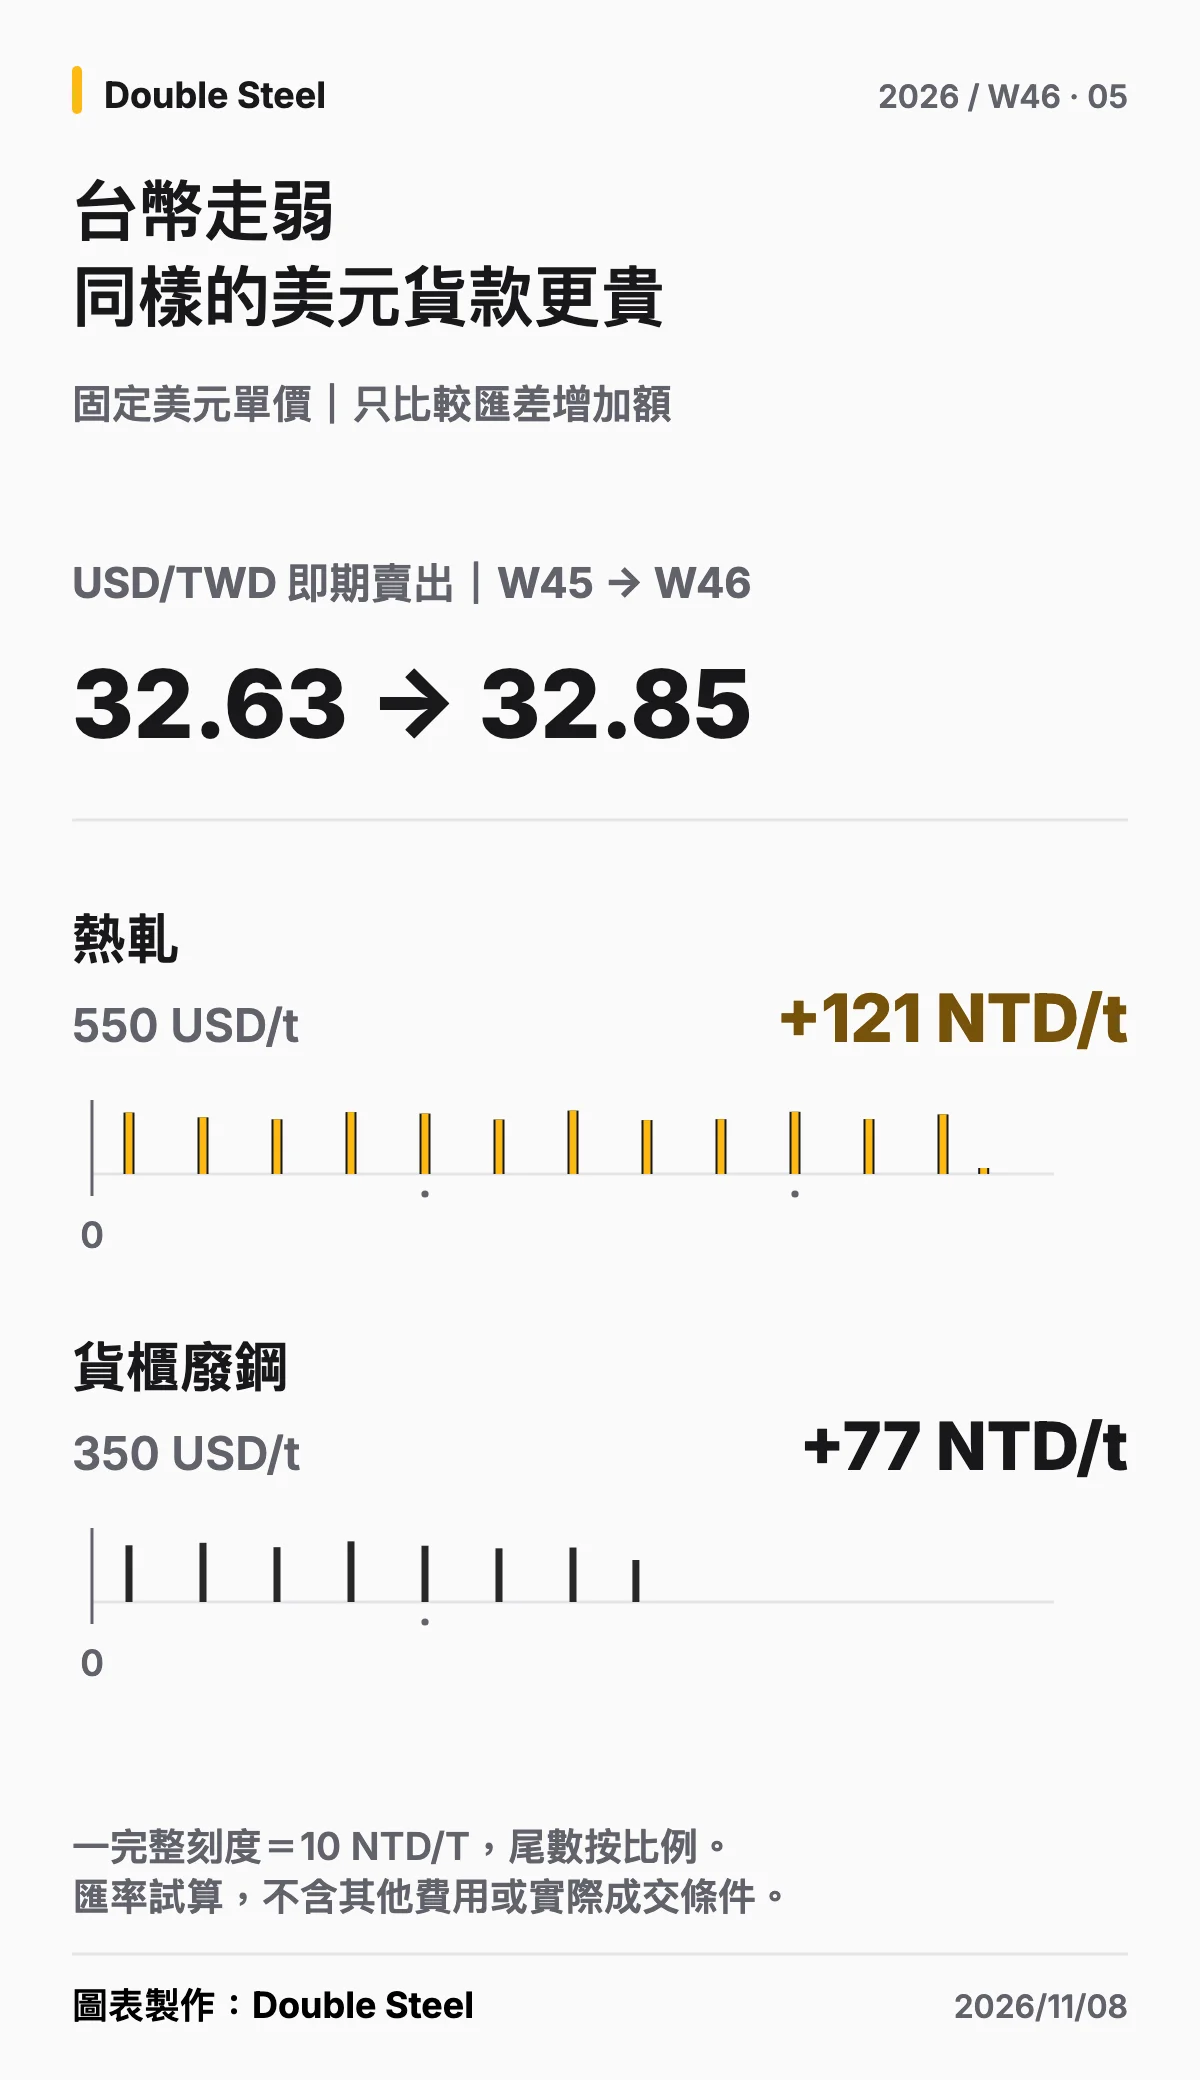
進口端則是美元報價與換匯成本拉扯。W45 浦項熱軋對台降報價仍未成交;本週越南和發熱軋以越盾計價持平,部分美元換算報價小升,河靜 1~2 月交期熱軋也維持平盤。另一方面,中國北方港口 SS400 熱軋出口主流報價週減 6 至 FOB 485 USD/T。這些區域價格為買方保留議價空間,但以同一筆 550 USD/T 貨款試算,美元即期賣出由 32.63 升至 32.85,每噸就多 121 元。
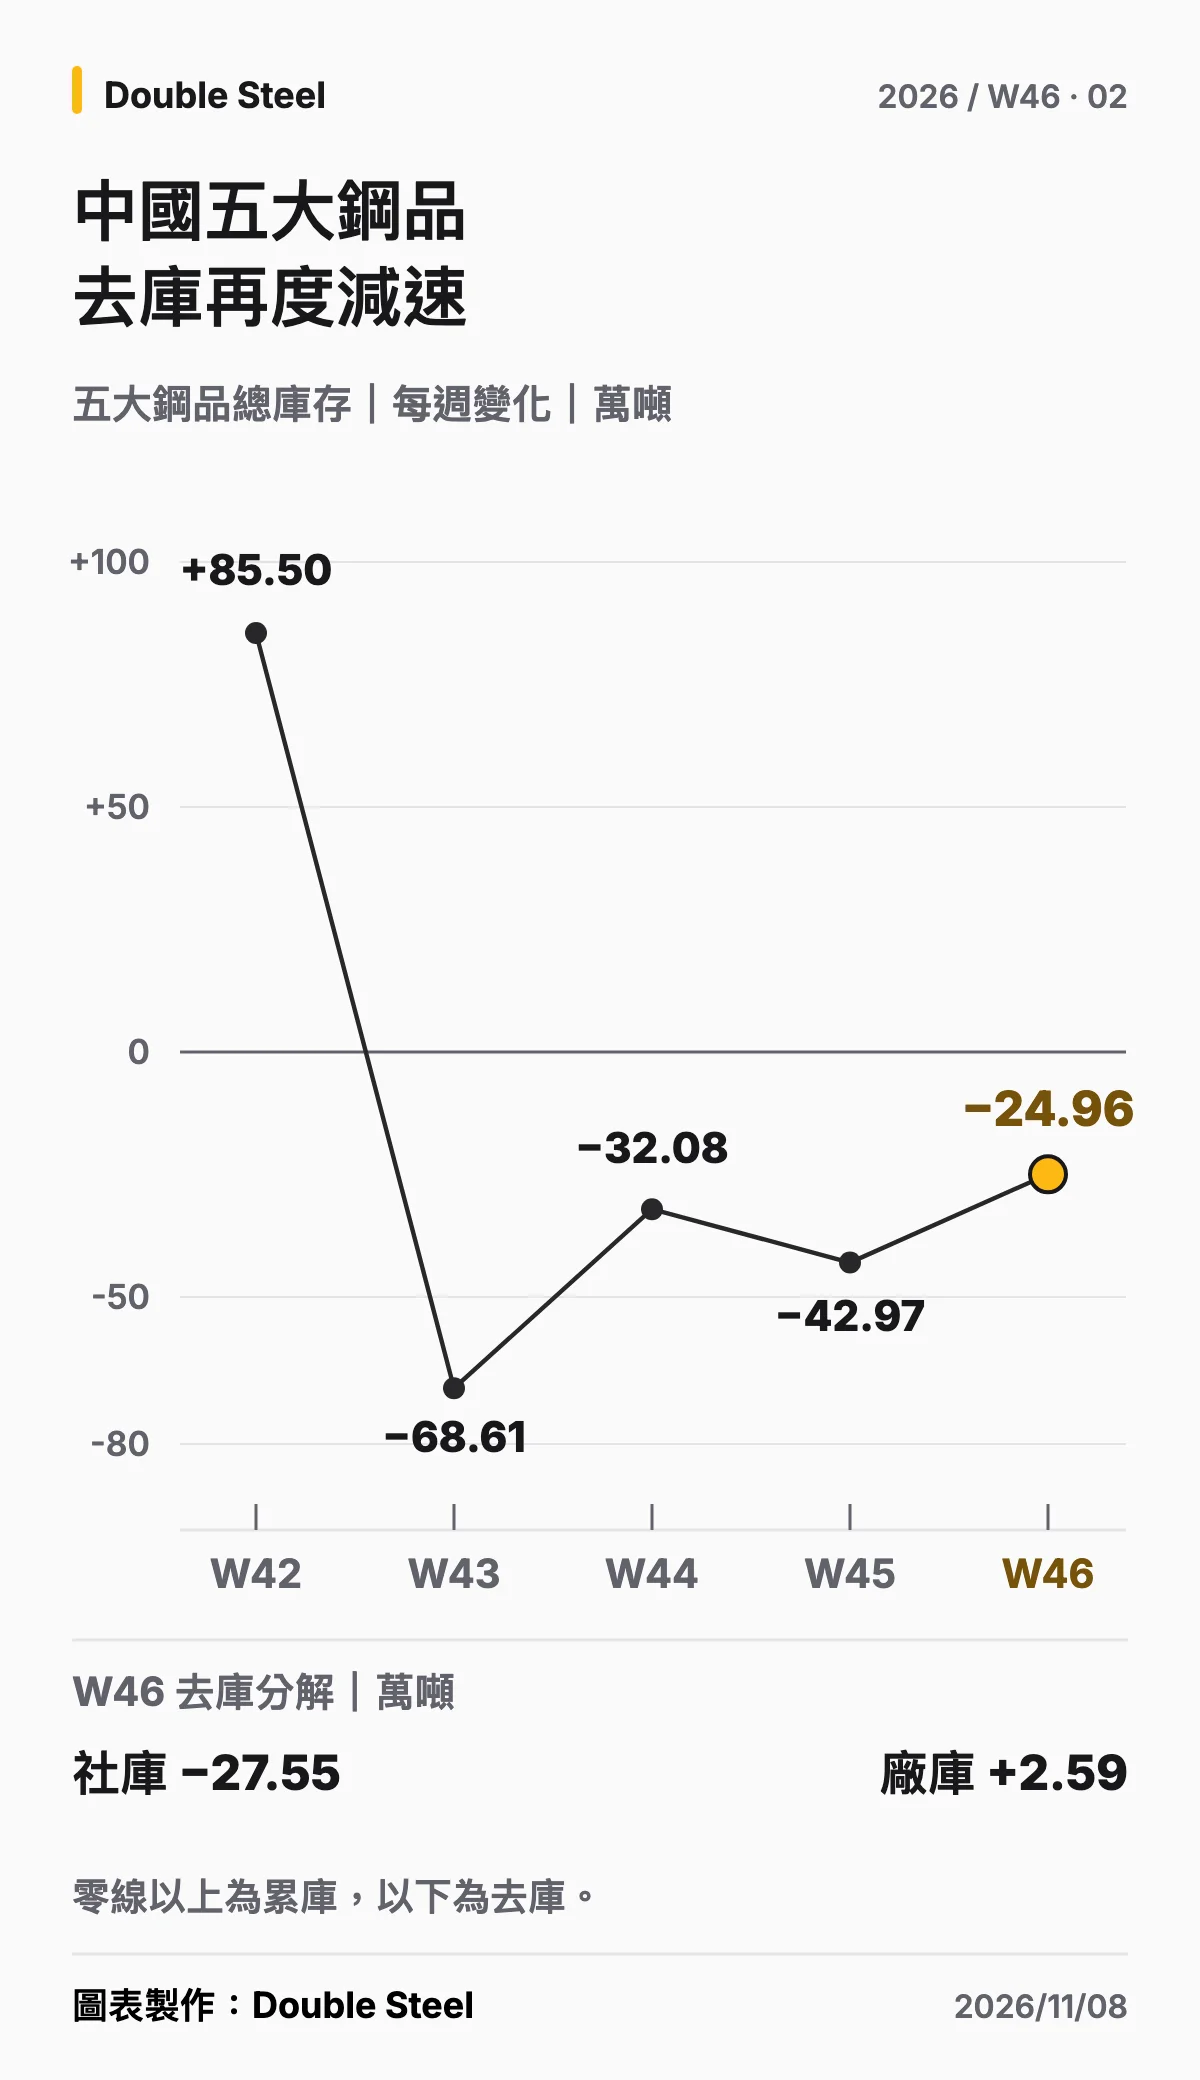
中國板材上一期去化加快,本期支撐轉弱。五大鋼品總庫存從 W42 假期增加 85.50 萬噸,到 W43 復工後減少 68.61 萬噸,接著 W44 減少 32.08、W45 減少 42.97,W46 的去庫量再縮至 24.96 萬噸。這次不只是去庫速度變慢:週產量增加 7.09 萬噸至 804.89 萬噸,表觀消費反降 1.30% 至 829.85 萬噸,廠庫增加 2.59 萬噸、社庫減少 27.55 萬噸。分組看,板材表觀消費週減 0.6%,建材減 2.6%;另以 37 家熱軋生產企業樣本觀察,熱軋廠庫增 3.28 萬噸至 71 萬噸。五大鋼品社庫續降之際,熱軋廠端貨源卻增加,亞洲出口報價仍面臨競爭。
鋼筋|鋼廠守住新盤,南部通路試價下移
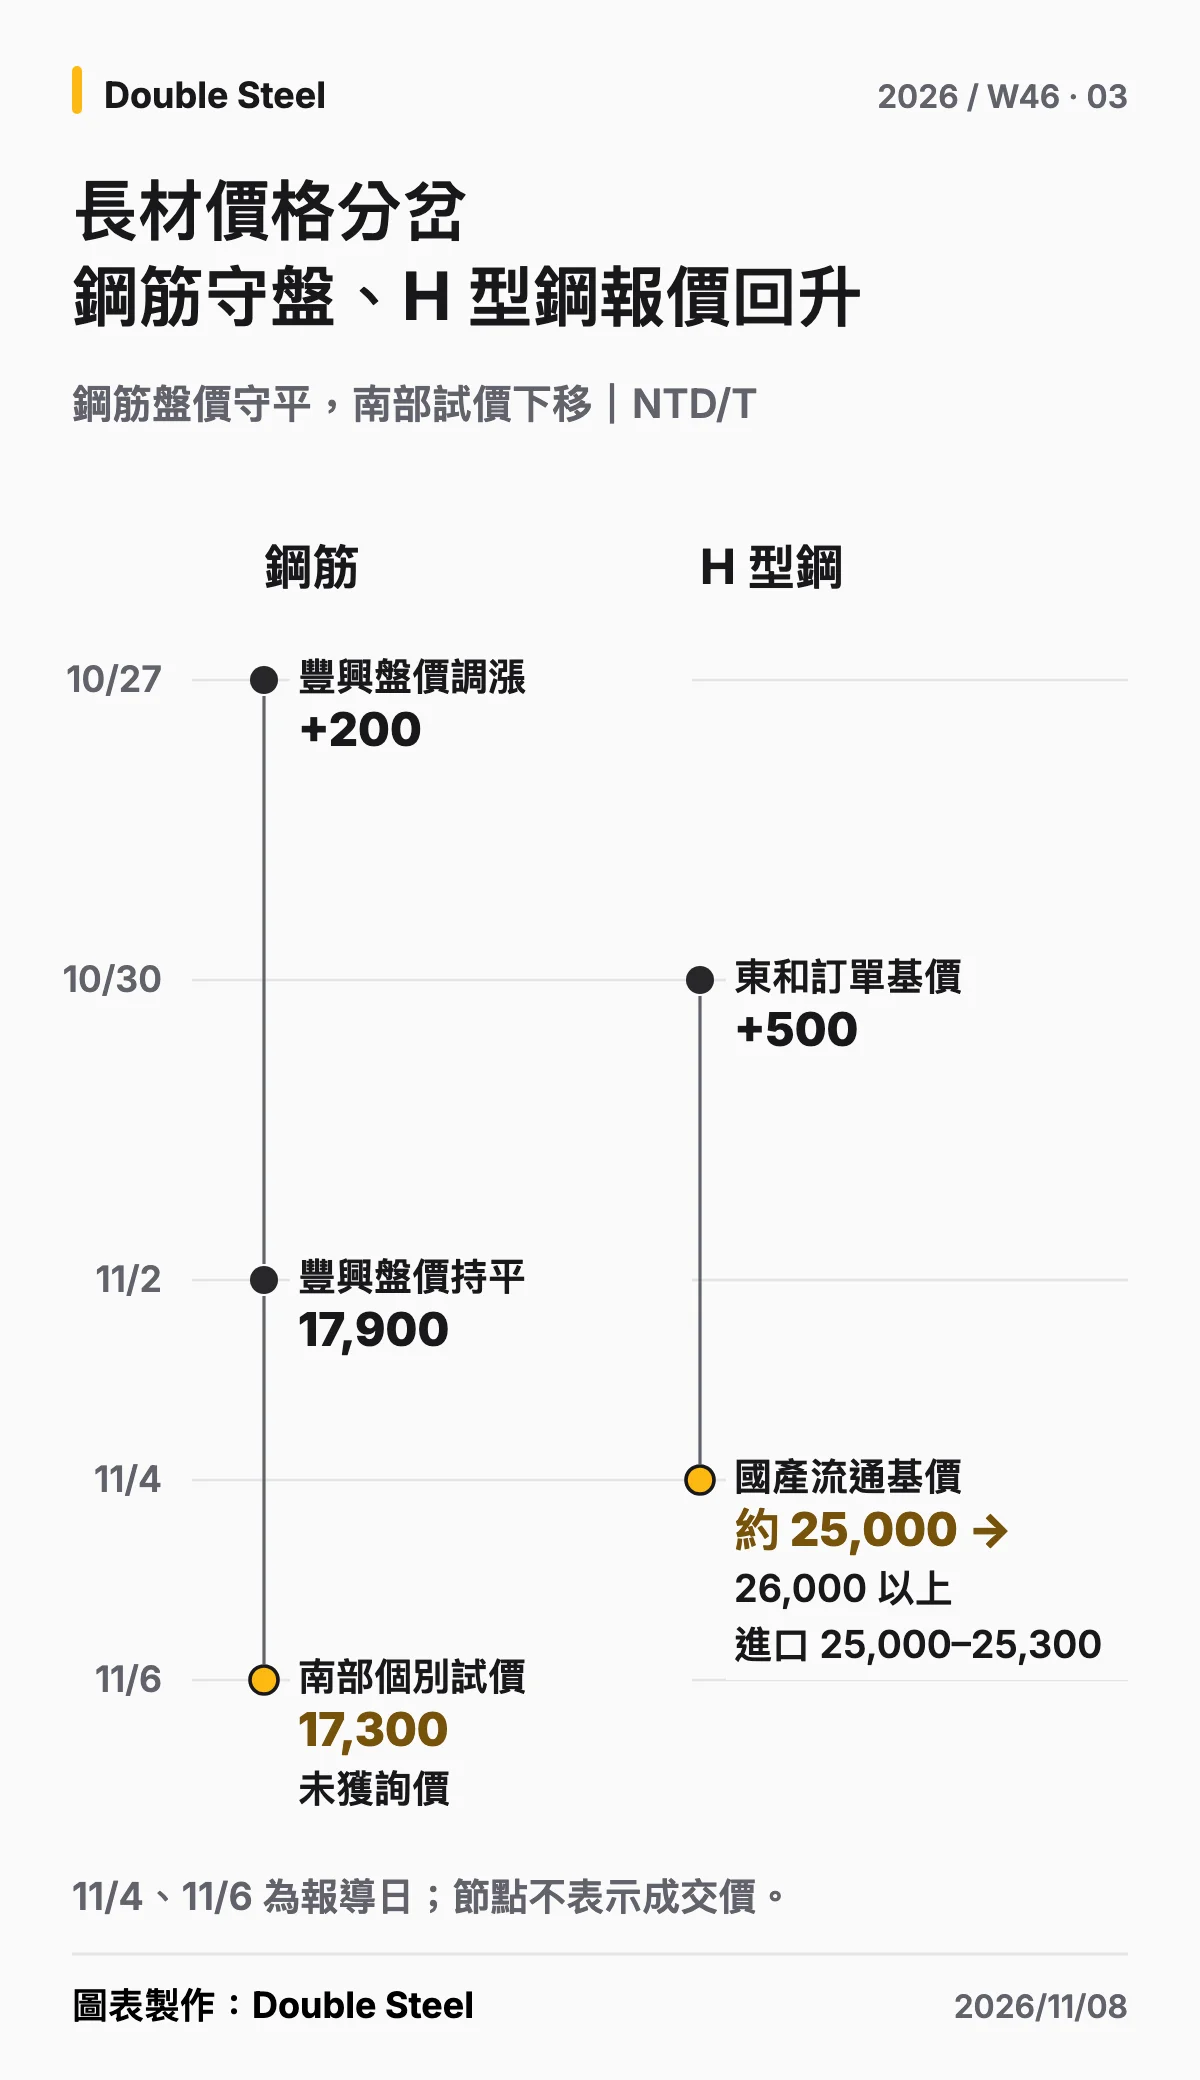
豐興 11 月 2 日鋼筋、廢鋼與型鋼均開平盤,鋼筋維持牌價 18,500、盤價 17,900 NTD/T;易昇、慶欣欣鋼筋盤價也分別維持 17,500、17,700 NTD/T。W42 市場傳出一筆約 6,000 噸大單,W43 沒有帶動一般通路追價,W44 則是低價帶出批量補貨,W45 豐興才補漲 200 NTD/T。
真正下移的是通路的試價。南部大盤商轉賣報價約 17,400~17,500 NTD/T,另有個別業者試到 17,300 NTD/T,低於 W45 所見的 17,400~17,600 NTD/T。與 W44 低價帶出批量補貨不同,這筆試價據報連詢價也未帶動。鋼廠要維持補漲後的盤價,面對的壓力仍是盤商以較低售價爭取出貨。
型鋼|H 型鋼流通基價回升,進口貨源成為關鍵
W43 東和第二次調漲後,W45 又有中龍 H 型鋼基價調漲 900、東和第三次調漲 500 NTD/T;此前國產流通價在約 25,000 NTD/T 附近受阻。本週市場報導,進口 H 型鋼流通基價由約 24,000 升至 25,000~25,300 NTD/T,國產基價也由約 25,000 上拉至 26,000 NTD/T 以上。豐興型鋼本週仍開平盤,本期的新訊號主要在 H 型鋼的流通端。
進口資源偏緊,國產廠也有澳洲、美國出口訂單承接。在營建用料買氣仍偏弱的情況下,進口基價墊高,比內需放量更能解釋這一輪國產報價上移。鋼廠下一輪內銷提價仍是市場消息,本輪報價能否站住,要看實際出貨是否跟上。
圓棒與特殊鋼|中國現貨續弱,韓國國產守價、日本鋼廠推漲
台灣前幾週已出現不同品項各走各路的情況:W44 中碳直棒受到進口現貨與遠期低價競爭,W45 則是豐興小型鋼調漲,帶動部分小尺寸普材圓棒基價上移。本週可對照的新增訊號主要來自中、日、韓,尤以普通碳結鋼的現貨壓力最清楚。
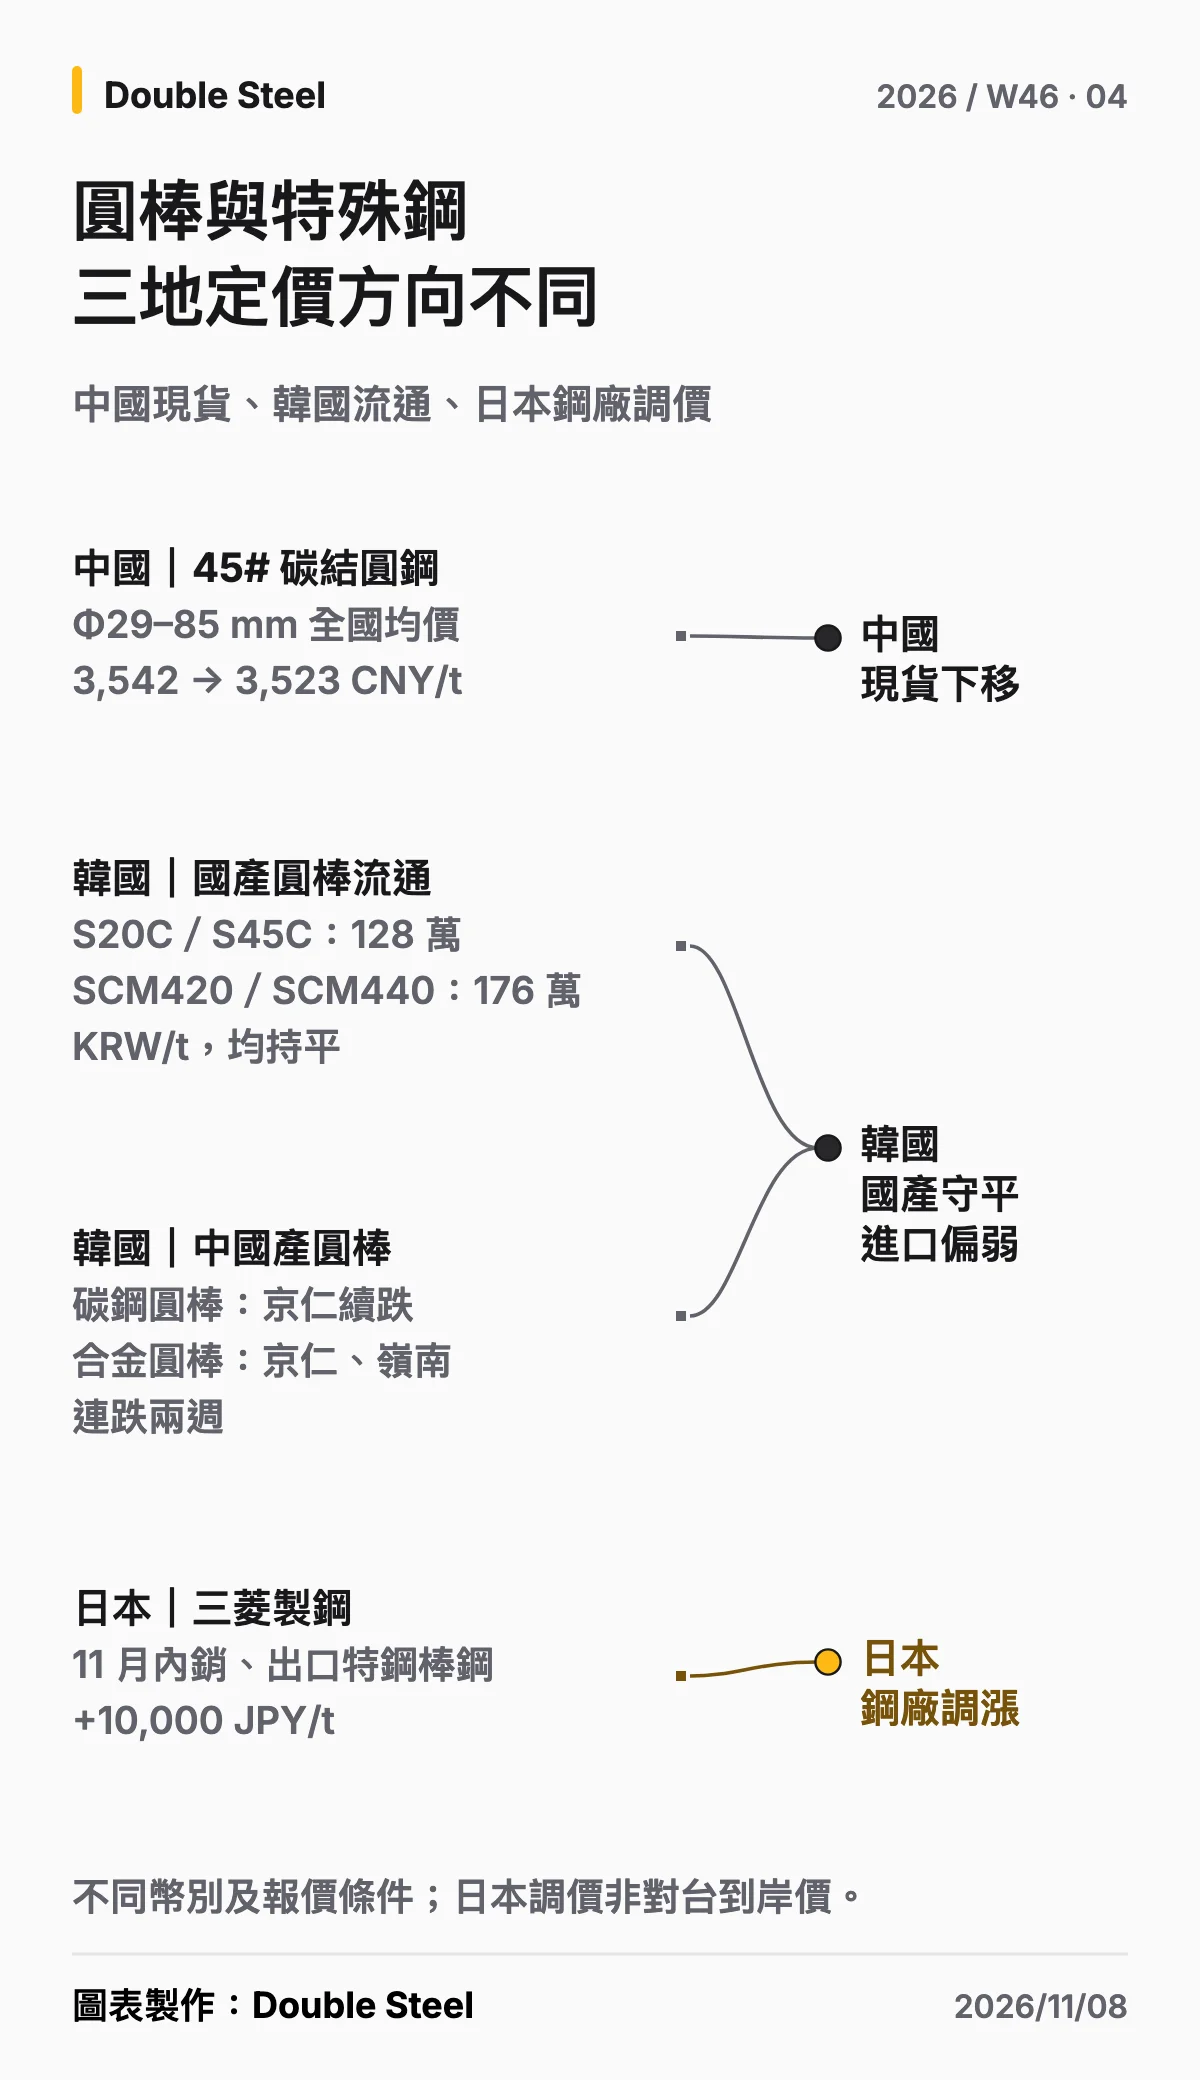
中國 Mysteel 的 45#、直徑 29~85 mm 碳結圓鋼全國均價,11 月 6 日為 3,523 CNY/T,較 W45 的 3,542 再低 19,也低於 W42 的 3,590 和 W43 的 3,580。同日的華東流通調研中,淮鋼 45# 報 3,460、40Cr 報 3,800 CNY/T,均比前週低 30。蘭格 46 家優特鋼廠庫存增 3.61 萬噸至 161.41 萬噸,25 城貿易商社庫卻減 2.63 萬噸至 131.87 萬噸。相較 W44 兩端同步增庫,本週通路轉向控庫、讓價出貨,鋼廠庫存仍在增加,普通碳結與合結圓鋼的報價因而承壓。
韓國 11 月首週的國產 S20C/S45C 圓棒流通價約 128 萬 KRW/T,SCM420/SCM440 約 176 萬 KRW/T,均與前週持平。同一市場內,中國產碳鋼圓棒在京仁地區續跌,中國產合金圓棒則在京仁及嶺南連跌兩週。韓國通路報價的分歧,顯示價格壓力主要由進口材先反映。
據日本《日刊鐵鋼新聞》報導,三菱製鋼 11 月 4 日宣布,11 月起內銷與出口特殊鋼棒鋼全品項調高 10,000 JPY/T,以反映能源、合金鐵與物流等成本上升。接續 W45 愛知製鋼的契約調價,本週又多了一家日系鋼廠推漲。中國普通圓鋼降價、韓國同市場的國產與進口價分歧,以及日本鋼廠調價,反映的是不同國家料源的定價方向;日系漲幅是否傳到台灣,仍要觀察最新的到岸報價。
煉鋼原料|鐵礦反彈、焦煤偏弱,電爐補料仍受匯率牽制
海運鐵礦週尾反彈。62% 澳洲粉礦運往中國的實體報價,從前期 10 月 30 日 CFR 92.25 USD/T,升至 11 月 6 日 95.10 USD/T。價格回升之際,Mysteel 的 247 家鋼廠日均鐵水產量反降 1.18 萬噸至 230.69 萬噸;本輪礦價反彈沒有伴隨高爐產出回升。
冶金煤走勢不同。焦煤參考指標較上期回落,Mysteel 11 月 6 日亦指出遠期海運煉焦煤偏弱,港口報價相對有支撐。中國焦炭在 10 月兩輪降價後,近期現貨仍以持穩為主;煤價走弱與鐵水減量提高了鋼廠壓價意願,但截至本期截點,新一輪提降仍未確認執行。高爐成本暫時是礦價回升、煤焦支撐轉弱相互拉扯。
廢鋼則是海外與台灣不同步。美國 11 月國內廢鋼價格據報已初步上漲,土耳其也傳出深海美廢以 CFR 407 USD/T 成交。台灣方面,市場報導的美國貨櫃廢鋼買方出價仍約 CFR 343~345 USD/T,低於同篇報導評估的合理價位 CFR 348~350 USD/T。即使美元貨值固定在 350 USD/T,本週匯差也使每噸貨款增加 77 元;在鋼筋流通試價往下的情況下,電爐廠承接高價進口廢鋼的空間更小。
方胚方面,唐山遷安普方胚雖從週中低位反彈,截點價仍比上期低 10 CNY/T。俄羅斯電爐方胚已從 W45 等待報價進到議價,市場傳出台灣買方對高拉加釩胚出價低於 CFR 500 USD/T,但該筆出價未獲接受。對要用方胚替代廢鋼的買方而言,壓低出價與買到可交付的貨,仍是兩回事。
下週觀察
- 板捲: 國產熱軋能否在 20,000 元/噸以上出現持續成交,以及進口新報價折成台幣後能否擴大替代價差。
- 長材: H 型鋼上移後的基價能否落到同規格出貨;南部鋼筋低價試單能否重新帶出批量承接。
- 圓棒與原料: 中國優特鋼廠庫是否續增、日系特殊鋼調價是否反映在新報價,以及俄胚、美廢有沒有清楚的成交價格與交期。
本週最清楚的變化,是國產與進口 H 型鋼流通基價同時上移;熱軋仍在試探補價,南部鋼筋則有更低的試價。接下來能否修復利差,要看報價上移的品項能否以新價出貨,以及進口補料成本能否降到成品售價可承受的水準。
資料來源: TradingEconomics(商品指標及 USD/CNY,資料截至 2026/11/05~11/06)、玉山銀行(USD/TWD 即期匯率,查詢截至 2026/11/08)、中鋼公司(12 月月盤公告,2026/11/05)、台灣鋼鐵新聞網(盤價、流通及原料報導,截至 2026/11/07)、Mysteel(截至 2026/11/06;唐山方胚,截至 2026/11/08)、蘭格鋼鐵(優特鋼週報,截至 2026/11/06)、日本《日刊鐵鋼新聞》(三菱製鋼調價,2026/11/05)、韓國《SteelDaily》(特殊鋼棒鋼流通行情,2026/11/06)。
本報告由双享鋼鐵股份有限公司市場研究部發布,內容僅供市場研究與採購評估參考,不構成投資或直接採購決策之最終依據。