發布日期: 2026 年 10 月 19 日
行情與新聞截點: 2026 年 10 月 18 日
匯率基準: USD/TWD 即期賣出 32.42
W43 的鋼市主軸,是「盤價續漲、現貨難跟;中國恢復去庫,台幣貶值加重補貨壓力」。中鴻跟進調高 11 月內銷盤價,但台灣熱軋流通售價仍停留在上週區間;鋼筋則延續鋼廠守價、盤商低價轉賣的拉鋸,前期大單還沒有帶動一般買盤追價。相較前四週,本期的矛盾已從能否漲盤,轉向新成本如何轉嫁。
中國完整復工週已有實際改善:五大鋼品總庫減少 68.61 萬噸,消化約八成上期假期累庫,熱軋也恢復去庫。但鋼筋仍占社庫淨減量的大部分,冷軋近乎持平、中厚板繼續增加,板材價格也未同步轉強。需求回補已發生,力道卻集中於特定品項及節後提貨。
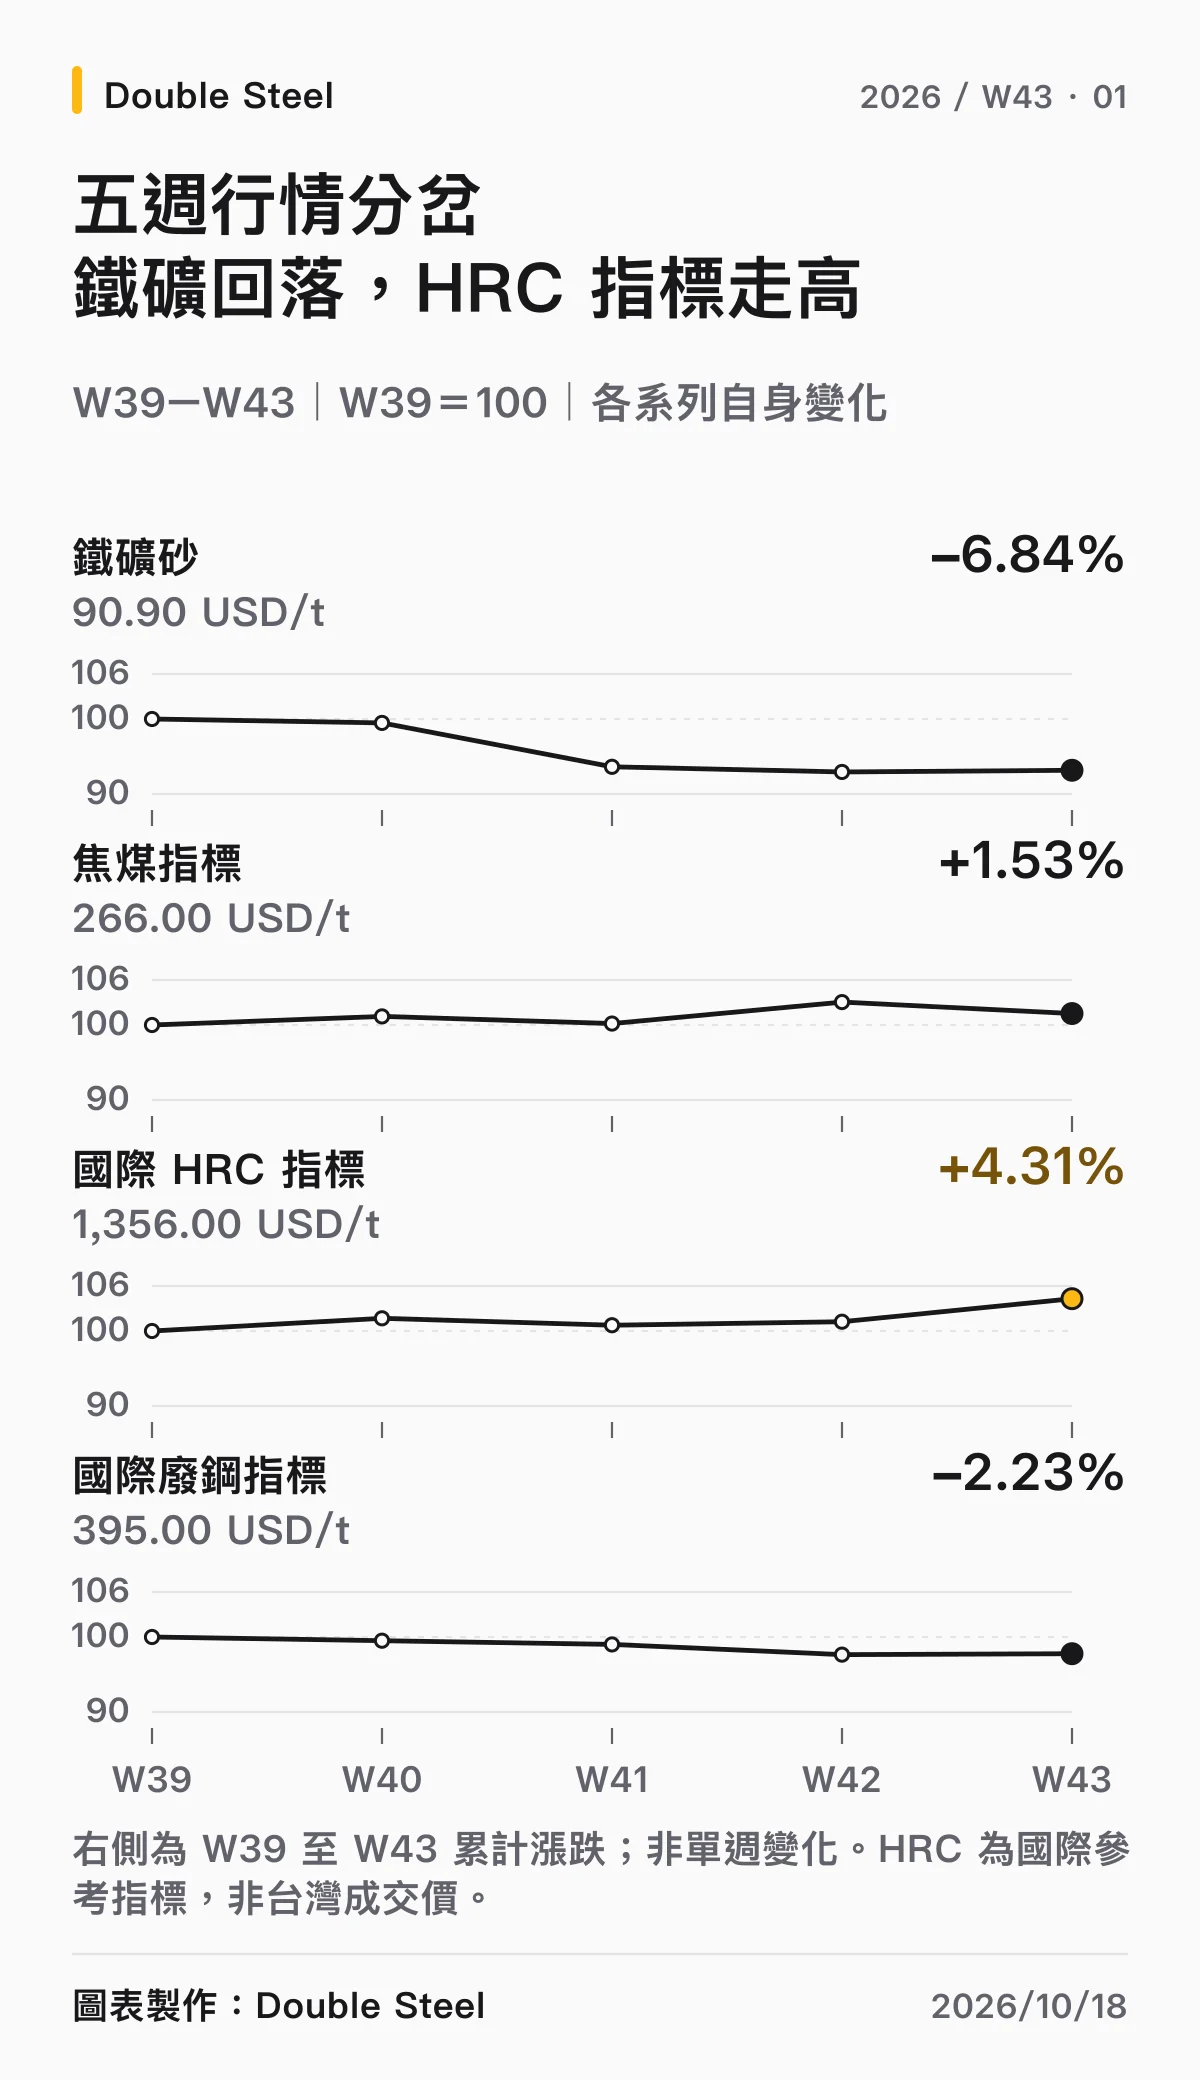
原料方面,中國焦炭第二輪降價正式執行,鐵礦週尾反彈,海運焦煤依品質分化;廢鋼則是日本續強、印度及土耳其部分進口行情偏弱。對台灣而言,美元報價下修的利益,又被台幣貶值抵銷大半,高爐降本與電爐成本壓力仍是兩條不同的線。
本週關鍵數據與前四週比較
| 指標 | W39 | W40 | W41 | W42 | W43 最新值 | 較 W42 截點 |
|---|---|---|---|---|---|---|
| 鐵礦砂(USD/T) | 97.57 | 97.06 | 91.35 | 90.68 | 90.90 | +0.24% |
| 鐵礦砂(CNY/T) | 715.50 | 713.50 | 702.50 | 682.50 | 672.50 | -1.47% |
| 焦煤指標(USD/T) | 262.00 | 265.00 | 262.50 | 270.00 | 266.00 | -1.48% |
| 國際熱軋 HRC 指標(USD/T) | 1,300.00 | 1,322.00 | 1,310.00 | 1,316.08 | 1,356.00 | +3.03% |
| 國際廢鋼指標(USD/T) | 404.00 | 402.00 | 400.00 | 394.50 | 395.00 | +0.13% |
| 螺紋/鋼材指標(CNY/T) | 3,099.00 | 3,107.00 | 3,109.00 | 3,099.00 | 3,089.00 | -0.32% |
| 唐山普方胚出廠價(CNY/T) | 3,000 | 3,010 | 2,980 | 2,950 | 2,950 | 持平 |
| USD/TWD 即期賣出 | 31.87 | 31.85 | 31.91 | 31.94 | 32.42 | +0.48 |
| USD/CNY | 6.69531 | 6.72040 | 6.70627 | 6.69259 | 6.68630 | -0.09% |
本期焦煤、國際廢鋼指標採 10 月 15 日資料,其餘表列商品指標及 USD/CNY 採 10 月 16 日資料;唐山普方胚為 10 月 18 日遷安主流出廠價,玉山銀行匯率為 10 月 18 日查詢值。漲跌以各期週報截點計算,USD/TWD 為絕對價差。國際指標與下文各品級的實體報價分列。
第一章:中鴻跟進漲盤,板捲流通價卻停在原地
國產補貨成本續升,現貨補漲尚未接棒
中鴻 10 月 14 日公布 11 月內銷盤價,熱軋、冷軋及鍍鋅各調高 900 NTD/T,延續前一週中鋼新盤的補漲方向。對使用國產基料的加工及流通業者而言,後續補貨成本上移已更明確。
但 10 月 14 日市場報導的熱軋流通自運價,仍約 19,500~19,800 NTD/T,與 W42 相同;業者希望推進至 20,000~20,300 NTD/T 的補漲目標,尚未成為普遍交易區間。W39~W40 的流通價逐步墊高,到了本期卻出現停頓,新盤與現貨之間的時間差進一步壓縮後續補貨毛利。
本週板捲的壓力並非鋼廠沒有調價,而是加工端售價跟不上。持有較早低成本庫存的業者仍能出貨,新採購者卻須承接較高盤價,市場因而呈現同樣守價、不同成本承受力的分化。
印尼熱軋已有較低美元成交,匯率吃掉多數降幅
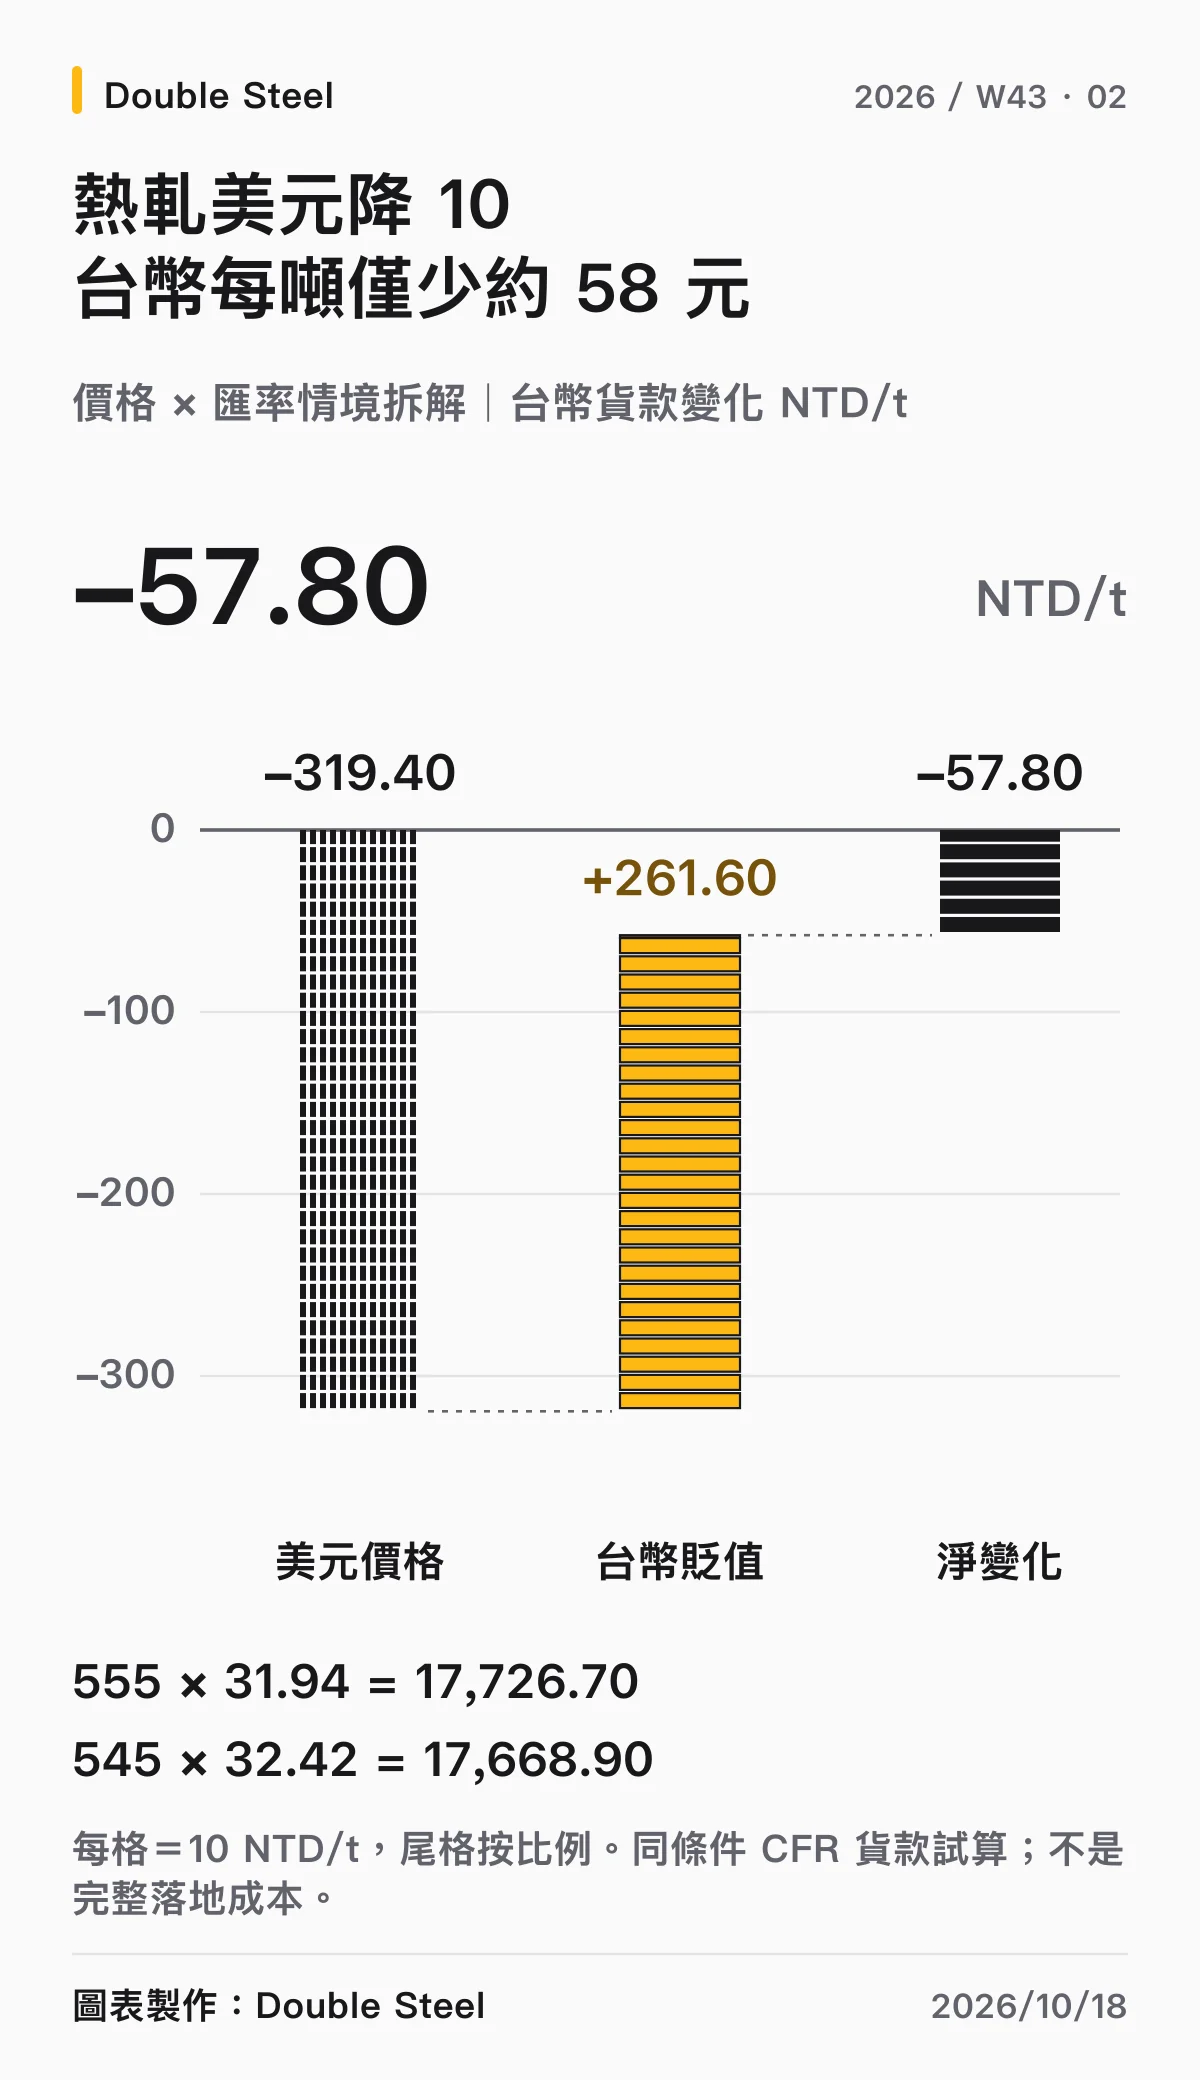
進口端出現較低價的新成交。10 月 16 日刊載報導指出,印尼熱軋對台 CFR 545 USD/T 已成交約 5,000 噸,低於前批市場報導的 CFR 554~556 USD/T。這讓買方取得新的價格參考,但各批規格、裝期與付款條件仍影響實際比較。
台幣則明顯改變了成本換算。玉山銀行即期賣出由 W42 的 31.94 升至 32.42。以先前批次中間值 555 USD/T、W42 匯率作代表,並固定其他條件,貨款折合 17,726.70 NTD/T;545 USD/T 按本期匯率換算為 17,668.90 NTD/T,僅減少約 58 NTD/T。
因此,美元降價已提供議價空間,台幣補貨成本卻沒有同幅下降。以 545 USD/T 固定貨值看,單是這一週匯率變動,就增加約 262 NTD/T 的換匯支出。
浦項則呈現另一種價格層次:熱軋對台報價約 CFR 620 USD/T,市場傳出的 600 USD/T 仍屬可能議價水準;酸洗另有 CFR 625 USD/T 的成交報導。高報價、議價評估與不同產品成交並存,進口市場也不是單一價格全面下移。
第二章:鋼筋大單沒有帶動追價,成品與原料兩端拉鋸
豐興連三週平盤,一般通路仍有低價資源
豐興 10 月 12 日鋼筋、廢鋼及型鋼開平盤,連續第三週未調整;鋼筋基價為 18,300 NTD/T、廢鋼收購基價 9,800 NTD/T、型鋼 25,000 NTD/T。實際鋼筋市場議價仍大致落在南部 17,500 NTD/T、中北部 17,700 NTD/T,買方意向則偏向 17,300~17,500 NTD/T。
南部盤商仍有約 17,300 NTD/T 的轉賣資源,延續 W41 以來新貨與舊貨的價差。鋼廠雖有守價立場,買方仍能在通路尋找較低價,普遍補貨尚未轉為追價。
與工程及大單接單改善相比,目前延續的是特定交易的承接力,而非一般通路全面放量。大單提高訂單能見度,低價舊貨與大戶折讓卻壓住成品提價,是本週鋼筋市場更直接的矛盾。
進口廢鋼不便宜,電爐難靠原料下跌修復毛利
美國貨櫃廢鋼對台報價約 CFR 350~355 USD/T,市場評估最低可交易水準約 347~348 USD/T,低價可供量有限。日本 50:50 廢鋼報價約 CFR 385~390 USD/T,與台灣買方約 355~360 USD/T 的出價仍有明顯距離。
成品端提價受阻,原料端卻未出現充足低價貨源,加上台幣貶值,鋼廠的壓力集中在毛利,而不只是接單量。鐵礦及中國焦炭降價對高爐有幫助,對依賴廢鋼的台灣電爐卻沒有等量的降本效果。
長材內部也有差異。東和 H 型鋼本週再調高 500 NTD/T,兩次合計調高 1,000 NTD/T;型鋼的調價進度快於一般鋼筋,不能用單一長材行情概括兩者。
第三章:中國恢復去庫,長材主導、板材改善不均
約八成假期新增庫存已消化
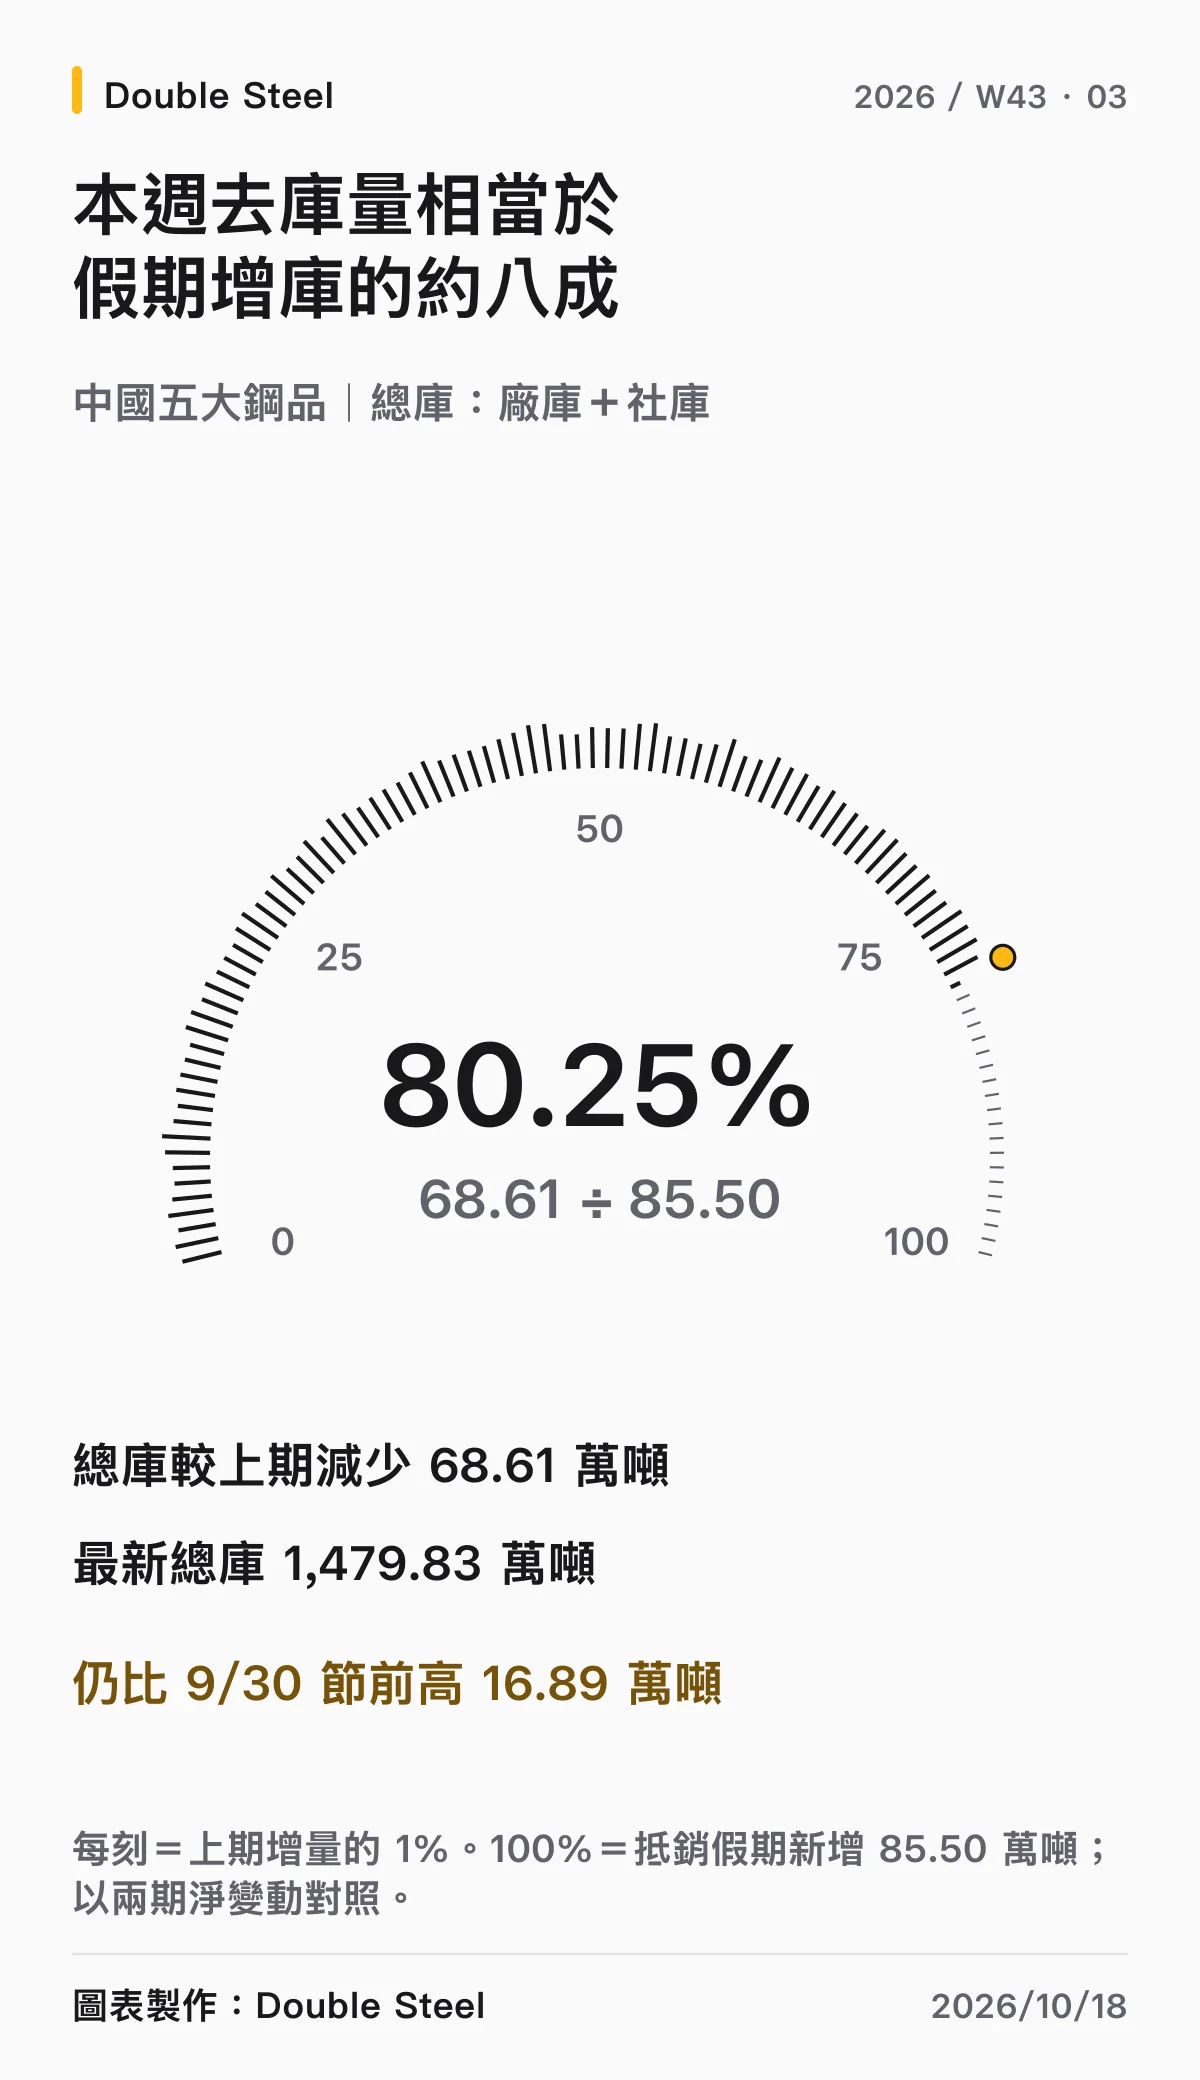
Mysteel 10 月 16 日公布的五大鋼品資料顯示,週產量為 794.52 萬噸,僅減少 0.41 萬噸;總庫存由上期 1,548.44 萬噸降至 1,479.83 萬噸,減少 68.61 萬噸、約 4.43%。在生產近乎持平的情況下,庫存下降主要反映復工後提貨恢復,而非大幅減產。
表觀消費回升至 863.13 萬噸,較假期低基期增加約 21.7%。本期去庫量相當於上期假期新增 85.50 萬噸的約八成,總庫與 9 月 30 日節前相比,已只高出 16.89 萬噸。W42 的累庫壓力確實緩解,不能再沿用節後需求仍未回來的描述。
但成交節奏不是一路放大。Mysteel 建材週度洞察指出,節後首日有集中成交,後續又縮量,買盤仍以低價剛需為主。本週的大幅回升,首先是交易與施工恢復正常,價格上攻的力量仍取決於後續連續提貨。
熱軋也去庫,但中厚板仍增、冷軋近乎持平
按同一組 10 月 9 日至 16 日社庫系列,五大鋼品社庫由 1,126.34 萬噸降至 1,083.02 萬噸,減少 43.32 萬噸。其中鋼筋減少 36.97 萬噸,約占淨減量 85%;熱軋減少 8.45 萬噸,線材小減 0.35 萬噸,冷軋僅減 0.03 萬噸,中厚板反增 2.48 萬噸。
因此,本週不只是建材改善,熱軋也已加入去庫;但板材內部差異仍大。熱軋 33 城社庫降至 372.30 萬噸,仍比節前 358.10 萬噸高出 14.20 萬噸,假期及前期累積的供應尚未完全消化。
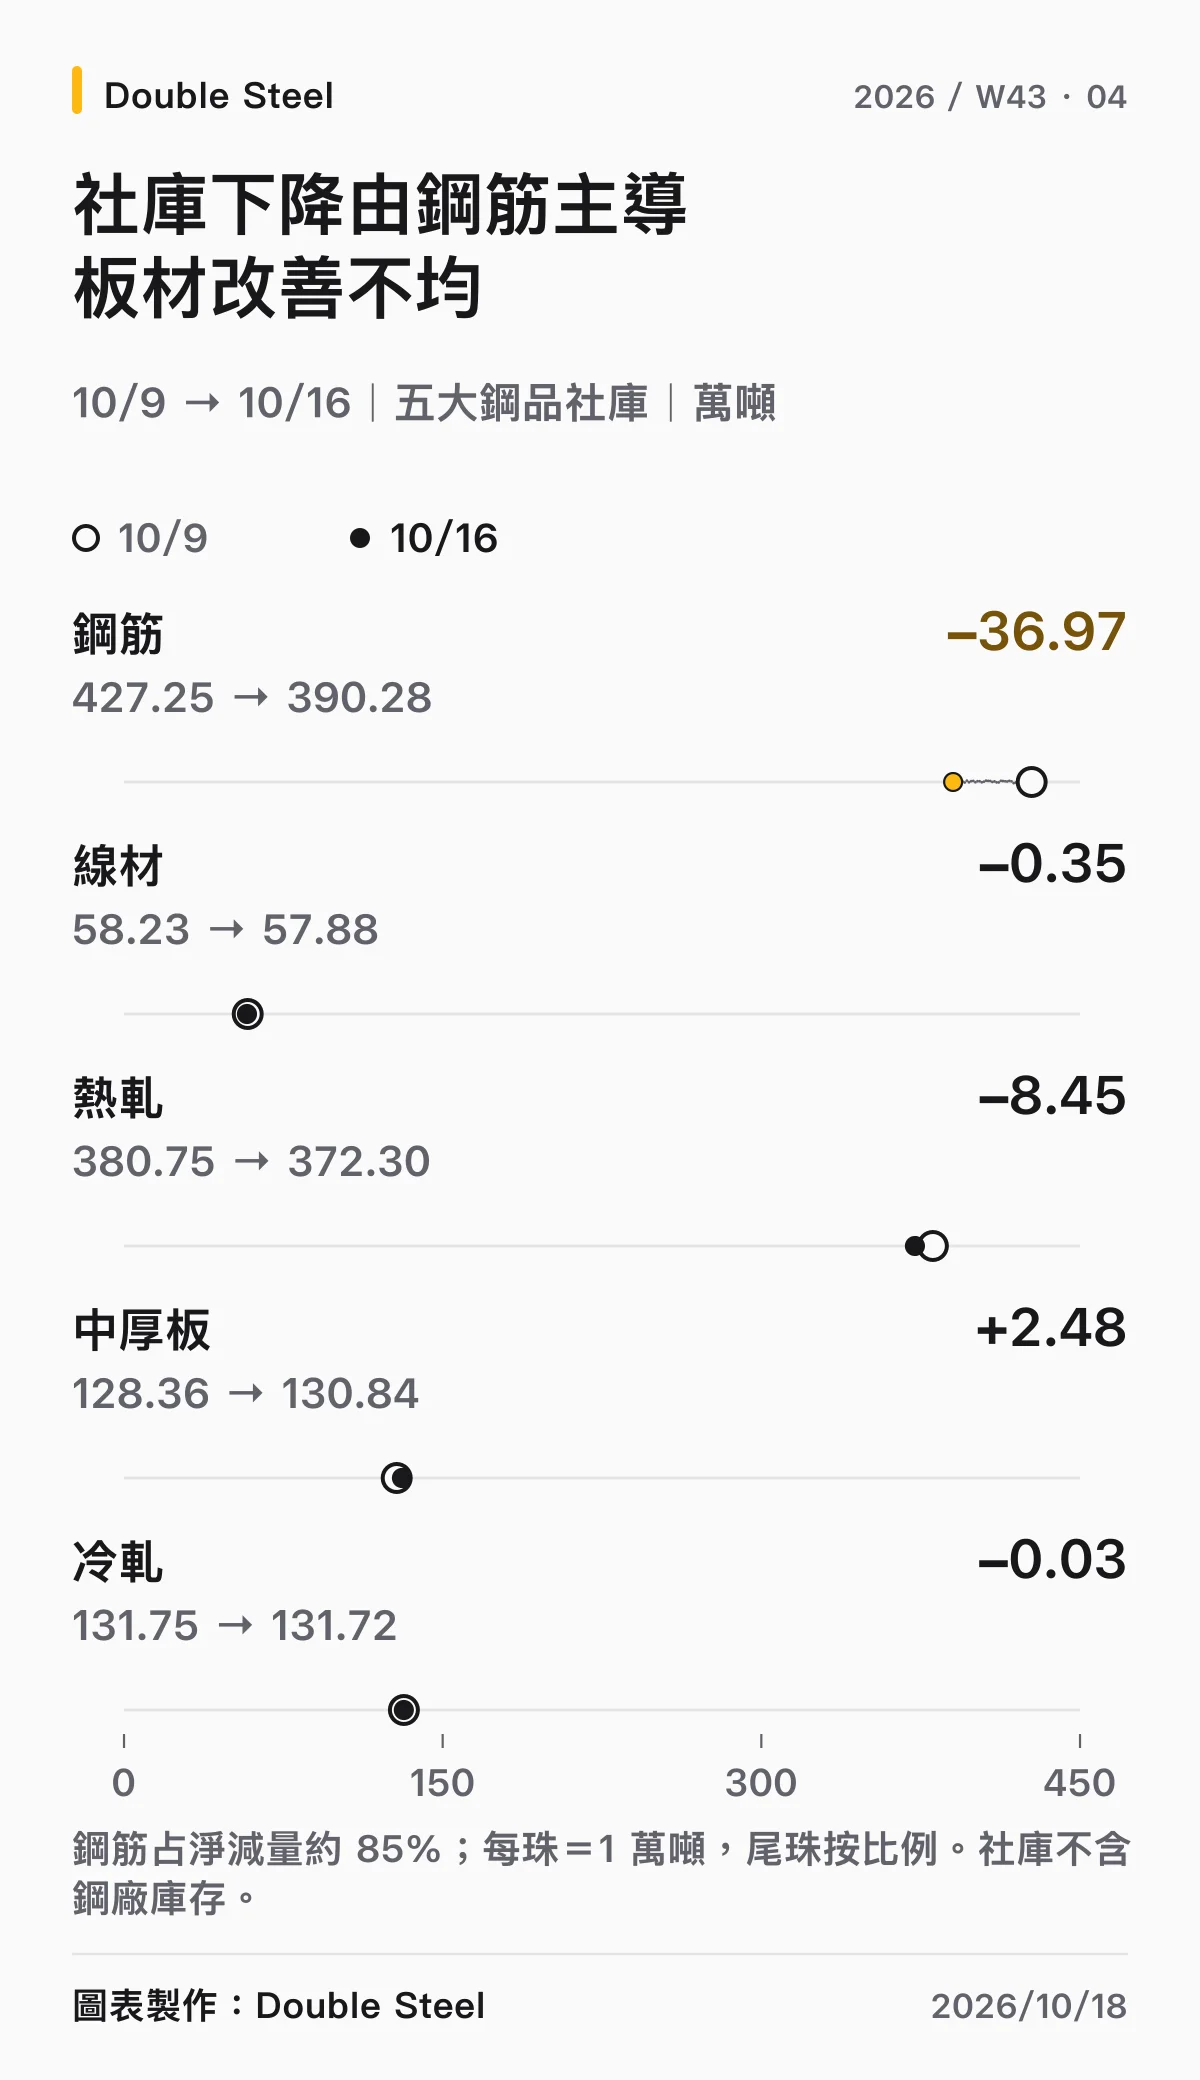
價格同樣顯示反彈阻力。Mysteel 本期熱軋週報所列全國 24 城 4.75mm 熱軋均價為 3,276 CNY/T,較 10 月 10 日下跌 22 CNY/T。去庫恢復有助減輕貨源壓力,卻尚未讓熱軋現貨轉為上漲;冷軋去化停滯、中厚板續增,也使板材復甦落後於長材。
第四章:焦炭降價落實,鐵礦反彈、廢鋼區域分歧擴大
高爐降本更具體,海運煤仍看品質差異
中國焦炭第二輪降價自 10 月 12 日起執行,濕熄焦下調 100 CNY/T、乾熄焦下調 110 CNY/T。相較 W42 的降價通知,本期已進入落實階段,高爐端原料成本的下修更具體。第三輪降價目前仍是市場預期,尚未列為已執行的成本利益。
鐵礦則不是一路走低。實體 62% 澳洲粉礦運往中國價格,10 月 15 日降至 CFR 91.15 USD/T,隔日回升至 92.40 USD/T。週尾反彈讓本期與前一週持續下探不同,但從 W39 到 W43,表列美元鐵礦指標仍累計下跌約 6.84%,中期成本位置低於一個月前。
海運冶金煤也有分化。10 月 15 日一般低揮發硬焦煤 LVHCC 約 FOB 233.3 USD/T,延續前一日回升後持平;優質 PLV 約 FOB 268 USD/T,當日小跌。一般硬焦煤、優質煤與表列焦煤指標的品質及報價基礎不同,本週呈現的是強弱分流,而非所有焦煤一致下跌。
日本續升,印度與土耳其進口買盤轉保守
東京製鐵 10 月 14 日一般品級廢鋼採購價普遍調高 1,000 JPY/T,10 月 17 日部分據點及品級再調高,宇都宮及東京灣岸相關品級追加 1,000 JPY/T,部分新斷品級調幅更高。日本內需採購價連續上移,延續對出口貨源的支撐。
美國 10 月內銷月盤也依地區、品級出現約 10~30 美元的調高,但進口市場不完全跟進。印度貨櫃碎廢參考價約 CFR 395 USD/T,報價仍有 400~405 USD/T,買方意向卻僅約 375~385 USD/T;土耳其美國貨源約 CFR 395 USD/T 附近,歐洲貨源約 385~390 USD/T,買方對高價保持保留。
相較 W42 日本及部分區域偏強,本週廢鋼的區域分歧更明顯。日本強價沒有自動轉成所有進口市場上漲,而台灣也還沒取得足夠低價貨源,成品承受力與匯率仍限制採購。
唐山方面,10 月 18 日遷安普方胚主流出廠價為 2,950 CNY/T,與 W42 相同。方胚低位持平提供替代原料參考,但台灣實際可接受的進口條件,仍受鋼筋售價及美元換匯成本牽動。
第五章:圓棒盤價續平,庫存改善集中於部分環節
台灣豐興、威致 510 輪條線均維持平盤,連續第六輪未調整,相關基價分別為 25,700 與 25,200 NTD/T。板捲新盤連續上調,一般圓棒及線材卻尚未出現相同提價力道。
中國價格也偏弱。Mysteel 10 月 16 日的 45#、直徑 29~85mm 碳結圓鋼全國均價為 3,580 CNY/T,較 W42 同規格低 10 CNY/T;杭州庫提約 3,520 CNY/T,週減 10 CNY/T,無錫約 3,500 CNY/T,維持持平。
庫存方面,本期另有去庫證據。蘭格 10 月 16 日發布的優特鋼週報顯示,其廠端調研已有去庫,山東下降、江蘇部分鋼廠仍增加;截至 10 月 16 日的 25 城社庫則小幅下降。節後提貨已消化部分貨源,但區域及廠庫、通路之間的去化速度不同。
本期中國優特鋼呈現的是廠端去庫較明顯、流通去化較慢,價格仍缺乏上推力,壓力集中於特定區域與環節。對台灣一般圓棒而言,中國現貨偏弱與本地條線連續平盤同時存在,顯示一般品項提價動能仍弱,尚未接上板捲的成本推漲節奏。
第六章:前四週趨勢——成交恢復,不等於價格已能順利轉嫁
全球復甦預期下修,區域價差繼續擴大
世界鋼鐵協會 10 月 12 日發布最新短期展望,將 2026 年全球鋼鐵需求由原估成長 0.3%,下修至約 17.22 億噸、與上年持平;中國需求預估減少 2%。2027 年全球需求預估成長 1.7%,低於原估 2.2%;中國以外市場預估成長 4%,則屬下一年的復甦前景。
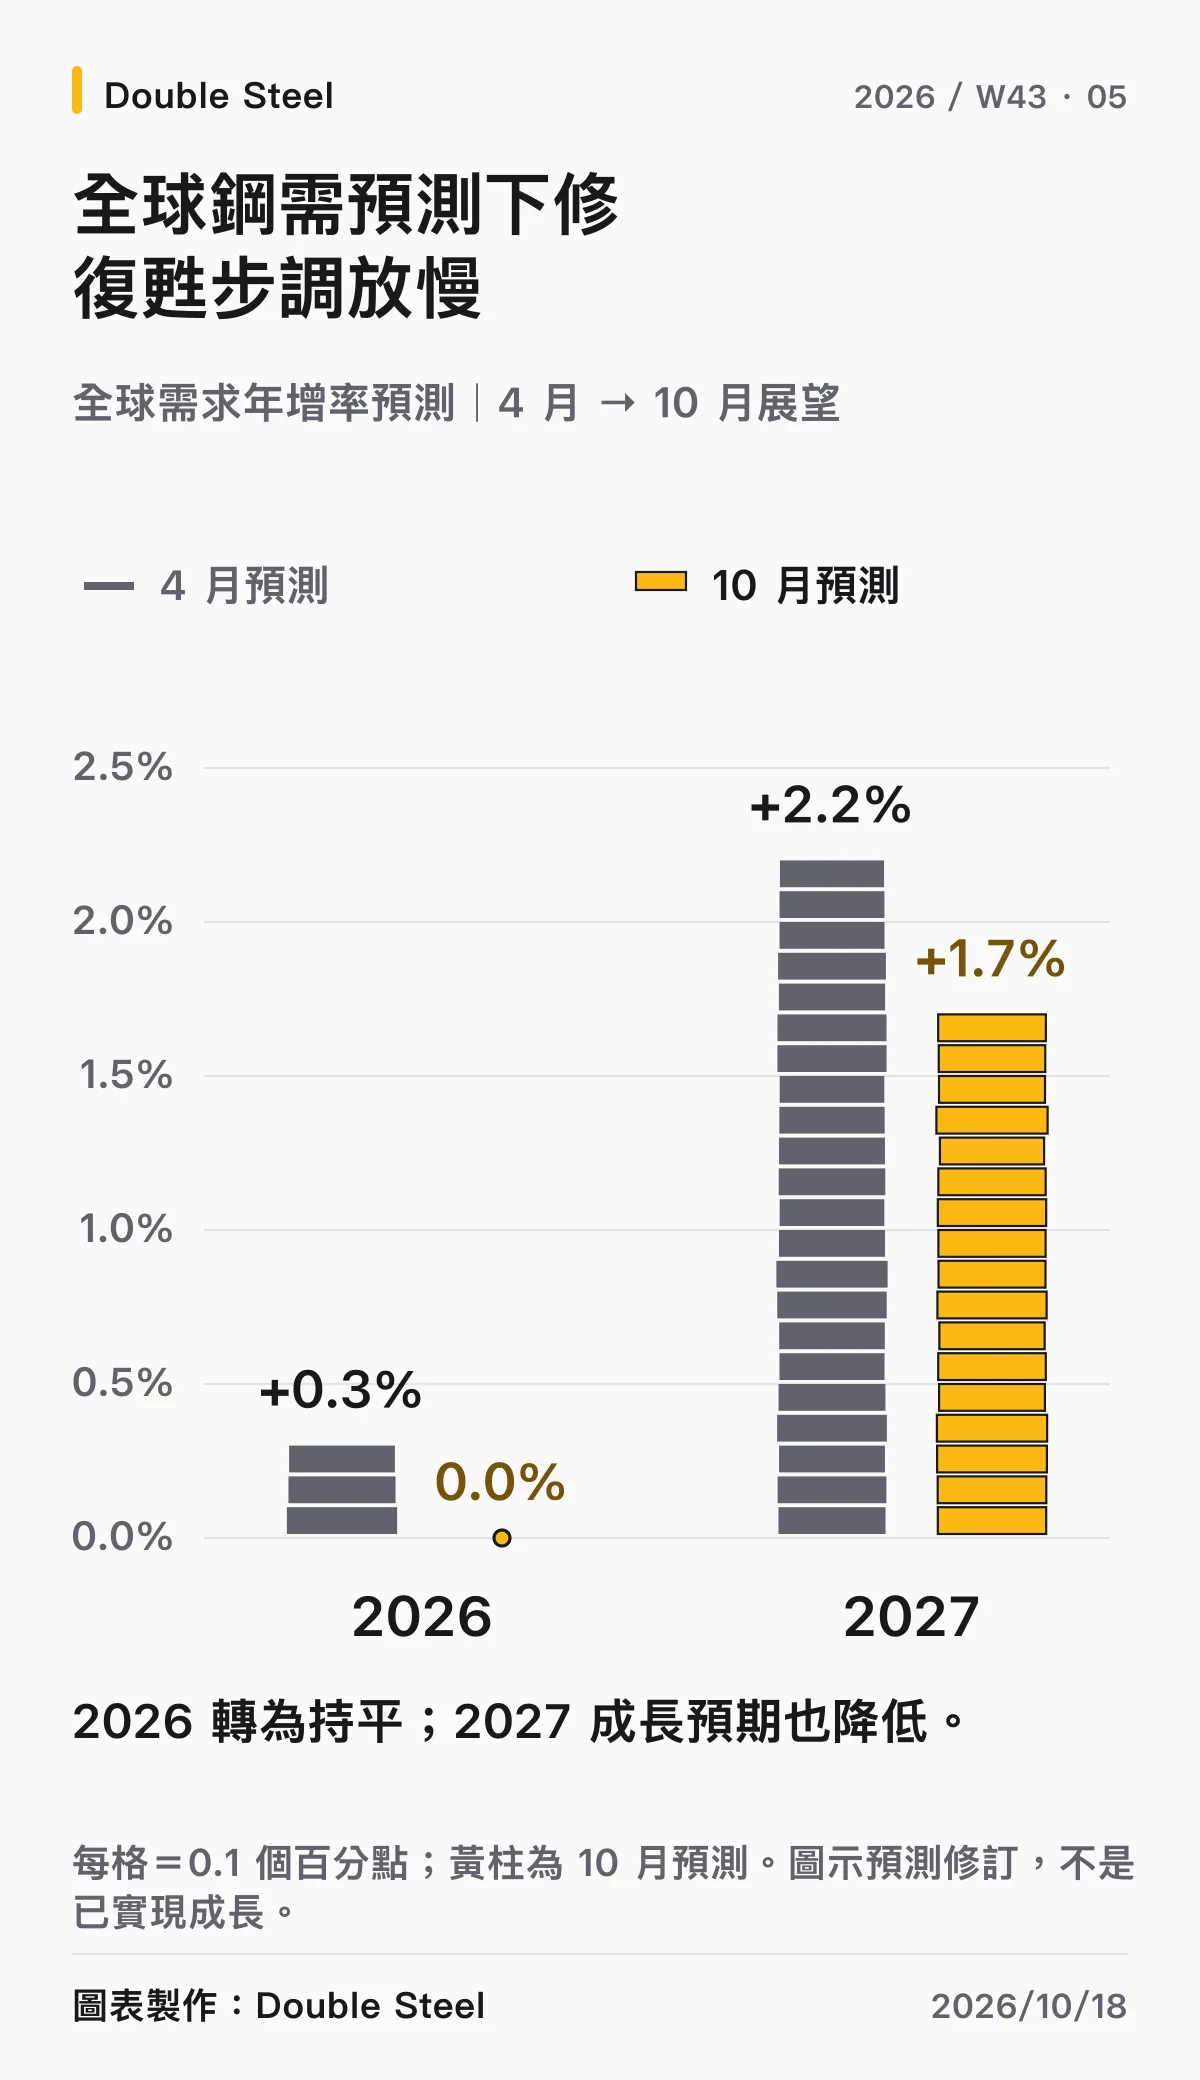
這份展望說明,今年供應端漲價面對的需求基礎仍偏溫和,價格更受地區供需及產品條件影響。美國本週實體熱軋現貨報導約 1,300 USD/短噸,價格續升,與亞洲部分進口熱軋報價走低形成對照;表列國際 HRC 指標上漲,也不能直接套用為台灣或亞洲一般熱軋成交同幅上漲。
近四週觀察,支撐與阻力的位置改變了
W39 台灣板捲補漲較順,中國去庫也由長材擴散至部分板材;W40 台灣工程及大單需求改善,中國節前提貨推動去庫;W41 板捲出現新進口成交,鋼筋一般通路卻受低價庫存壓抑,中國板材重新累庫。
W42 新增中鋼正式漲盤及鋼筋個別大單,中國則進入假期累庫。到了 W43,中國去庫已恢復,台灣中鴻也跟進新盤,但熱軋流通價沒有再推進,鋼筋一般買價仍未明顯上移。改善從個別成交走向中國庫存回落,台灣市場的價格轉嫁卻仍卡在通路。
另一個新壓力是匯率。W39 至今,美元鐵礦指標下跌、國際廢鋼指標也低於當時,但 USD/TWD 即期賣出已由 31.87 升至 32.42。不同製程受影響程度不一,加上台幣走弱,台灣業者感受到的成本變化,與國際美元行情並不同步。
下週關鍵觀察
- 台灣熱軋 20,000 NTD/T 以上能否形成持續成交,縮小新盤成本與流通售價的落差。
- 鋼筋一般買價是否靠近鋼廠守價水準,以及南部約 17,300 NTD/T 的轉賣資源是否減少。
- 進口熱軋及廢鋼的新成交,按實際付款匯率換算後,台幣成本有沒有真正下降。
- 中國五大鋼品能否連續去庫,尤其熱軋節前增加的庫存能否進一步消化、中厚板能否止增。
- 焦炭後續降價是否正式執行,以及日本廢鋼強價與台灣進口出價的落差是否收斂。
- 圓棒流通庫存能否跟上廠端去化,現貨價格是否止跌,台灣條線新盤是否改變連續平盤。
結語
W43 比前一週多了中國實際去庫與中鴻正式漲盤,卻沒有出現台灣現貨售價同步上移。板捲新成本先到、補漲落後;鋼筋大單提供接單支撐,卻也留下折讓參考;中國優特鋼庫存改善則尚未轉化為價格動能。
本期判斷,市場已從假期後能否恢復交易,進入恢復提貨後能否改善價格與毛利的階段。中國長材去庫提供支撐,板材與一般圓棒仍受庫存及售價牽制;台幣貶值又削弱進口降價的利益。下一階段的關鍵,是既有貨源消化與售價傳導能否接上,而不只是鋼廠繼續提高盤價。
資料來源: TradingEconomics(截至 2026/10/15~2026/10/16)、玉山銀行(USD/TWD 即期匯率,查詢截至 2026/10/18)、Mysteel(截至 2026/10/18)、蘭格鋼鐵(發布於 2026/10/16)、SteelWorld 及國內外鋼鐵新聞(報導截至 2026/10/17)、東京製鐵( 2026/10/14、2026/10/17 )、世界鋼鐵協會( 2026/10/12)。
本報告由双享鋼鐵股份有限公司市場研究部發布,內容僅供市場研究與採購評估參考,不構成投資或直接採購決策之最終依據。