發布日期: 2026 年 9 月 14 日
發布日期: 2026 年 9 月 14 日
行情與新聞截點: 2026 年 9 月 13 日
匯率基準: USD/TWD 即期賣出 31.70
W38 的鋼市主軸,是鋼廠漲盤持續推進,但市場已進入實際成交與庫存變化的驗證階段。豐興本週將廢鋼收購價調高 200 NTD/T、鋼筋牌價調高 300 NTD/T;寶鋼 10 月盤也連續第三個月上調,多數板材漲幅擴大至 200 CNY/T。然而,本週後段中國黑色系期貨、鐵礦砂與螺紋指標同步回落,顯示成本支撐仍在,旺季需求卻尚未形成全面追價。
台灣市場同樣呈現差異。鋼筋主流成交由 W37 的 16,900~17,200 NTD/T 上升至約 17,300~17,500 NTD/T,與先前市場估算的進口胚軋製成本已接近,但下游仍在消化低價庫存,漲價後買氣轉淡。板材方面,國產及進口熱軋主流交易價約 18,500~18,800 NTD/T,較中鋼開盤前僅小幅抬高;酸洗捲則因流通庫存偏低與加工需求支撐,率先站上 20,000 NTD/T。
與前幾週相比,市場已從 W34 的原料反彈、W35 的進口成本與台灣售價倒掛、W36 的流通價回升,以及 W37 的鋼廠調價落實,走到 W38 的「漲價後成交驗證」。本週中國五大鋼品社會庫存降幅擴大,但減量幾乎全部來自鋼筋,熱軋與冷軋反而累庫。後續判斷仍須同時確認成交量、品項庫存與下游訂單。
本週關鍵數據與近五週比較
| 指標 | W34 | W35 | W36 | W37 | W38 最新值 | 較 W37 截點 |
|---|---|---|---|---|---|---|
| 鐵礦砂(USD/T) | 95.17 | 95.21 | 95.84 | 99.57 | 98.02 | -1.56% |
| 鐵礦砂(CNY/T) | 710.50 | 707.50 | 723.00 | 727.00 | 718.00 | -1.24% |
| 焦煤指標(USD/T) | 225.00 | 249.00 | 270.00 | 275.00 | 271.00 | -1.45% |
| 國際熱軋 HRC 指標(USD/T) | 1,220.00 | 1,185.00 | 1,191.07 | 1,238.00 | 1,274.00 | +2.91% |
| 國際廢鋼指標(USD/T) | 397.50 | 393.50 | 375.25 | 394.00 | 396.00 | +0.51% |
| 螺紋/鋼材指標(CNY/T) | 3,018.00 | 3,061.00 | 3,130.00 | 3,131.00 | 3,071.00 | -1.92% |
| 唐山 Q235 方胚(CNY/T) | 2,940 | 2,970 | 3,030 | 3,040 | 3,000 | -1.32% |
| USD/TWD 即期賣出 | 32.07 | 31.92 | 31.72 | 31.71 | 31.70 | -0.01 |
| USD/CNY | 6.74342 | 6.72019 | 6.72980 | 6.70783 | 6.70793 | 約持平 |
| 中國五大鋼品社會庫存(萬噸) | 1,190.91 | 1,180.37 | 1,183.43 | 1,176.85 | 1,160.55 | -1.39% |
第一章:漲盤落地後,成交能否跟上
豐興筋廢續漲,但牌價與市場成交仍有距離
豐興 9 月 7 日開盤,國內廢鋼收購基價上調 200 NTD/T 至 9,600 NTD/T,鋼筋基價上調 300 NTD/T 至 18,100 NTD/T,型鋼維持 25,000 NTD/T 平盤。南部鋼廠亦跟進提高鋼筋報價,反映國際廢鋼、半成品與前期補庫成本上升。
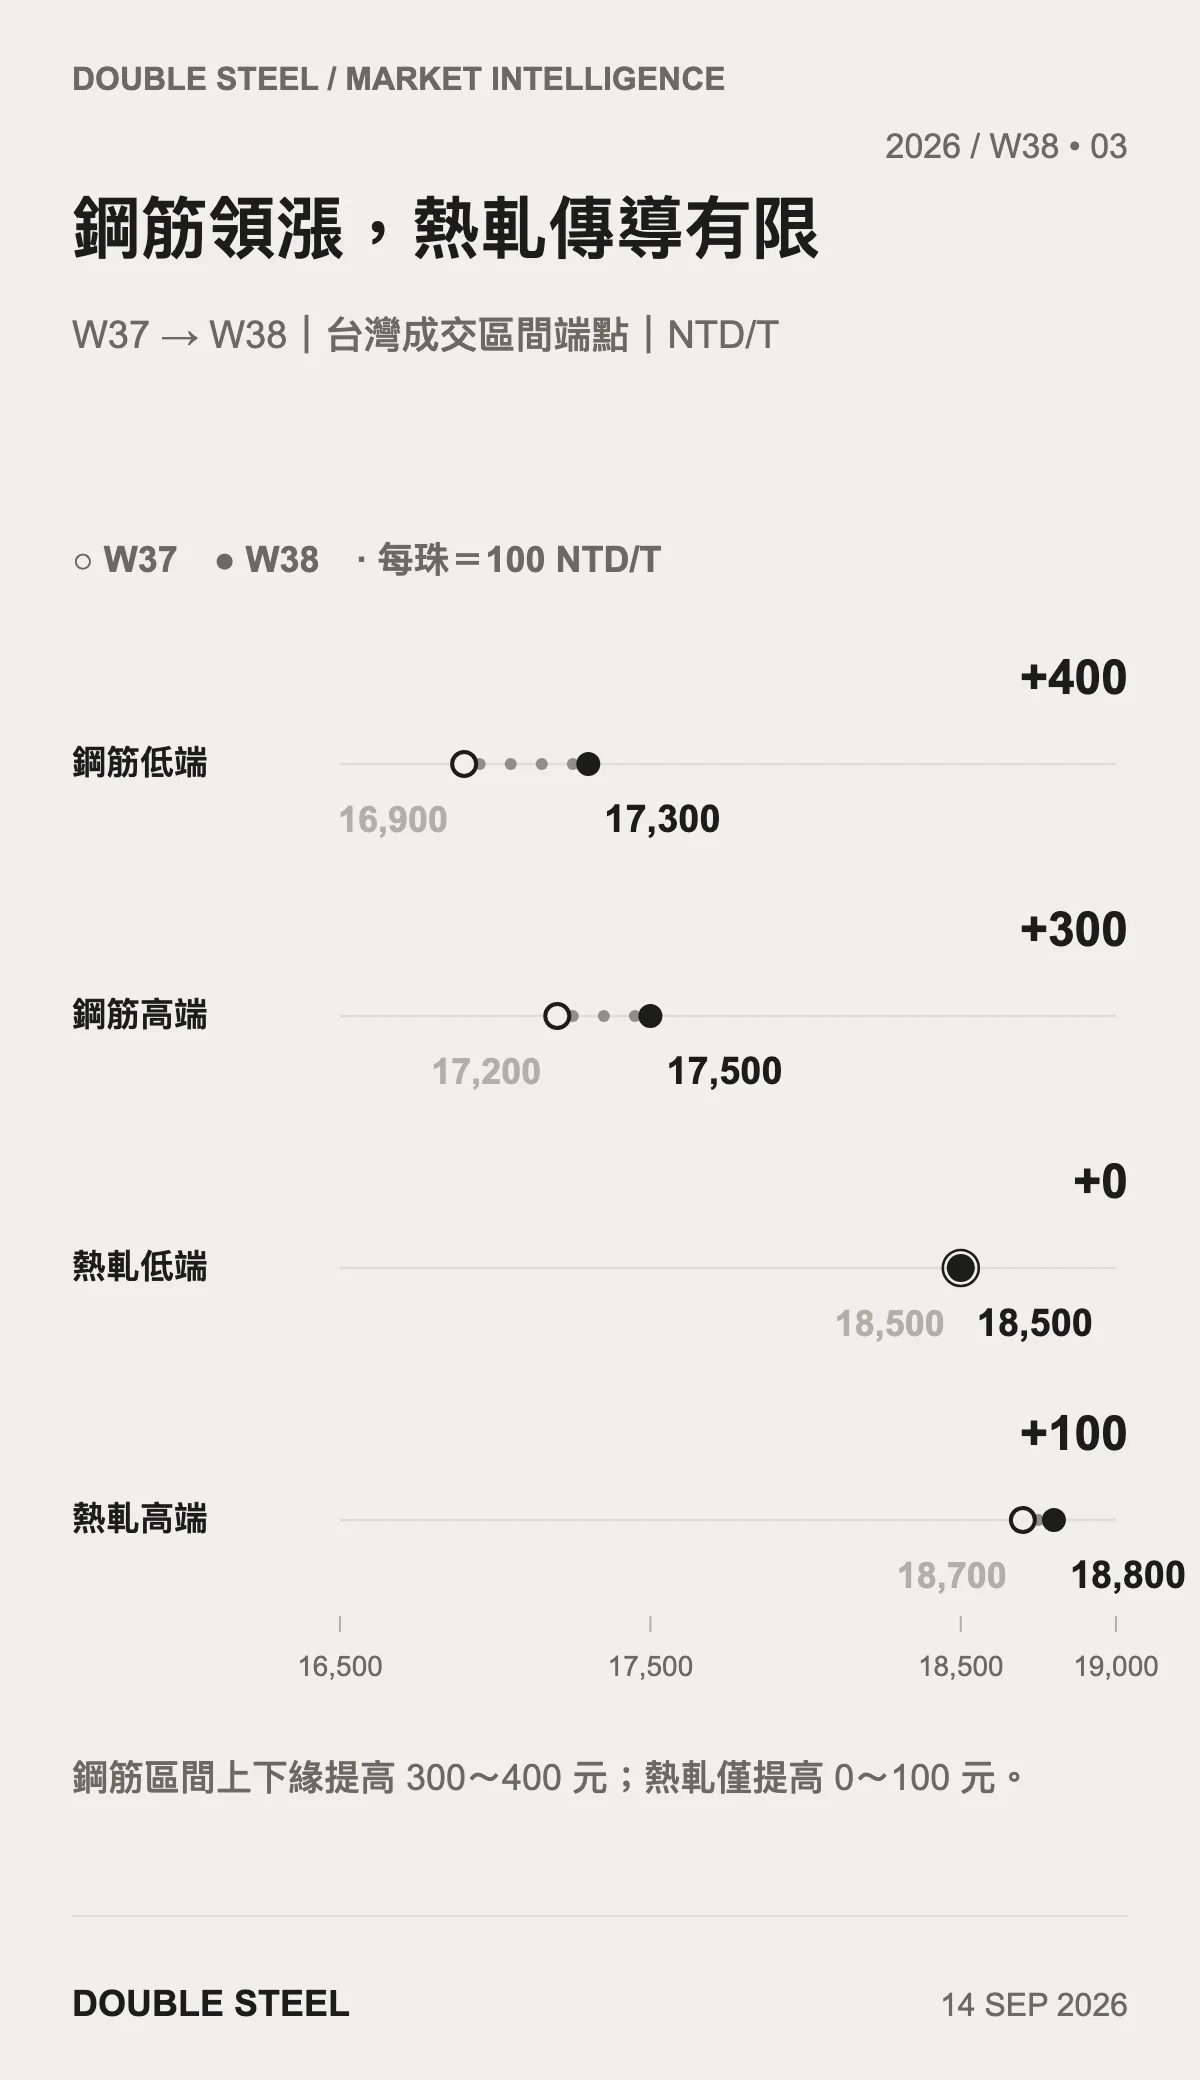
實際流通市場方面,本週台灣鋼筋主流成交約 17,300~17,500 NTD/T,其中南部約 17,300 NTD/T,中北部約 17,500 NTD/T。相較 W37 的 16,900~17,200 NTD/T,區間上下緣均提高約 300 NTD/T,顯示鋼廠漲盤已有部分傳導。然而,部分下游仍持有 16,700~17,000 NTD/T 的前期低價庫存,漲價後採購意願轉為保守,因此不能以牌價上升直接推論成交量同步擴大。
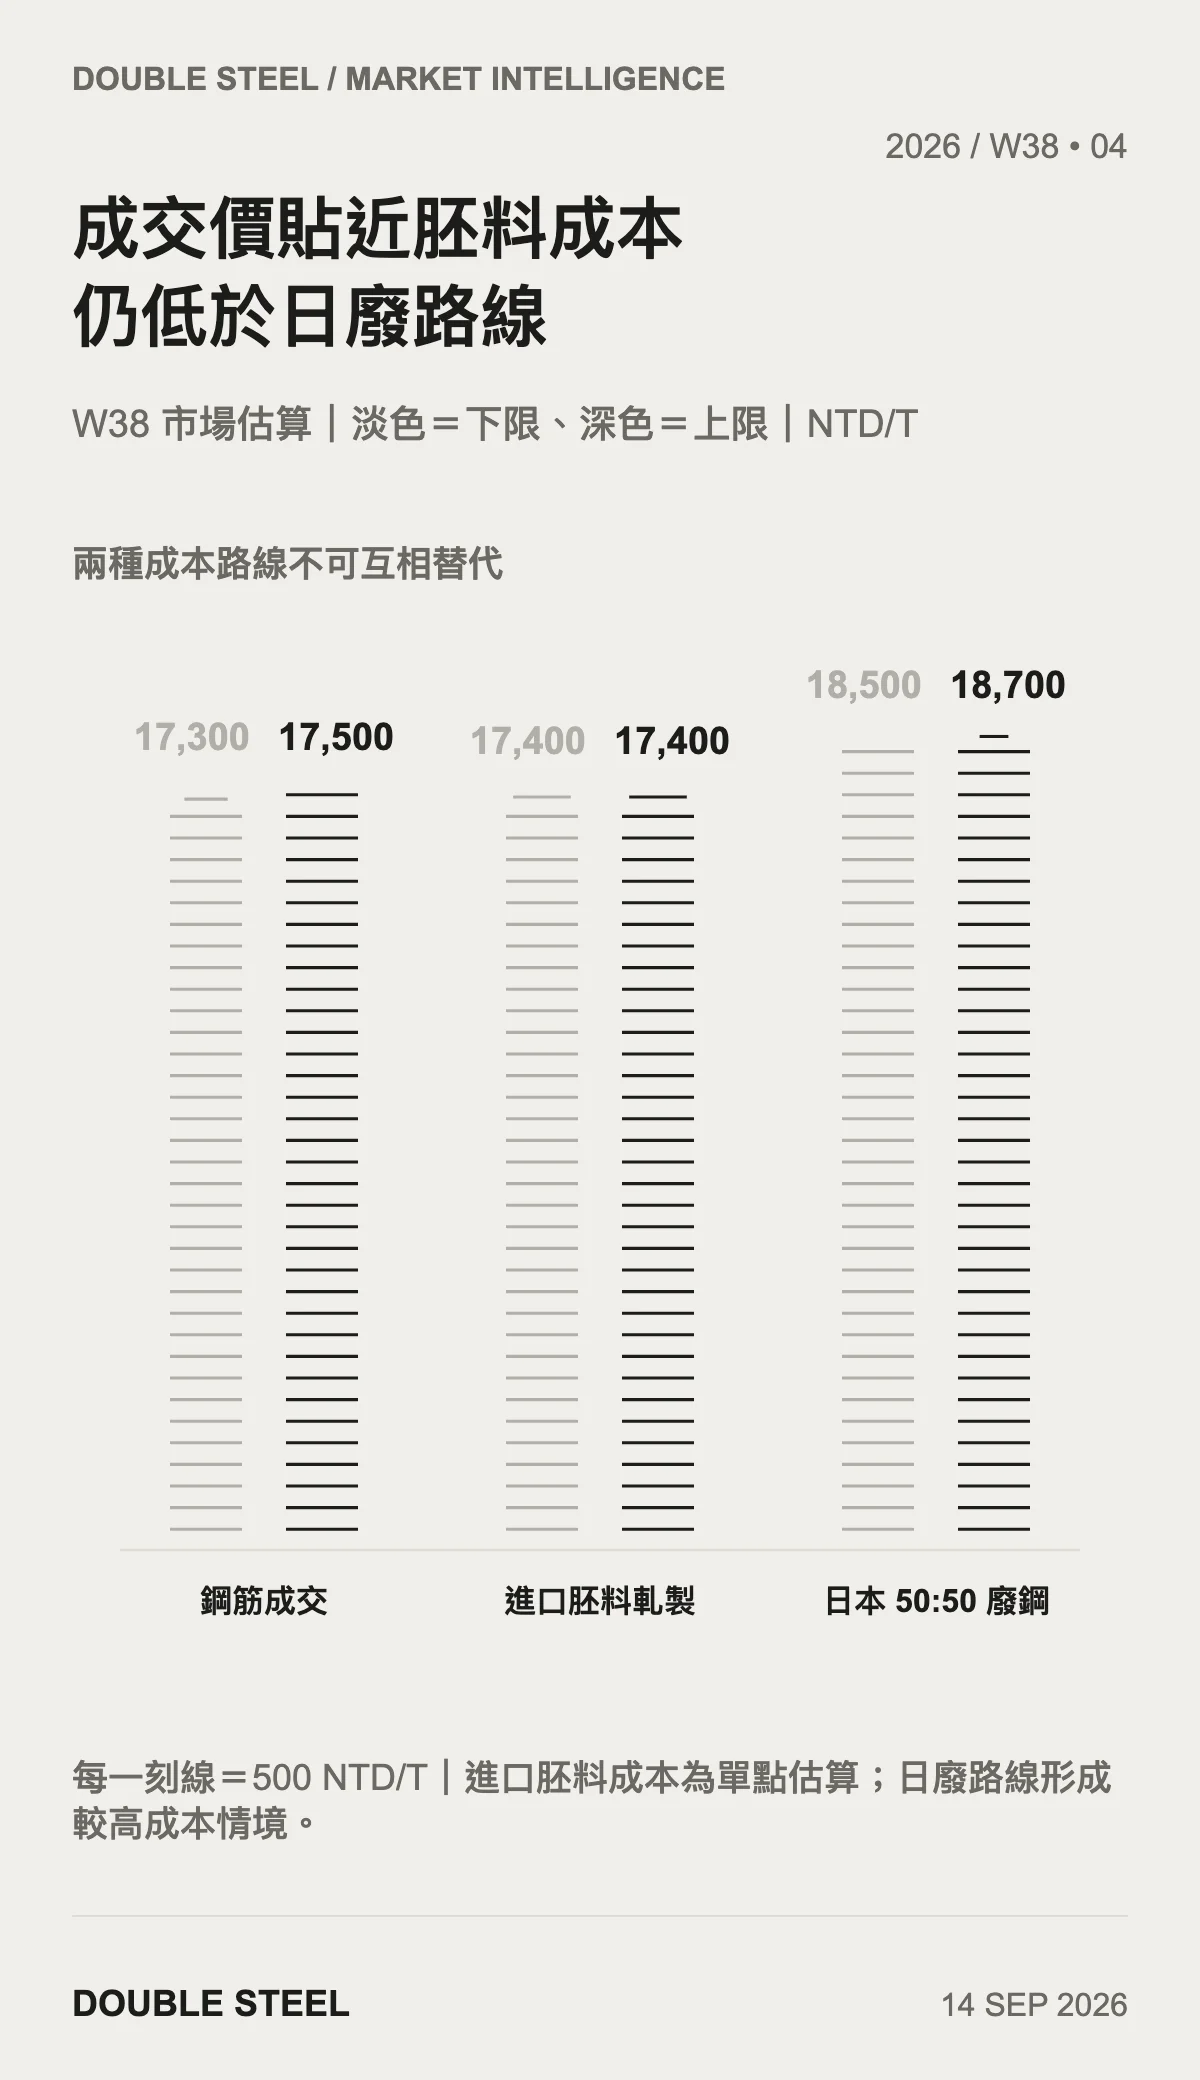
若沿用 W37 市場對進口方胚軋製鋼筋約 17,400 NTD/T 的成本估算,本週成交區間已由全面低於成本,改善至大致落在成本上下 100 NTD/T。這只代表該項參考情境的倒掛縮小,不表示所有鋼廠利差均已修復;不同鋼廠使用的方胚、廢鋼、能源、成材率及運雜費差異很大,仍須分別核算。
熱軋只小幅跟漲,酸洗捲率先突破 20,000 元
中鋼 10 月熱軋實際平均調幅約 450 NTD/T 後,國產及進口熱軋流通自運價由盤前約 18,300~18,600 NTD/T,調整至本週約 18,500~18,800 NTD/T。若與 W37 的 18,500~18,700 NTD/T 比較,本週低端並未再上移,高端僅增加約 100 NTD/T,顯示一般熱軋尚未完整反映鋼廠新盤漲幅。
酸洗捲走勢較強。進口酸洗捲流通自運價由約 19,600 NTD/T 升至 20,000 NTD/T,國產酸洗捲則約 20,100~20,300 NTD/T。除了庫存偏低,部分後續需要塗裝或電鍍加工的客戶改採已完成酸洗的材料,以降低自行酸洗的運輸、製程與環保處理負擔,也提高了酸洗捲的相對需求。
五週趨勢:煤焦維持高檔,鐵礦與長材本週回落
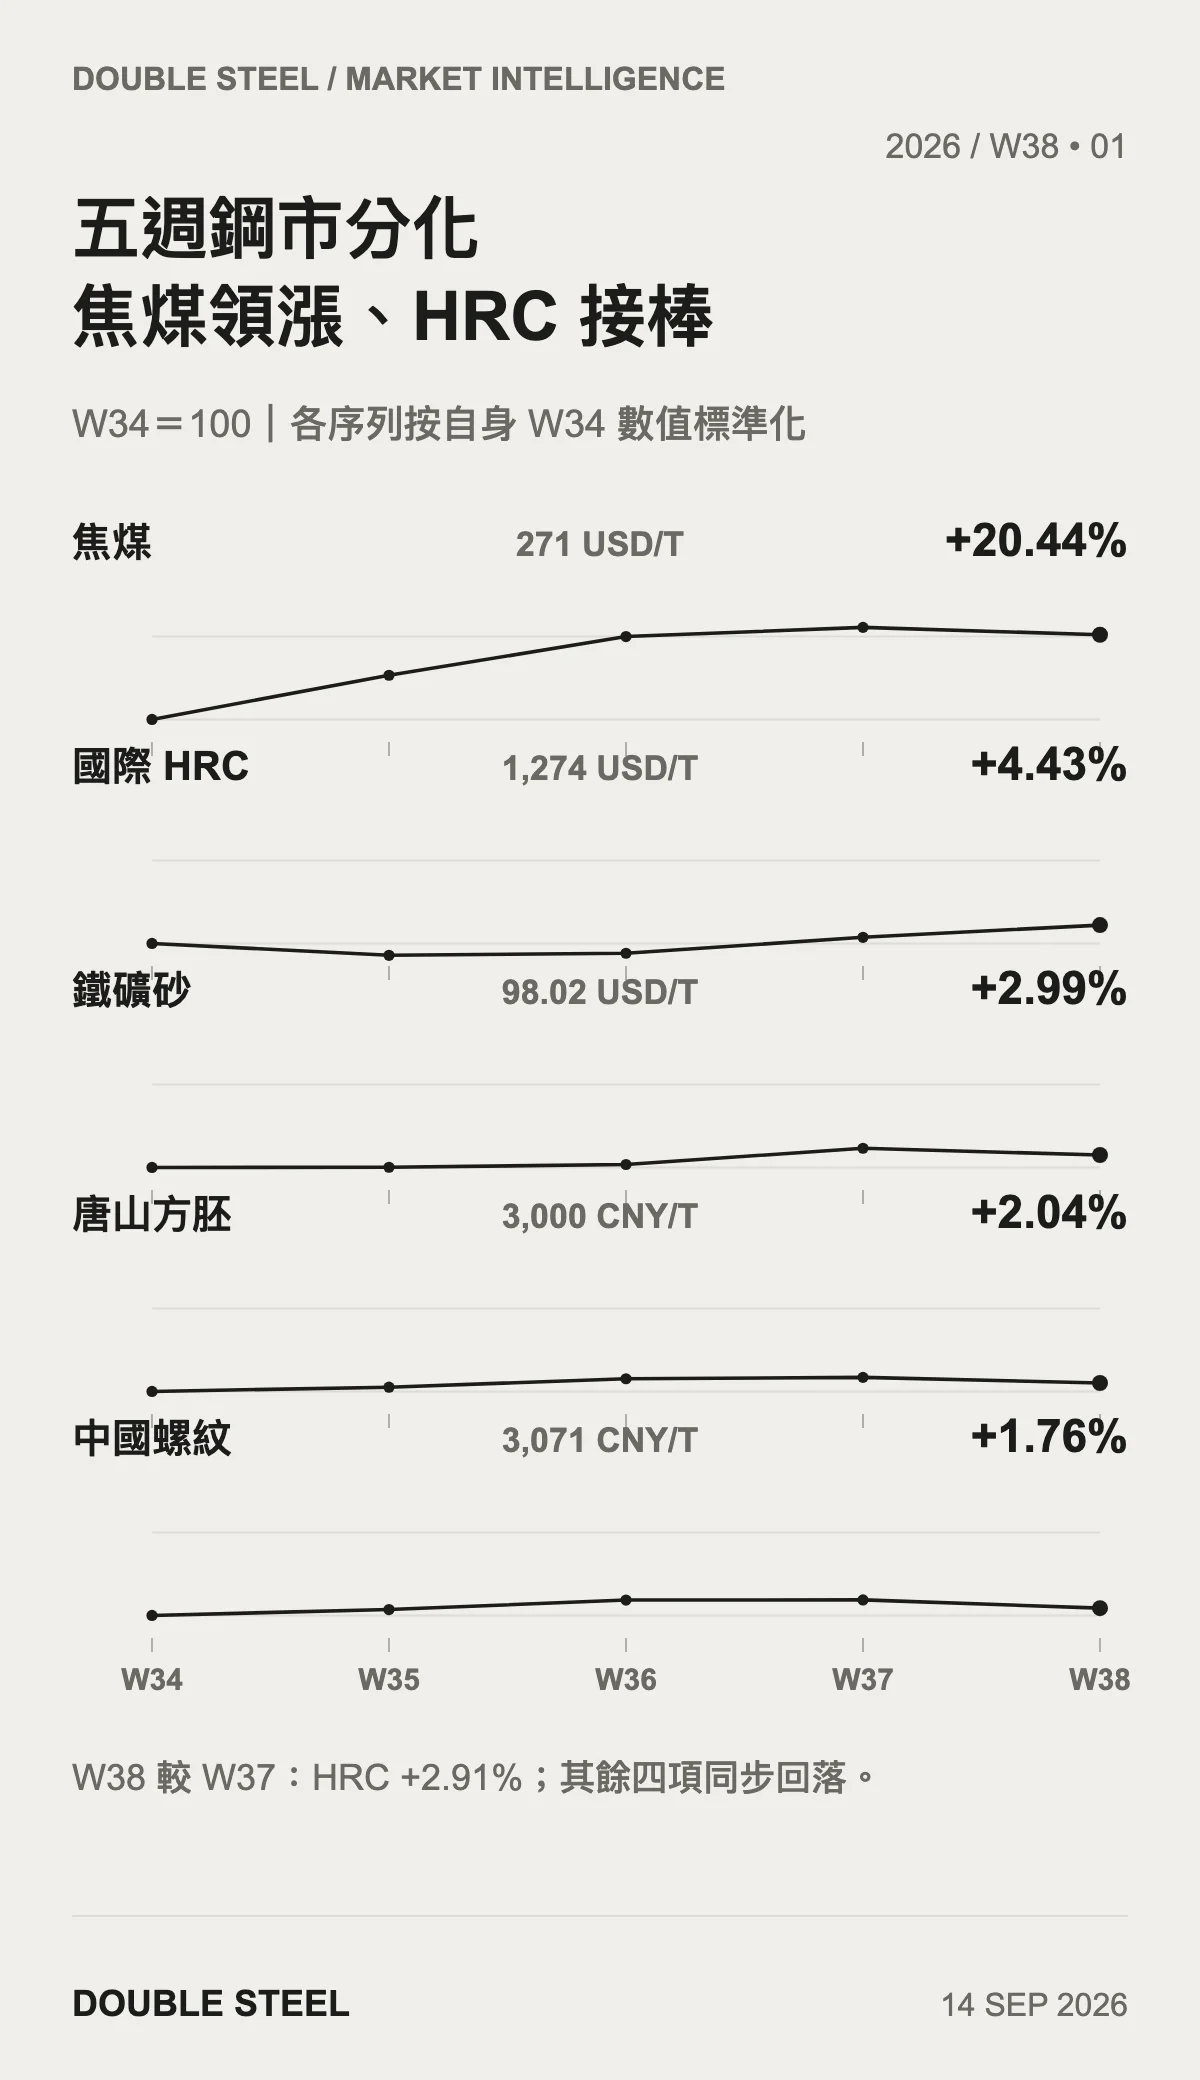
從 W34 至 W38,焦煤綜合指標由 225 升至 271 USD/T,累計仍上漲約 20.44%;同期鐵礦砂美元指標上漲約 2.99%、唐山方胚上漲約 2.04%、中國螺紋指標上漲約 1.76%。本週雖然焦煤指標較 W37 回落 1.45%,但煤焦價格相較 8 月中旬仍處高位,成本壓力並未消失。
鐵礦砂在 9 月 8 日一度升至 102.55 USD/T,隨後連續回落,9 月 11 日 62% 澳洲粉礦運往中國的價格降至 97.85 USD/T,本報截點指標為 98.02 USD/T。需求未達旺季預期、鋼廠虧損擴大及鐵水產量轉弱,使鋼廠對鐵礦採購更為謹慎。
本週原料已不再是全面同步上漲。焦煤供應偏緊與焦炭第五輪提漲繼續支撐煉鋼成本,但鐵礦與方胚開始回檔,中國螺紋指標也下跌。後續應觀察煤焦高價是否迫使更多鋼廠檢修減產,以及鐵礦回落能否部分抵銷焦炭成本。
第二章:成本、庫存與重點品項分析
2.1 煤焦與鐵礦:同屬原料,價格方向開始分化
9 月 10 日,澳洲一般低揮發硬焦煤約 FOB 245 USD/T、中國到岸價約 CFR 265.5 USD/T;優質低揮發硬焦煤則升至 FOB 284.9 USD/T、中國到岸價 CFR 305.8 USD/T。河北部分焦企已接受第五輪焦炭提價,調幅約 100~110 CNY/T,煤焦供應緊張仍在向鋼廠成本傳導。
另一方面,週報使用的焦煤綜合指標由 W37 的 275 降至 271 USD/T。綜合指標、一般低揮發硬焦煤與優質硬焦煤代表的品質與交貨條件不同,不宜直接互相替代。較合理的判讀是:焦煤整體仍處高檔,但不同品質的價格開始出現分化,買方對高價的接受度也下降。
鐵礦走弱可局部對沖煤焦成本,但目前不足以判定鋼廠成本已全面下降。中國鋼廠仍有相當比例處於虧損,若焦炭後續再漲,鋼廠可能透過調整原料配比、降低鐵礦採購或安排檢修控制成本,進一步影響鐵水與鋼材供給。
2.2 五大鋼品社庫:降幅擴大,但熱軋與冷軋轉為累庫
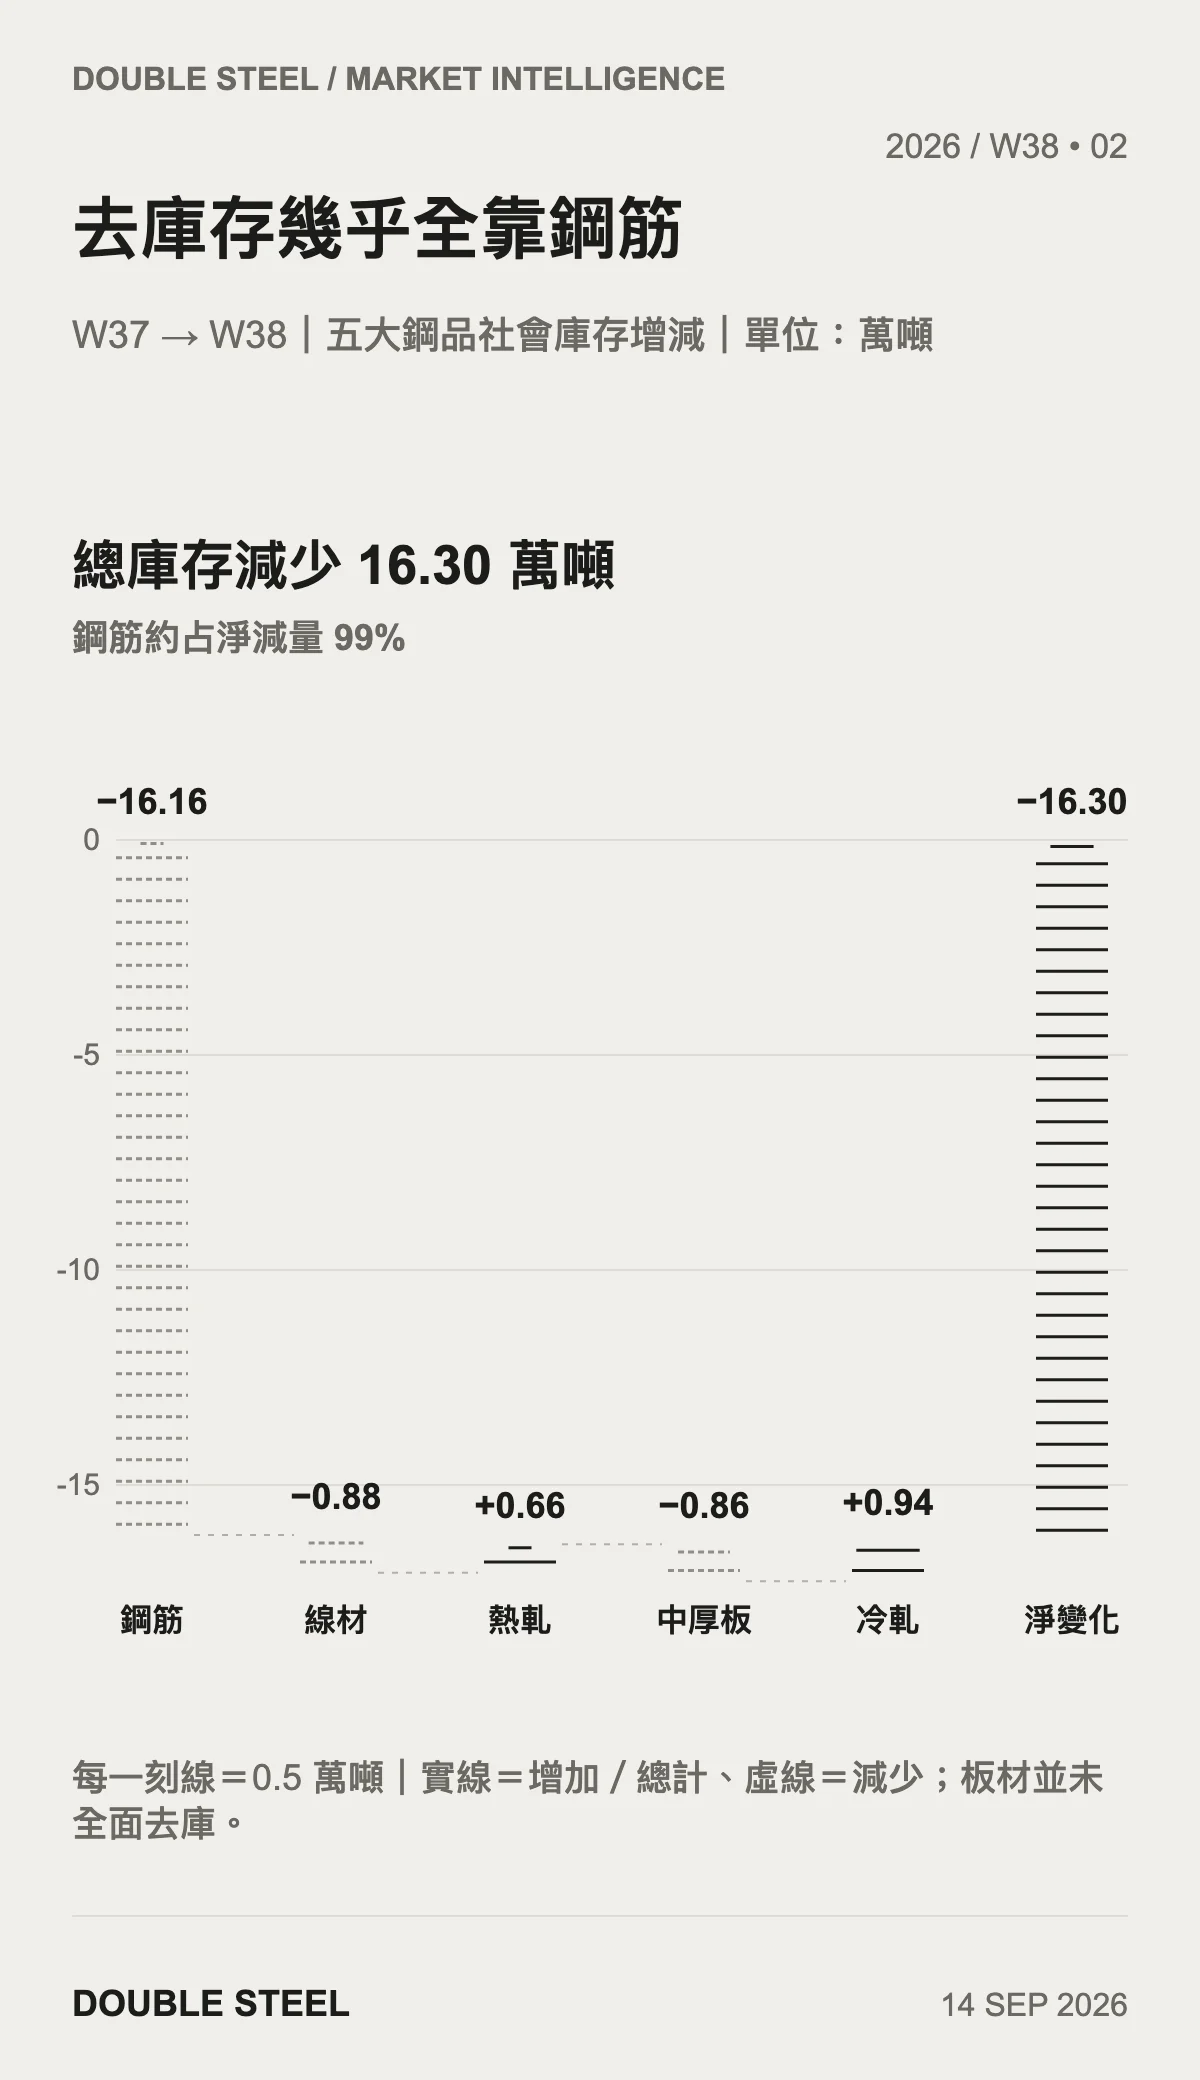
截至 9 月 11 日,中國五大鋼品社會庫存降至 1,160.55 萬噸,較 W37 減少 16.30 萬噸,週減約 1.39%。本期降幅明顯高於 W37 的 6.58 萬噸;與 W34 相比,五週累計減少 30.36 萬噸,約 2.55%。
| 品項 | W37 社庫(萬噸) | W38 社庫(萬噸) | 增減(萬噸) | 週變化 |
|---|---|---|---|---|
| 鋼筋 | 505.46 | 489.30 | -16.16 | -3.20% |
| 線材 | 66.37 | 65.49 | -0.88 | -1.33% |
| 熱軋 | 365.14 | 365.80 | +0.66 | +0.18% |
| 中厚板 | 118.79 | 117.93 | -0.86 | -0.72% |
| 冷軋 | 121.09 | 122.03 | +0.94 | +0.78% |
鋼筋減量 16.16 萬噸,約占本週五大鋼品淨減量的 99%,是總庫存下降的主要來源。線材則結束連續兩週累庫,轉為減少 0.88 萬噸,建材庫存結構較 W37 改善。
板材表現相反。熱軋由 W37 幾乎持平轉為增加 0.66 萬噸,冷軋也由前週去庫存轉為增加 0.94 萬噸。這說明中國旺季需求改善仍集中於建材,板材終端採購尚未全面跟上。寶鋼及亞洲鋼廠開高盤可支撐報價,但後續仍要以板材庫存與實際出貨驗證。
2.3 小鋼胚與鋼筋:成本底部仍在,成品追價意願有限
本週東南亞小鋼胚報價大致維持 CFR 485~495 USD/T。中國 150mm 5SP 方胚對馬尼拉報價約 CFR 500 USD/T,可交易價不低於 CFR 495 USD/T;俄羅斯遠東方胚近期則出現 CFR 485 USD/T 的成交。
台灣近期已連續成交數批俄羅斯小鋼胚,價格約 CFR 488~492 USD/T,累計數量約 6~7 萬噸。這些交易改善了部分鋼廠的原料取得,但後續供貨價格、來源條件與交期仍需逐批確認,不能直接將單筆低價延伸為長期市場基準。
唐山 Q235 方胚由 W37 的 3,040 降至約 3,000 CNY/T,中國 3SP 150mm 出口報價約 FOB 468~473 USD/T。人民幣匯率在兩個週報截點間大致持平,台幣即期賣出則只由 31.71 變為 31.70;以 CFR 490 USD/T 試算,單週匯率變化僅減少約 4.9 NTD/T 的貨值,對總成本影響有限。
台灣鋼筋售價已明顯回升,但本週漲價後成交轉弱。接下來的關鍵不是鋼廠是否仍有漲價理由,而是 17,300~17,500 NTD/T 能否形成穩定成交,以及下游低價庫存去化後是否願意接受更高價位。
2.4 廢鋼:美廢供給縮減,日廢價格形成更高成本情境
美國貨櫃廢鋼對台報價本週約 CFR 335~340 USD/T,較前期走高且供應量縮減。日本關東廢鋼標售提高了出口價格基準,台灣常用的 50:50 日廢合理價格約 CFR 360~365 USD/T,鋼廠希望以約 CFR 355 USD/T 採購,但成交難度仍高。
市場依 50:50 日廢 CFR 360 USD/T 所做的電爐煉筋成本估算約為 18,500~18,700 NTD/T,顯著高於目前鋼筋成交價。這項估算與「進口方胚直接軋製」是不同生產路線,不能互相替代;它反映的是廢鋼來源轉換後的成本上緣,以及美廢缺料時台灣鋼廠的採購壓力。
豐興連續兩週提高廢鋼與鋼筋價格,顯示鋼廠正在逐步轉嫁成本。短期廢鋼價格仍受美國供量、日本匯率、運費及越南採購競爭影響,台灣市場難以只靠壓低出價取得足夠貨源。
2.5 熱軋、冷軋與鋼板:鋼廠報價堅挺,買方接受度分化
中國 SS400/Q235 熱軋出口報價約 FOB 505~515 USD/T,可交易價約 FOB 500~510 USD/T。印尼熱軋對越南報價約 CFR 542~545 USD/T,買方意向多不高於 CFR 530 USD/T;印尼對台灣的新報價一度達 CFR 550~555 USD/T,規格與價格仍未獲市場普遍接受。
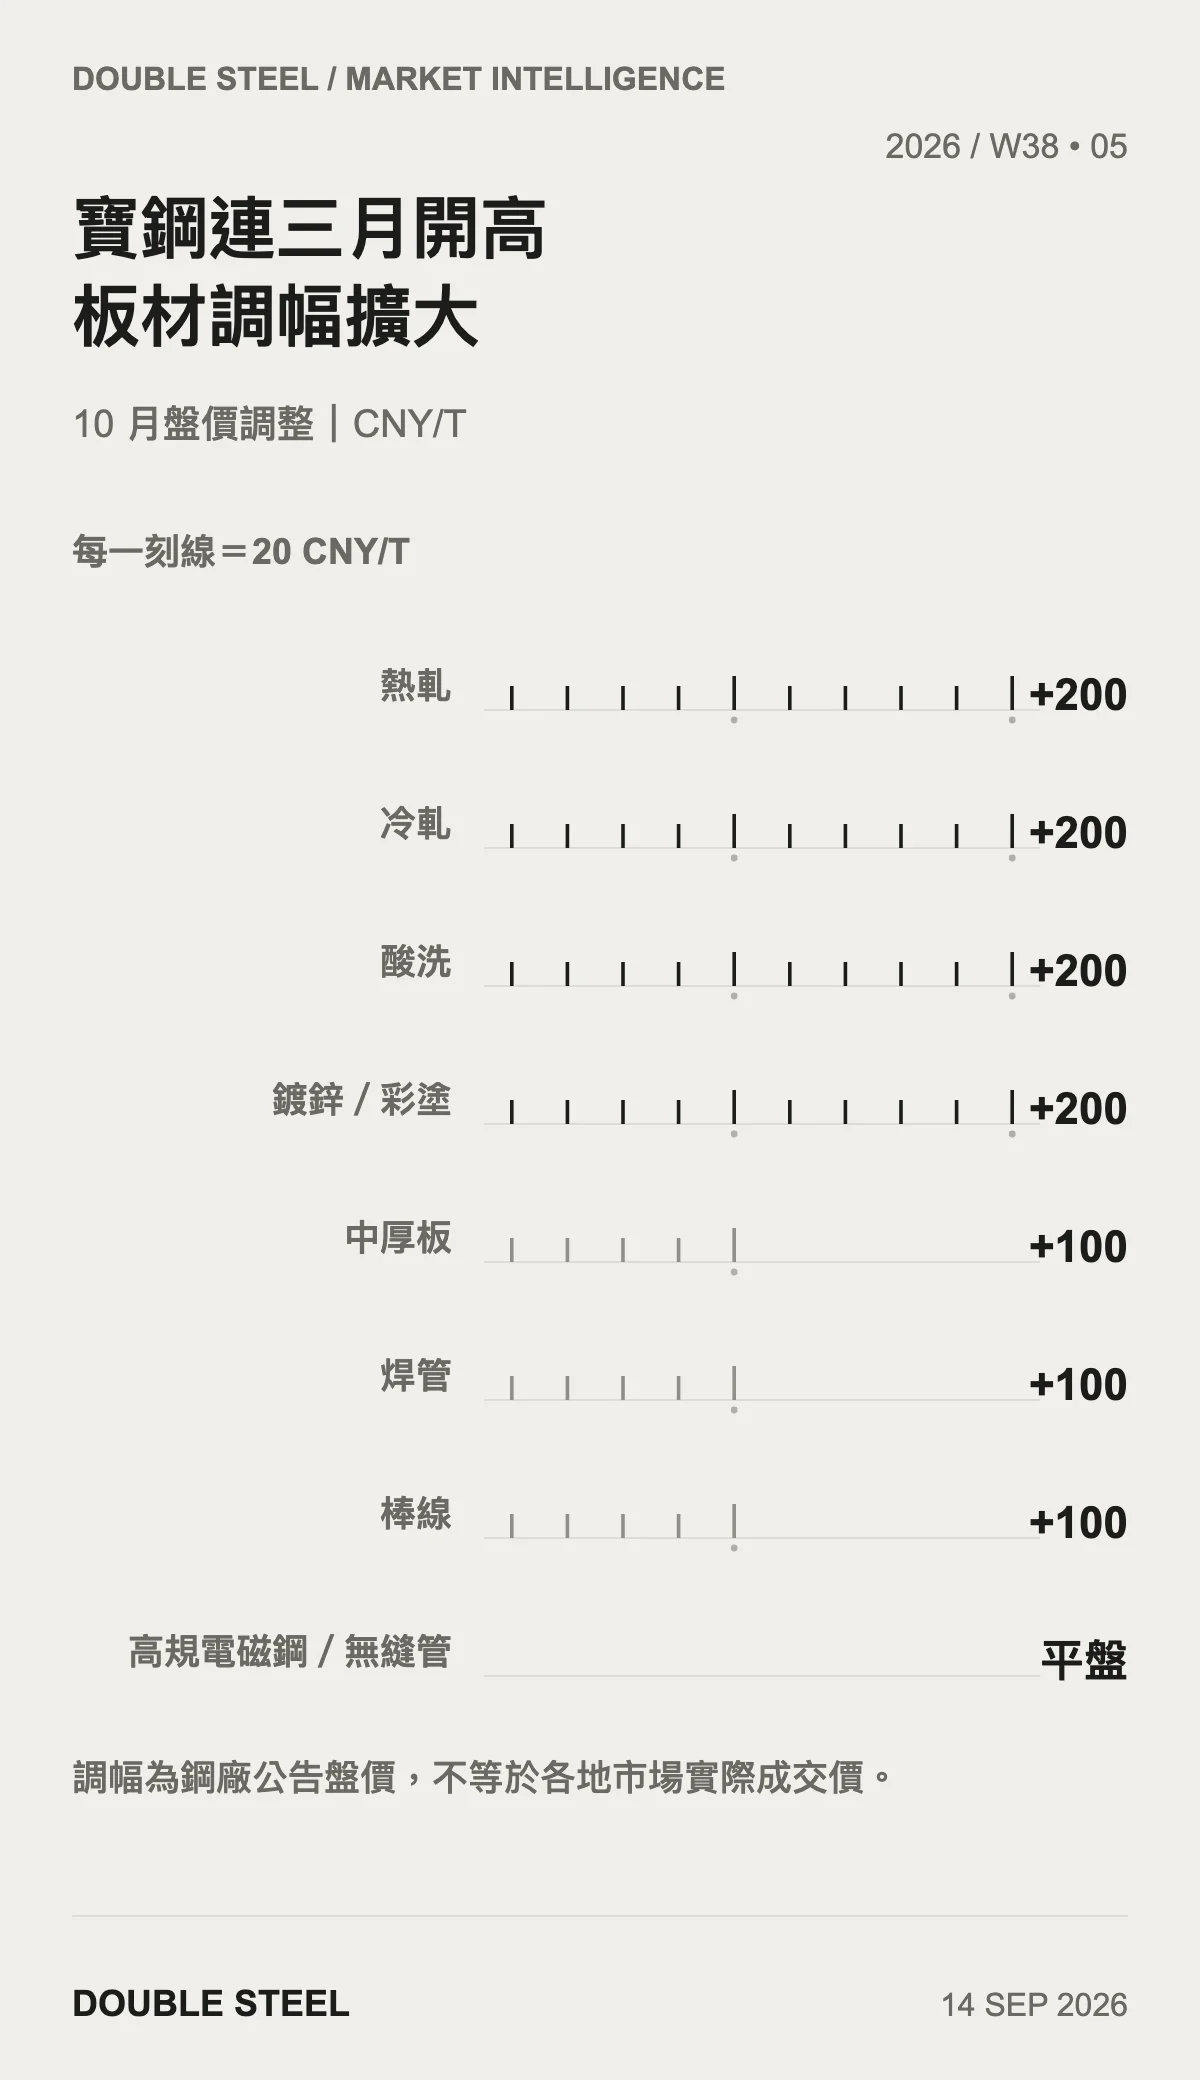
寶鋼 10 月盤價中,熱軋、冷軋、酸洗、鍍鋅與彩塗多數上調 200 CNY/T,中厚板、焊管與棒線上調 100 CNY/T。這是寶鋼連續第三個月開高盤,且漲幅擴大,反映原料成本、鋼廠虧損及穩價意圖。
但本週後段中國期現貨轉弱,買方對高價仍較謹慎。中國 1.0mm 冷軋國內現貨約 3,750 CNY/T,較前週提高約 30 CNY/T;出口報價約 FOB 560~570 USD/T,可交易價則約 FOB 555~560 USD/T,較前週略有回落。中國 SS400 鋼板出口報價約 FOB 538~565 USD/T,可交易價約 FOB 535 USD/T,報價與買方接受價仍有差距。
板材市場的共同特徵,是鋼廠不願在虧損下主動降價,但終端需求也不足以支撐全面追高。
2.6 棒線與優特鋼:成本上升,外銷接單仍限制漲價
中鋼第四季棒線開平盤後,再度推出低碳盤元專案,適用於 1018、1022 材質及 5.5~8mm 尺寸。專案價格與盤價差維持 2,000 NTD/T,配售比例維持 350%,主要目的是協助小螺絲業維持外銷接單競爭力。
亞洲普通線材報價則繼續上升。中國 SAE1008 6.5mm 網用線材評估價約 FOB 510 USD/T,較前週提高 6 USD/T;鋼廠報價約 FOB 515 USD/T,但買方出價仍在 FOB 490 USD/T 附近,實際交易量有限。這再次顯示成本可支撐鋼廠報價,卻未必能立即轉化為成交。
45# 優特鋼圓鋼指標由 W37 的 3,530 升至 3,550 CNY/T,增加 20 CNY/T,約 0.57%。本週各地優特鋼行情以持穩或弱穩為主,成交多屬一般;工業線材短期亦偏弱。
2.7 不鏽鋼:鎳價回落,漲價後需求仍待確認
LME 鎳價 9 月 11 日收在 16,469 USD/T,單週下跌約 2.2%,並回到約兩個月低點;LME 監測庫存增至 27.43 萬噸。中國不鏽鋼主力期貨同日收於 13,580 CNY/T,下跌 1.77%,滬鎳主力亦下跌 1.82%。
中國 304/2B 冷軋不鏽鋼現貨約 15,000 CNY/T,較前週下跌 200 CNY/T,市場成交雖略有改善,整體仍偏弱。相較碳鋼板捲受鋼廠漲盤支撐,不鏽鋼本週反而面臨鎳價與期貨回落壓力。
第三章:區域市場情報
台灣|漲價方向明確,但需區分牌價與實際成交
豐興、威致鋼筋報價調高,國產板材新盤也已墊高後續補貨成本。鋼筋與酸洗捲的成交價格均較前期上升,但一般熱軋傳導幅度仍有限。
影響評估: 台灣市場已脫離 8 月中旬的低價競爭,但尚未進入需求全面追價。
中國|寶鋼開高盤,期現貨卻於週後段轉弱
寶鋼 10 月盤價普遍上調 100~200 CNY/T,沙鋼 9 月中旬建材價格亦提高,顯示大型鋼廠仍以成本與穩價為主要考量。然而,9 月 11 日中國黑色系期貨全面下跌,焦煤、焦炭跌幅超過 3%,螺紋與熱軋亦回落,反映旺季需求尚未達到市場原先預期。
影響評估: 鋼廠盤價可以抬高市場底部,但若現貨成交與板材去庫存無法跟上,實際交易仍可能以議價、低價資源或延後採購為主。
中國|出口維持高位,內需仍未完全接棒
中國 8 月鋼材出口量約 1,015.5 萬噸,連續第四個月維持 1,000 萬噸以上;前八月累計出口 7,514.9 萬噸,較去年同期減少約 3%。同期 8 月鐵礦進口量約 1.0854 億噸,已連續三個月超過 1 億噸;前八月累計進口量年增 5.5%。
影響評估: 高出口量仍協助中國鋼廠消化產量,但海外貿易壁壘與買方價格接受度將限制後續增量。內需能否在旺季接棒,仍是影響亞洲鋼價的重要變數。
亞洲|半成品價格有撐,終端買方仍偏觀望
東南亞小鋼胚維持 CFR 485~495 USD/T,亞洲鋼板及線材報價也受到原料與鋼廠成本支撐。部分印尼板胚及熱軋已有較高價格成交,但中國、越南與台灣買方對高價資源的接受度並不一致。
影響評估: 亞洲鋼廠報價短期不易大幅下修,但高報價不等於各市場都能成交。進口採購應以可交易價、裝期、尺寸與付款條件為主,不宜只參考鋼廠公開報價。
關鍵監控指標
-
豐興鋼筋牌價升至 18,100 NTD/T 後,市場成交能否穩定站在 17,300~17,500 NTD/T,或因下游消化低價庫存而再度轉弱。
-
國產及進口熱軋 18,500~18,800 NTD/T 是否能進一步反映中鋼新盤,還是高端成交持續受需求限制。
-
國產酸洗 20,100~20,300 NTD/T 與進口酸洗約 20,000 NTD/T 的價位,能否獲得連續出貨支持。
-
中國鋼筋去庫存能否延續、線材是否持續改善,以及熱軋與冷軋能否由累庫轉回去化。
-
焦炭第五輪漲價後是否啟動第六輪,以及鋼廠虧損與檢修是否帶動鐵水產量進一步下降。
-
鐵礦砂跌破 100 USD/T 後能否企穩,或因鋼廠降低採購而維持偏弱震盪。
-
美國貨櫃廢鋼供量、日本 50:50 廢鋼報價及運費變化,是否繼續墊高台灣電爐成本。
-
俄羅斯方胚後續報價、來源條件與交期,能否延續近期 CFR 488~492 USD/T 的成交區間。
-
寶鋼漲盤後,中國熱軋、冷軋及鋼板現貨是否跟漲,或繼續呈現鋼廠報價與買方接受價分離。
-
中鋼低碳盤元專案推出後,小螺絲外銷接單與市場流通行情是否出現實質改善。
結語
W38 的核心變化,是鋼市從「鋼廠是否漲價」轉向「漲價後能否成交」。豐興筋廢續漲、寶鋼擴大板材調幅,證明鋼廠仍有強烈的成本轉嫁需求;但一般熱軋跟漲幅度有限,台灣鋼筋漲價後買氣轉淡,中國熱軋與冷軋庫存也反向增加,顯示需求尚未全面承接。
相較 W34~W37,本週原料方向開始分化。焦煤雖較前週小幅回落,五週累計漲幅仍超過 20%,焦炭第五輪提價也已落地;鐵礦、方胚與中國螺紋則同步轉弱。這種「煤焦高檔、鐵礦回落、成品分化」的結構,將使不同製程與不同品項的成本差距更加明顯。
資料來源: TradingEconomics(鐵礦砂、焦煤、HRC、螺紋、國際廢鋼及 USD/CNY,截至 2026/09/13)、玉山銀行(USD/TWD 即期匯率,截至 2026/09/13)、Mysteel(唐山方胚,截至 2026/09/13)、國內外鋼鐵新聞(新聞交叉驗證,截至 2026/09/13)、產業協會公開資訊(截至 2026/09/13)。
本報告由双享鋼鐵股份有限公司市場研究部發布,內容僅供市場研究與採購評估參考,不構成投資或直接採購決策之最終依據。