發布日期: 2026 年 10 月 26 日
行情與新聞截點: 2026 年 10 月 25 日
匯率基準: USD/TWD 即期賣出 32.62
W44 的鋼市主軸,是「鋼筋低價接單放量,板捲與圓棒仍困於價差壓力」。台灣鋼筋本週已有較廣的盤商補貨,據市場不完全統計,低價接單逾 10 萬噸;但成交價格降至南部約 17,200 NTD/T、中北部約 17,400 NTD/T,隨後國內廢鋼又調高採購價。改善首先出現在訂單覆蓋,售價與補料利差卻承受更大壓力。
板捲與圓棒沒有出現相同的放量訊號。國產熱軋流通價上緣來到 20,000 NTD/T,交易仍冷清,酸洗與冷軋價差也受到擠壓;一般中碳直棒則持續面對進口現貨與低價專案競爭。中國五大鋼品總庫雖已低於十一長假前,去庫速度卻較上期減半,板材去化尤其緩慢。與前四週相比,本期更需要區分的是:哪些品項以價格讓步換到訂單,哪些市場仍在承受新成本、卻難以提高售價。
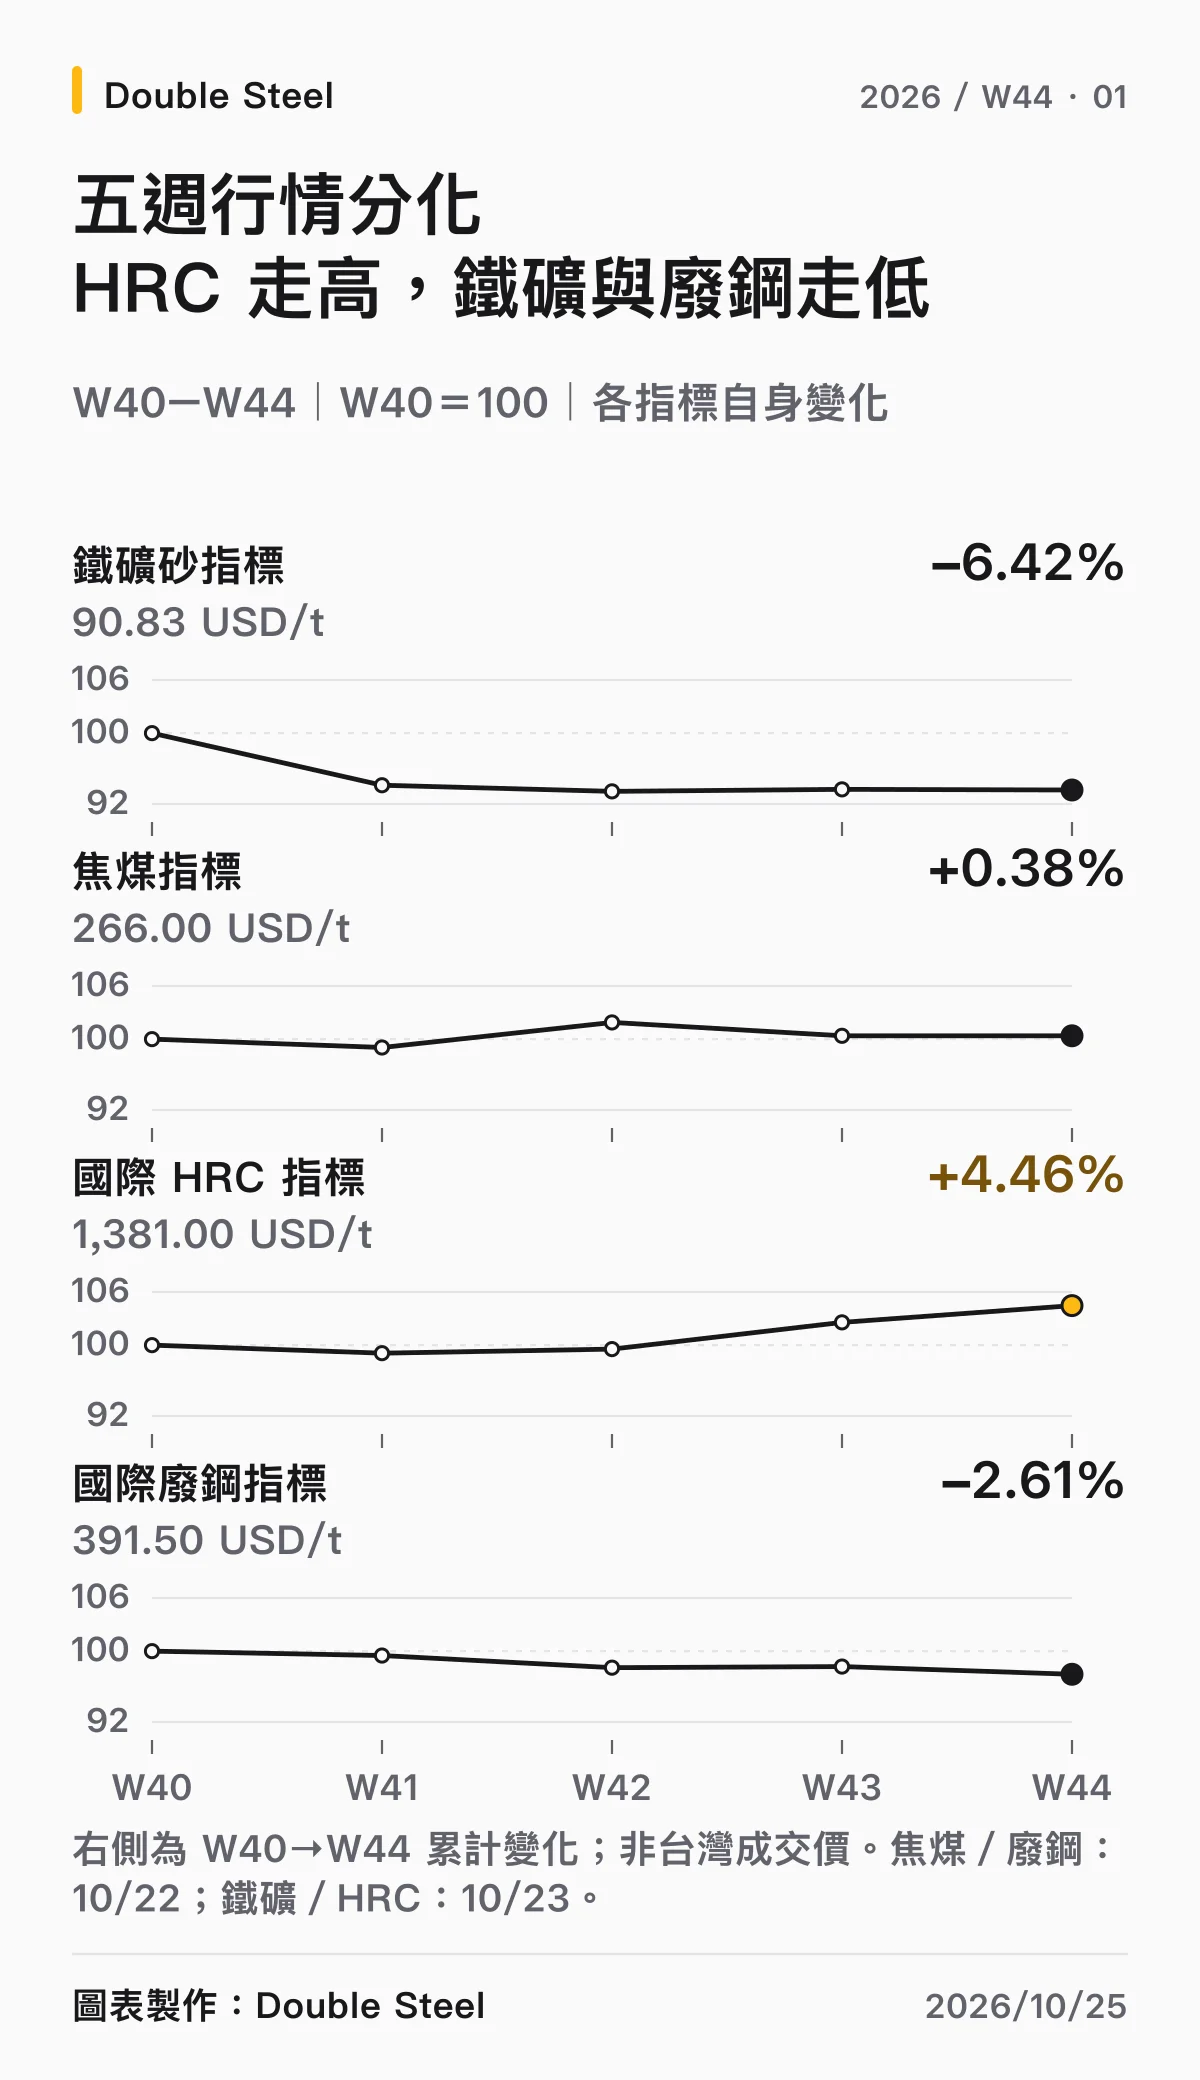
本週關鍵數據與前四週比較
| 指標 | W40 | W41 | W42 | W43 | W44 最新值 | 較 W43 截點 |
|---|---|---|---|---|---|---|
| 鐵礦砂(USD/T) | 97.06 | 91.35 | 90.68 | 90.90 | 90.83 | -0.08% |
| 鐵礦砂(CNY/T) | 713.50 | 702.50 | 682.50 | 672.50 | 675.00 | +0.37% |
| 焦煤指標(USD/T) | 265.00 | 262.50 | 270.00 | 266.00 | 266.00 | 持平 |
| 國際熱軋 HRC 指標(USD/T) | 1,322.00 | 1,310.00 | 1,316.08 | 1,356.00 | 1,381.00 | +1.84% |
| 國際廢鋼指標(USD/T) | 402.00 | 400.00 | 394.50 | 395.00 | 391.50 | -0.89% |
| 螺紋/鋼材指標(CNY/T) | 3,107.00 | 3,109.00 | 3,099.00 | 3,089.00 | 3,051.00 | -1.23% |
| 唐山普方胚出廠價(CNY/T) | 3,010 | 2,980 | 2,950 | 2,950 | 2,920 | -1.02% |
| USD/TWD 即期賣出 | 31.85 | 31.91 | 31.94 | 32.42 | 32.62 | +0.20 |
| USD/CNY | 6.72040 | 6.70627 | 6.69259 | 6.68630 | 6.66948 | -0.25% |
本期焦煤、國際廢鋼指標採 10 月 22 日資料,其餘表列商品指標及 USD/CNY 採 10 月 23 日資料;唐山普方胚為 10 月 24 日遷安主流出廠價,玉山銀行匯率為 10 月 25 日查詢值,並非週日新成交。漲跌以各期週報截點計算,USD/TWD 為絕對價差。國際指標與下文特定品級、地區的實體行情分列。
第一章:鋼筋低價接單放量,補料壓力卻隨之升高
從零星大單走向盤商批量補貨
10 月 20 日,南部三家鋼廠據報以 17,200 NTD/T 對盤商接單約 4 萬噸,低價條件需達 2,000~3,000 噸批量;隔日,南部一家主力廠的同價接單累計已超過 3 萬噸。到了 10 月 22 日,SteelWorld 市場不完全統計顯示,鋼廠以南部約 17,200 NTD/T、中北部約 17,400 NTD/T 對盤商接單,合計已逾 10 萬噸,主要集中在南部。
這是同一波接單持續擴大的後續更新。相較 W42 的個別大單承接,以及 W43 低價轉售壓住鋼廠新價,本週已有多家鋼廠、較大批量的盤商補貨,接單改善更具體。買方願意進場的關鍵,則是鋼廠接受較低價格,而非下游開始追價。
豐興 10 月 19 日仍維持鋼筋、廢鋼及型鋼平盤,為連續第四週未調整;鋼筋基價維持 18,300 NTD/T。盤價穩定與低價批量成交並存,反映正式基價以外,鋼廠正透過數量、區域及議價條件爭取訂單。本週新增買盤主要來自盤商補貨,鋼廠以批量折讓換取更多排產支撐。
廢鋼漲價已執行,鋼筋補漲仍是下一步
原料端在週中先行轉強。豐興自 10 月 22 日起調高廢鋼採購價,TPI 銑鐵、THF 特工鐵調高 400 NTD/T,其他等級調高 300 NTD/T;工鐵與特工鐵新價分別來到約 10,700、11,500 NTD/T。
其他鋼廠也陸續跟進。東和桃園廠自 10 月 21 日起、建順自 10 月 22 日起,特工鐵調高 400 NTD/T、其他等級調高 300 NTD/T;威致、協勝發調高 300 NTD/T。易昇則於 10 月 22 日調高 200 NTD/T,隔日再調高 100 NTD/T,兩日累計調高 300 NTD/T。
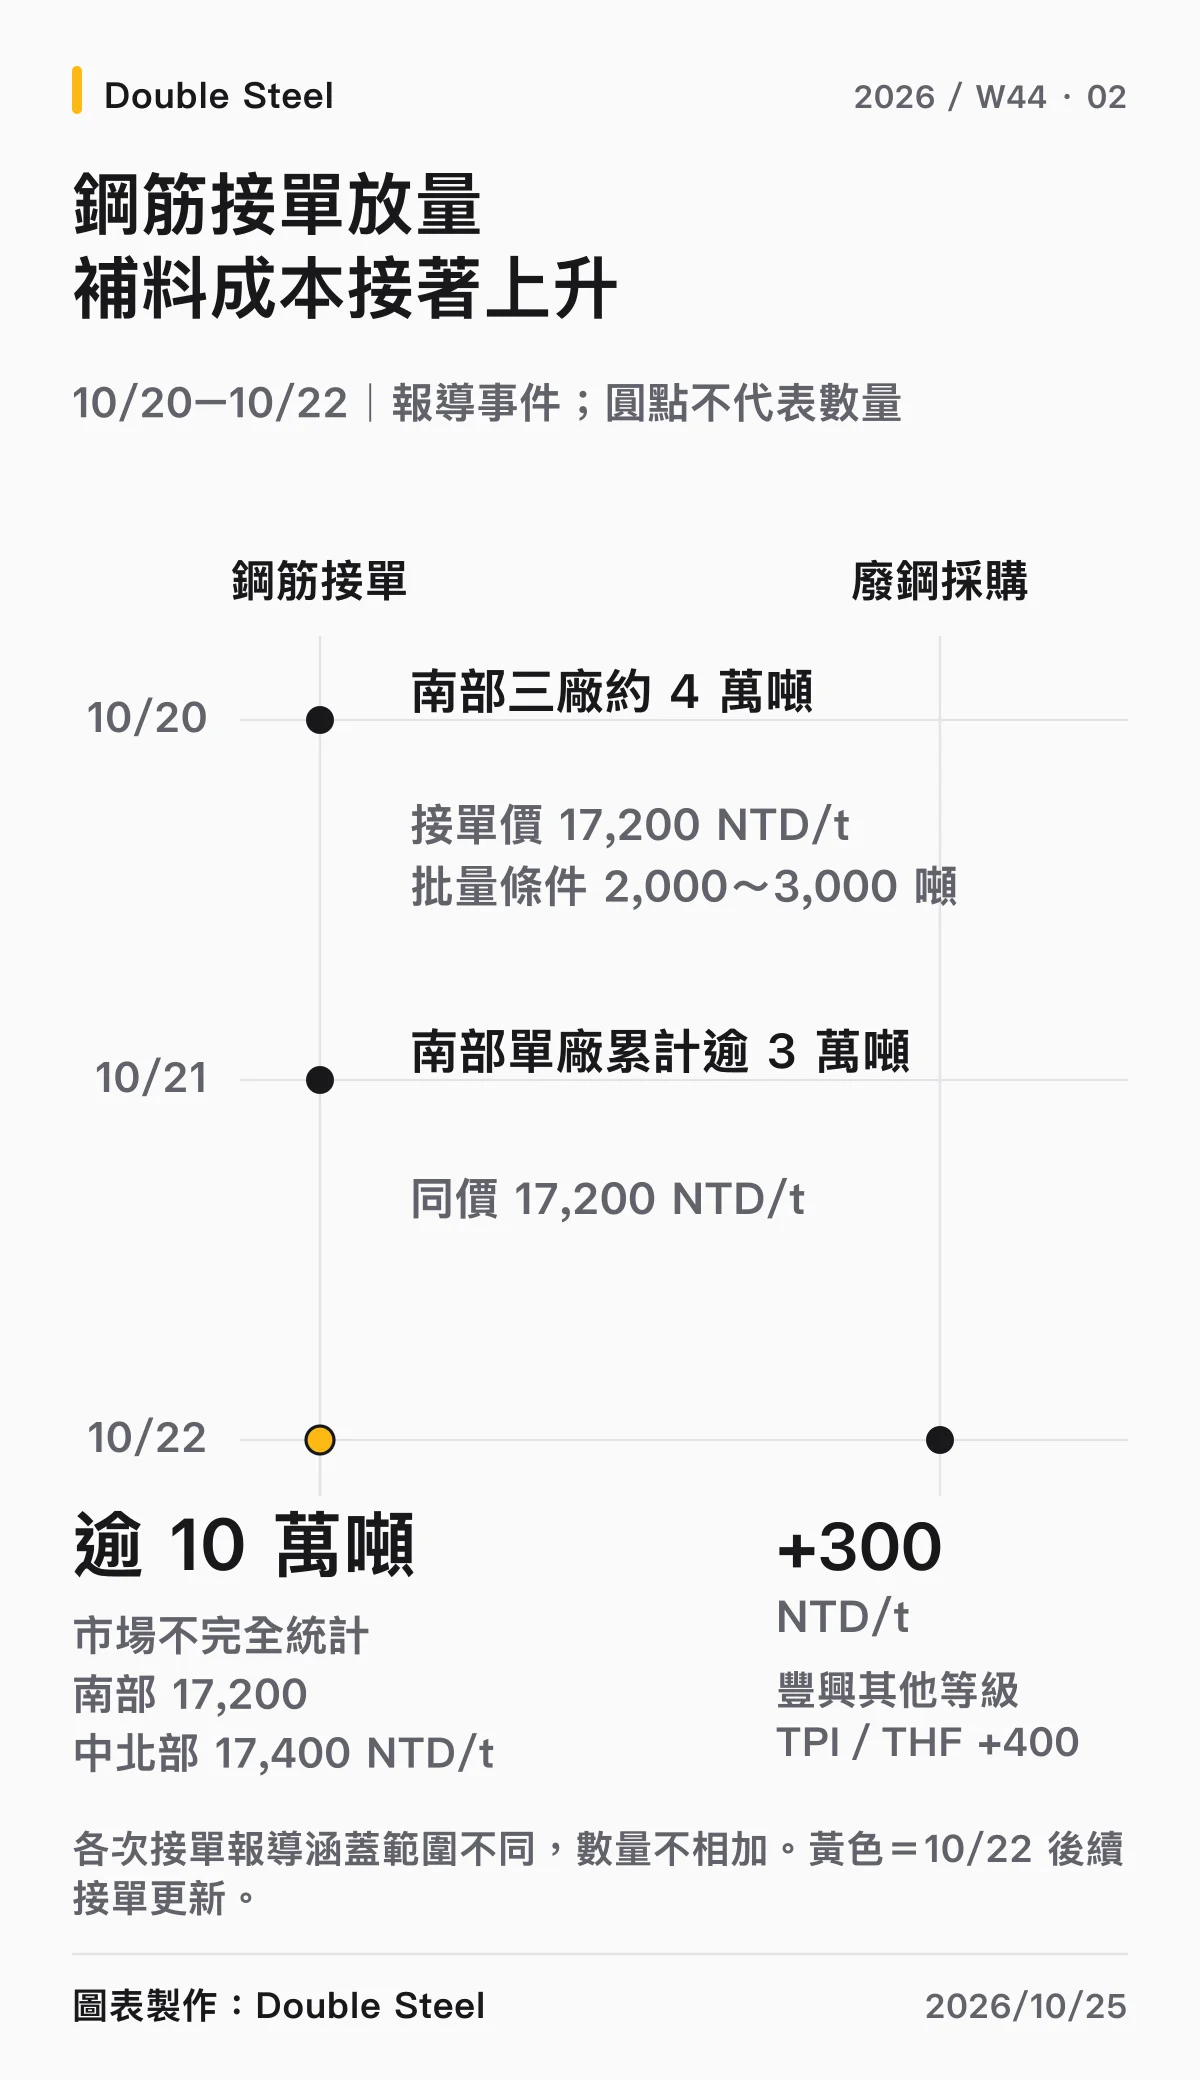
本期判斷,低價接單改善了訂單能見度,卻沒有同步改善新增訂單的補料利差。成品先降價接單,原料再提高採購價,台幣續貶又使進口料更難買低,鋼廠下一輪守價與縮小折讓的壓力反而增加。市場因而出現 10 月 26 日鋼筋補漲的預期;截至本期截點,這仍是對下一次開盤的判斷,而非已公布的新盤。
第二章:板捲新成本難傳導,加工價差也受到擠壓
國產熱軋接近兩萬元,成交尚未跟上報價
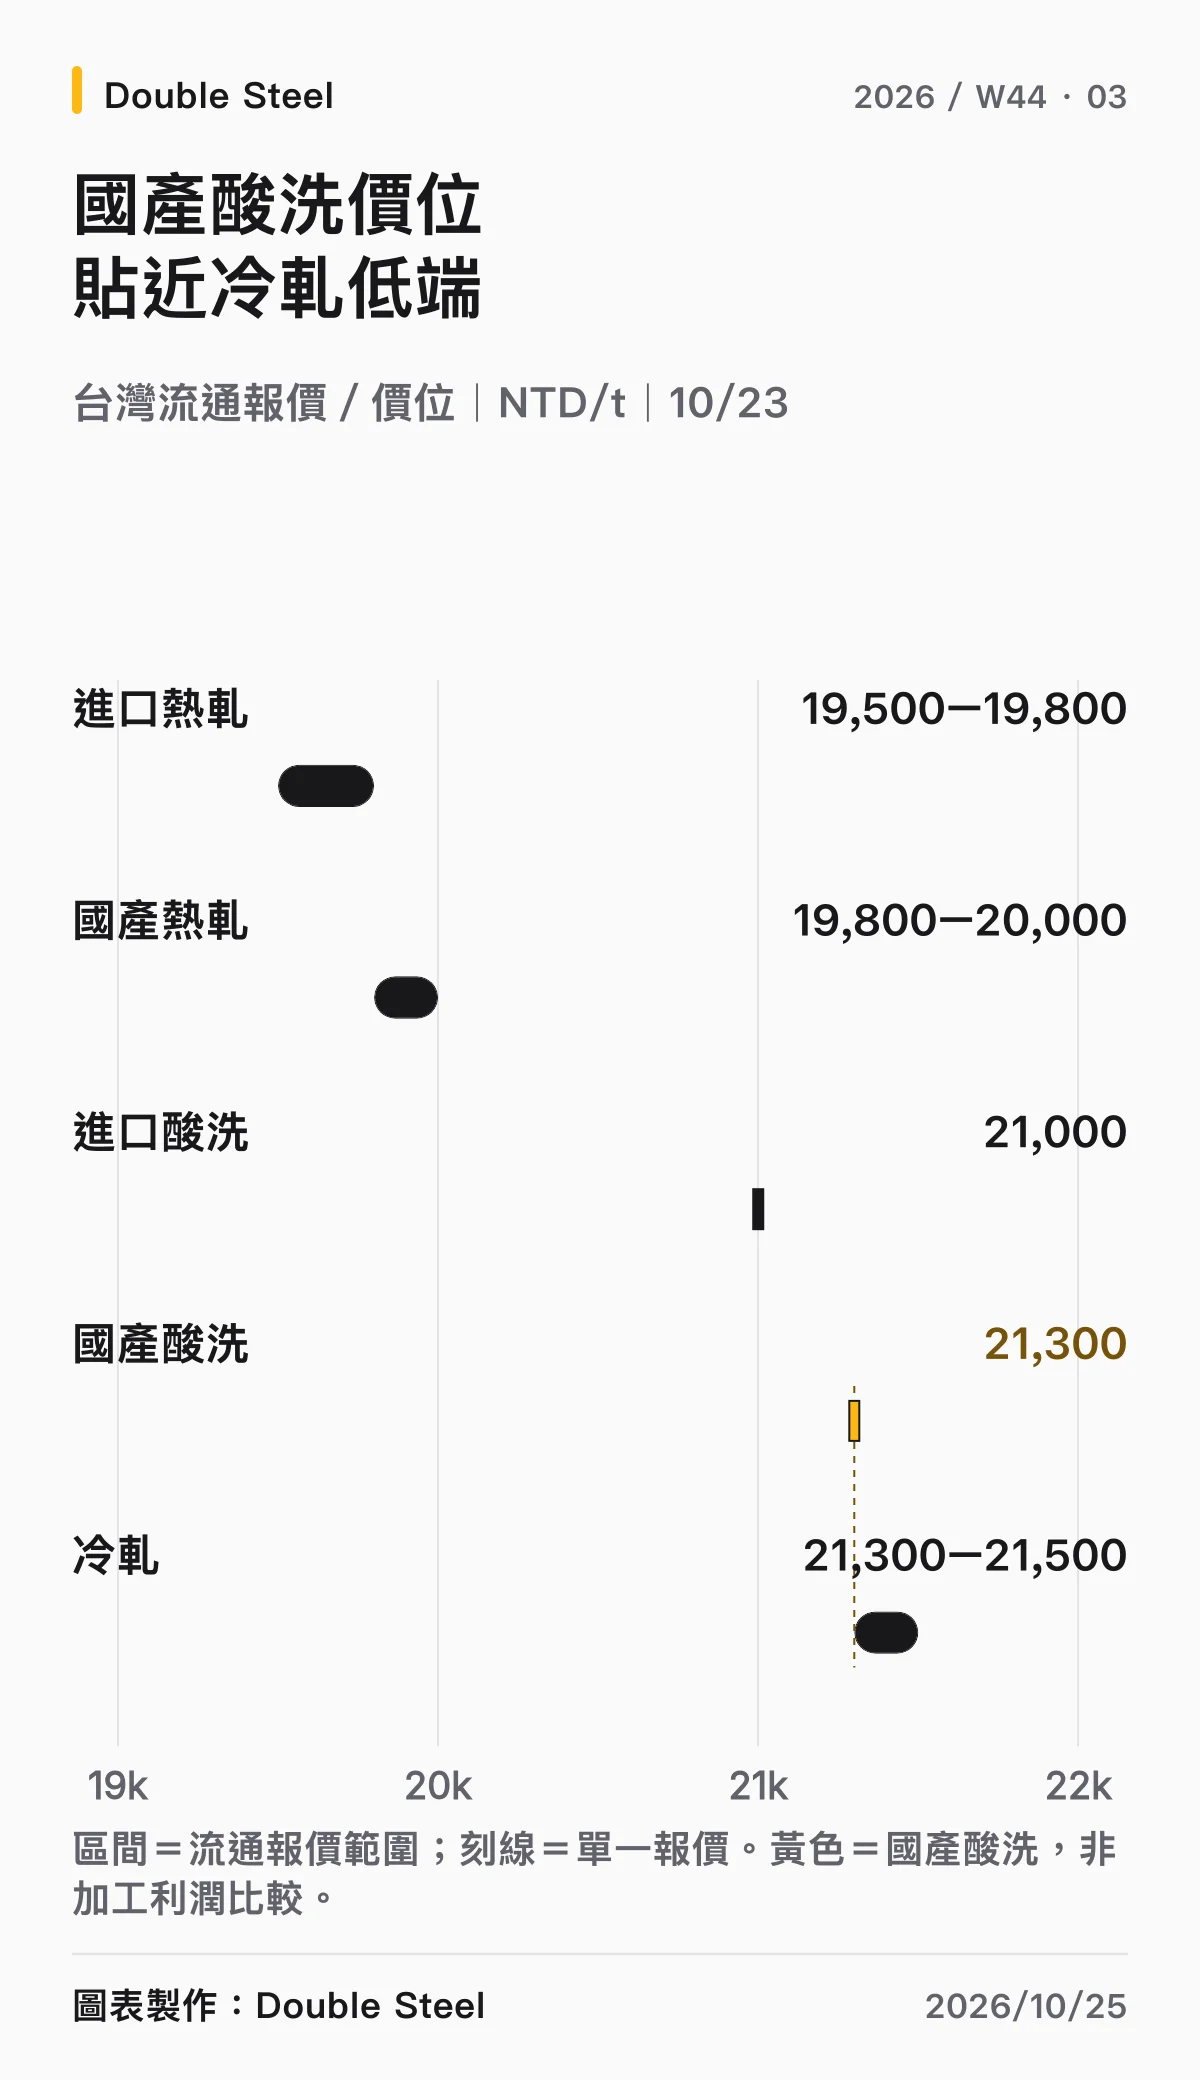
10 月 23 日市場報導的熱軋流通自運價,進口現貨約 19,500~19,800 NTD/T,國產約 19,800~20,000 NTD/T。相較 W43 約 19,500~19,800 NTD/T 的整體流通區間,國產報價上緣有所推進,但交投仍冷清,兩萬元附近尚缺乏活躍成交支撐。
買方的選擇也比單看國產新盤更多。亞洲進口報價並未持續大漲,印尼熱軋對越南報價約 CFR 534~535 USD/T,買方出價與賣方仍有拉鋸;這使台灣下游傾向按需補料,對高價建立庫存的意願有限。越南報價提供區域競爭參考,台灣進口成交則仍須看目的港、規格與裝期。
前期中鋼、中鴻 11 月新盤提高後,後續補貨成本已上移。市場報導指出,中鋼 11 月 LW 熱軋也調高 900 NTD/T,使下游原先期待透過較低成本料源分攤新盤壓力的空間收窄。本週的問題已不是有沒有漲盤,而是流通業者能否把新成本放進接單價格;目前仍以持有低成本庫存者較有出貨彈性。
酸洗與冷軋價差縮窄,商用鋼板也缺少提價力
酸洗流通價約為進口 21,000 NTD/T、國產 21,300 NTD/T,冷軋約 21,300~21,500 NTD/T。國產酸洗與冷軋低端價格已接近,反映下游對冷軋額外加工價值的價格接受度有限。板捲壓力不只在基料漲價,也延伸到不同加工產品之間可保留的價差。
商用鋼板則呈現另一種供需壓力。台灣進口 A36 板流通價約 26,000~26,500 NTD/T,SN490B 約 28,000~28,500 NTD/T,即使國產部分專案縮減配額,流通行情仍缺乏上推力。供應縮量尚未抵銷買氣低迷與進口競價。
板材內部仍有用途差異。亞洲造船板報價上調、需求相對有支撐,普通商用結構板則偏弱。相較之下,台灣一般熱軋、冷軋與商用鋼板更受加工接單及通路價格牽制,供應端調價尚未轉為同幅度的流通收益。
第三章:中國假期累庫已消化,去庫動能卻減半
總庫低於節前,表觀消費同步回落
Mysteel 10 月 22 日發布的五大鋼品資料顯示,週產量為 792.05 萬噸,較上期減少 2.47 萬噸;包含廠庫與社庫的總庫存降至 1,447.75 萬噸,減少 32.08 萬噸、約 2.17%。表觀消費則由上期 863.13 萬噸降至 824.13 萬噸,減少約 4.52%。
正向變化是,總庫已比 9 月 30 日節前的 1,462.94 萬噸低 15.19 萬噸。W42 的假期新增庫存,在 W43 恢復提貨後已消化大部分,本期又進一步低於節前,節後累庫不再是主要新增壓力。
但去庫速度明顯降溫:上期減少 68.61 萬噸,本期只減少 32.08 萬噸,去庫量縮小約 53%。產量僅小幅下降,表觀消費回落幅度卻更大,顯示市場已從假期後集中回補,轉回較慢的日常消化節奏。
建材仍主導去庫,板材去化接近停滯
分產品組別看,建材總庫減少 30.28 萬噸,板材僅減少 1.80 萬噸;上期兩者分別減少 52.32、16.29 萬噸。板材去庫量比上期縮小約九成,是本週最值得注意的轉弱位置。
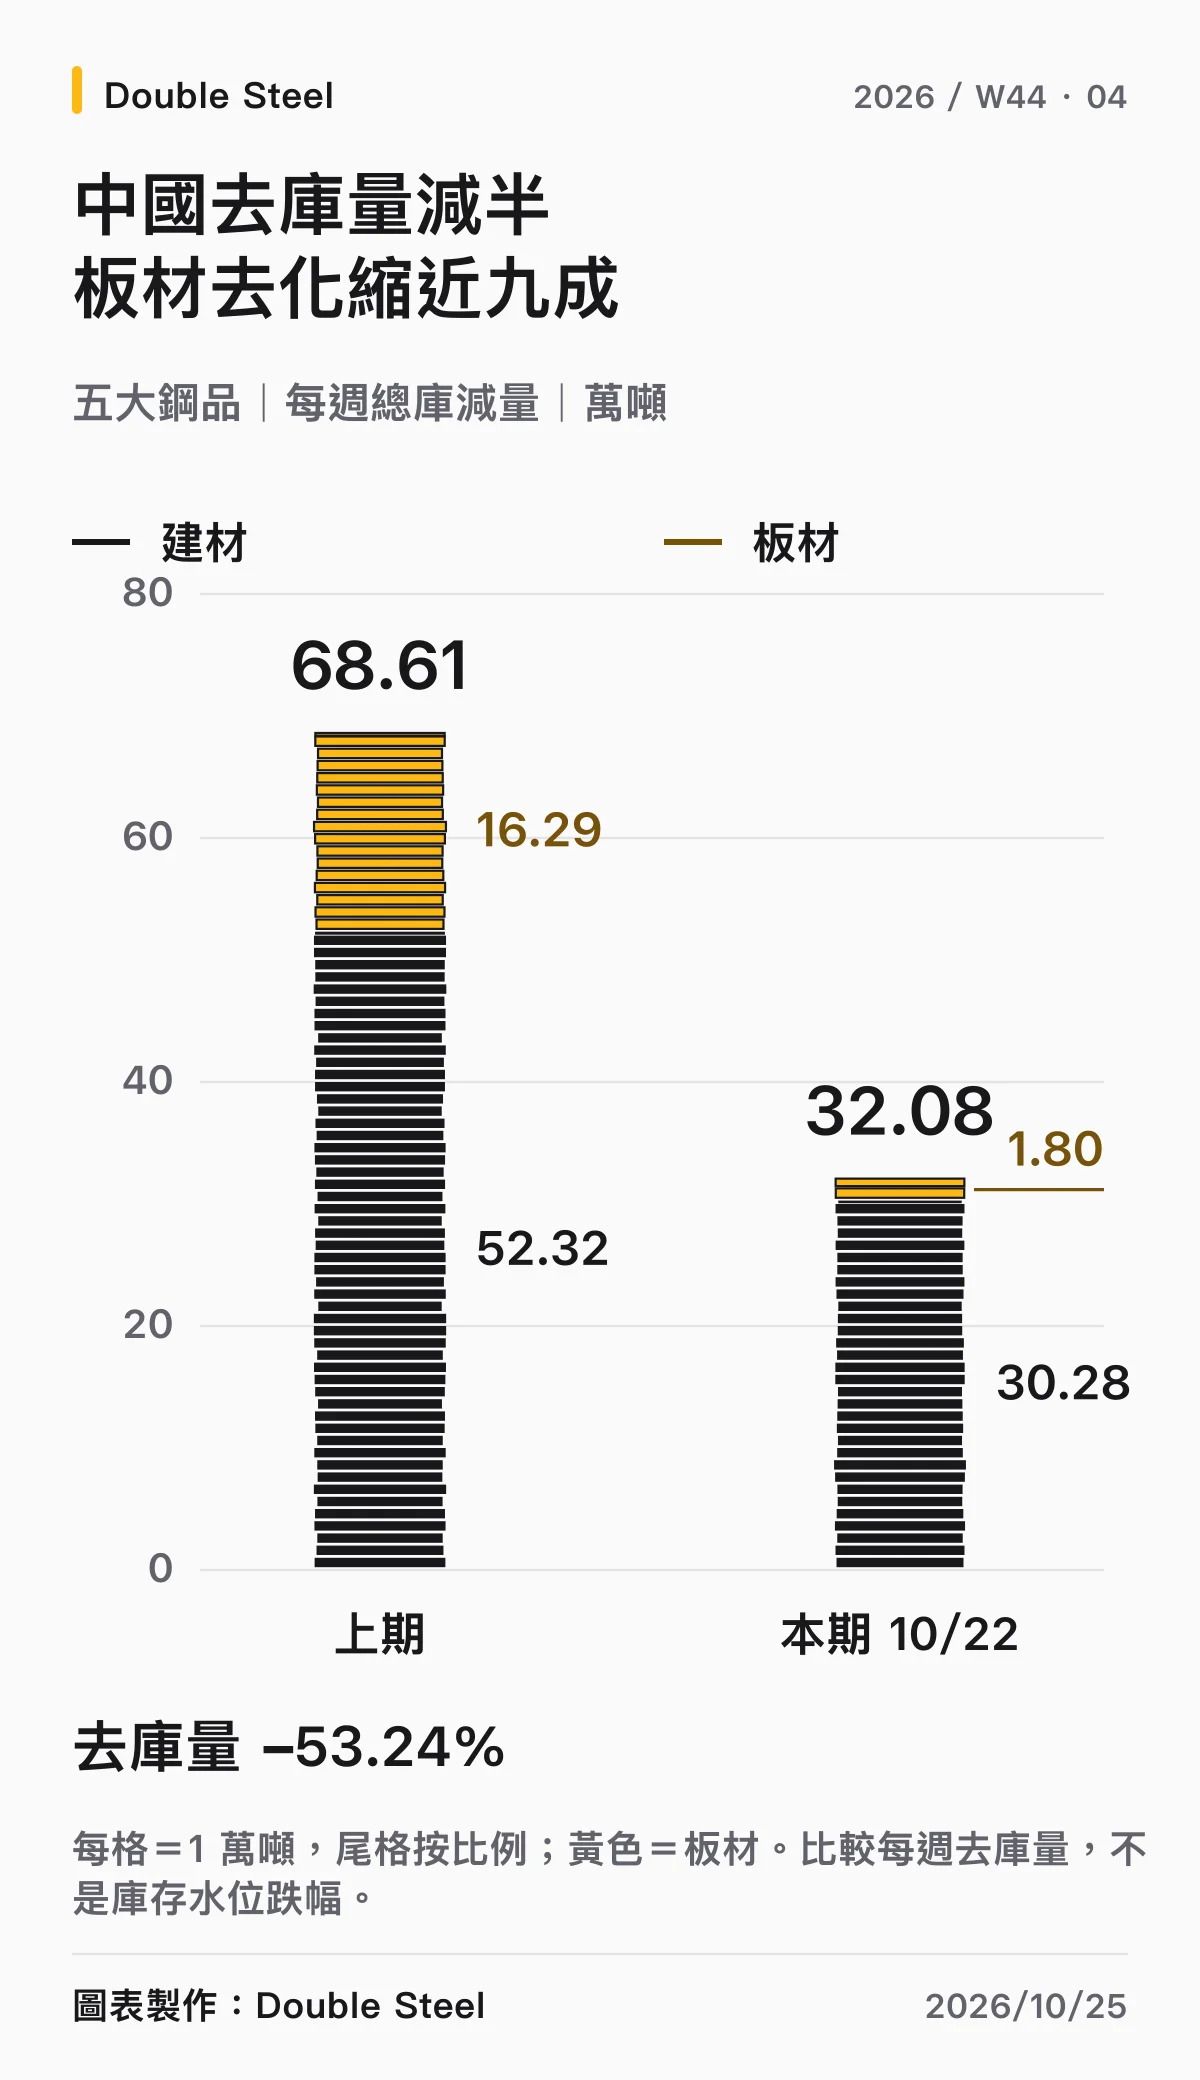
熱軋產量小幅回升、廠內庫存略增,下游採購卻偏冷;螺紋鋼雖繼續去庫,表觀需求也回落至 201.03 萬噸。長材仍有庫存下降的支撐,但板材供應與需求的落差更難靠提貨快速消化。
本期中國市場的變化,是庫存總量修復與需求流量減速同時發生。對台灣板捲而言,中國去庫尚不足以形成強勁的區域提價拉力;若熱軋供應回升、下游消耗偏慢,進口競價仍會壓住國產流通補漲的空間。
第四章:廢鋼與煤鐵不同步,台幣續貶放大補料壓力
越南承接價位較高,台灣美廢議價受限
美國 80:20 貨櫃廢鋼對台報價約 CFR 350~355 USD/T,台灣鋼廠因鋼筋低價接單與匯率壓力,希望將買價壓在 CFR 345 USD/T 附近。越南同類貨源的市場可交易水準則約 CFR 350~355 USD/T,使供應商缺乏配合台灣低價要求的動機。
這也是本週國內廢鋼補漲的背景:便宜的進口替代貨源難以取得,鋼廠轉向爭取本地供應。國際廢鋼參考指標雖回落,台灣面對的卻是區域貨源競爭、匯率及國內收料壓力,實際採購成本並未跟著鬆動。
冶金煤先跌後穩,焦炭提漲尚未獲接受
可得的亞洲實體報價顯示,澳洲一般低揮發硬焦煤 LVHCC 由 10 月 16 日約 FOB 233.3 USD/T,降至 10 月 20~21 日約 FOB 230.8 USD/T;優質低揮發硬焦煤 PLV 同期由約 FOB 267.7 降至 265.4 USD/T,10 月 21 日兩者均持平。
中國煤礦復產及供應改善預期壓低追價意願,但低庫存仍對短期煤價提供支撐。焦炭在兩輪降價後,焦企於 10 月 19 日提出濕熄焦調高 50 CNY/T、乾熄焦調高 55 CNY/T;Mysteel 10 月 23 日分析仍指出鋼廠接受意願偏低,市場暫穩。相較 W43 討論第三輪降價的氣氛,本週已轉為焦企爭取回漲、鋼廠抵制成本增加的拉鋸。
國際冶金煤接下來的需求變數在印度。市場關注第四季節慶與傳統消費旺季能否帶動鋼鐵生產及冶金煤補庫,但目前印度現貨優質硬焦煤採購仍有限,買家較依賴長約。印度補庫若增加,可緩衝中國供應恢復對海運煤價的壓力;目前支撐主要仍在低庫存與後續補貨預期。
鐵礦週尾反彈,方胚替代成本仍受匯率牽動
實體 62% 澳洲粉礦運往中國價格,10 月 23 日上漲 0.90 USD/T,回到 CFR 92.35 USD/T。焦煤期貨反彈及運費支撐帶動週尾回升,但 Mysteel 同期 247 家鋼廠日均鐵水產量降至 232.30 萬噸,較前期減少 1.36 萬噸,原料消耗端的拉力仍在減弱。
唐山遷安普方胚 10 月 24 日主流出廠價為 2,920 CNY/T,較 W43 低 30 CNY/T。亞洲出口胚則仍受運費、人民幣及產品化性條件影響,對台化性調整胚報價約 CFR 495~498 USD/T,與台灣鋼筋低價接單的承受力仍有距離。
玉山銀行美元即期賣出本期為 32.62,較 W43 再增加 0.20 元,較 W40 增加 0.77 元。台幣走弱持續墊高美元貨款,讓台灣業者即使看到部分國際報價下修,也難得到相同幅度的補貨成本改善。高爐原料降溫與電爐廢鋼偏強,仍是不同的成本環境。
第五章:圓棒進口競價未退,優特鋼庫存由去轉累
台灣 S45C 直棒反彈受阻,專案價競爭加深
台灣一般中碳直棒的壓力,比連續平盤更具體。市場報導指出,進口中國 S45C 直棒流通價回到約 21,500~22,000 NTD/T,其中 21,500 NTD/T 為直徑 200mm 以上規格;日本中碳直棒現貨約 22,500 NTD/T,另有接近 21,500 NTD/T 的期貨招單。
進口現貨與遠期低價並存,壓住國產材反彈。部分軋鋼廠以依量專案價爭取訂單,市場競爭已從上游基價延伸到實際供貨條件。
中國同樣本廠庫、社庫轉增,價格續弱
中國鋼鐵資訊 10 月 23 日發布的優特鋼週報顯示,其 46 家鋼廠庫存由前期 152.65 萬噸增至 154.70 萬噸,增加 2.05 萬噸;25 城貿易商社庫由 132.30 萬噸增至 133.60 萬噸,增加 1.30 萬噸。相較上一期廠端去庫、通路小幅下降,本期兩端均轉為累庫。
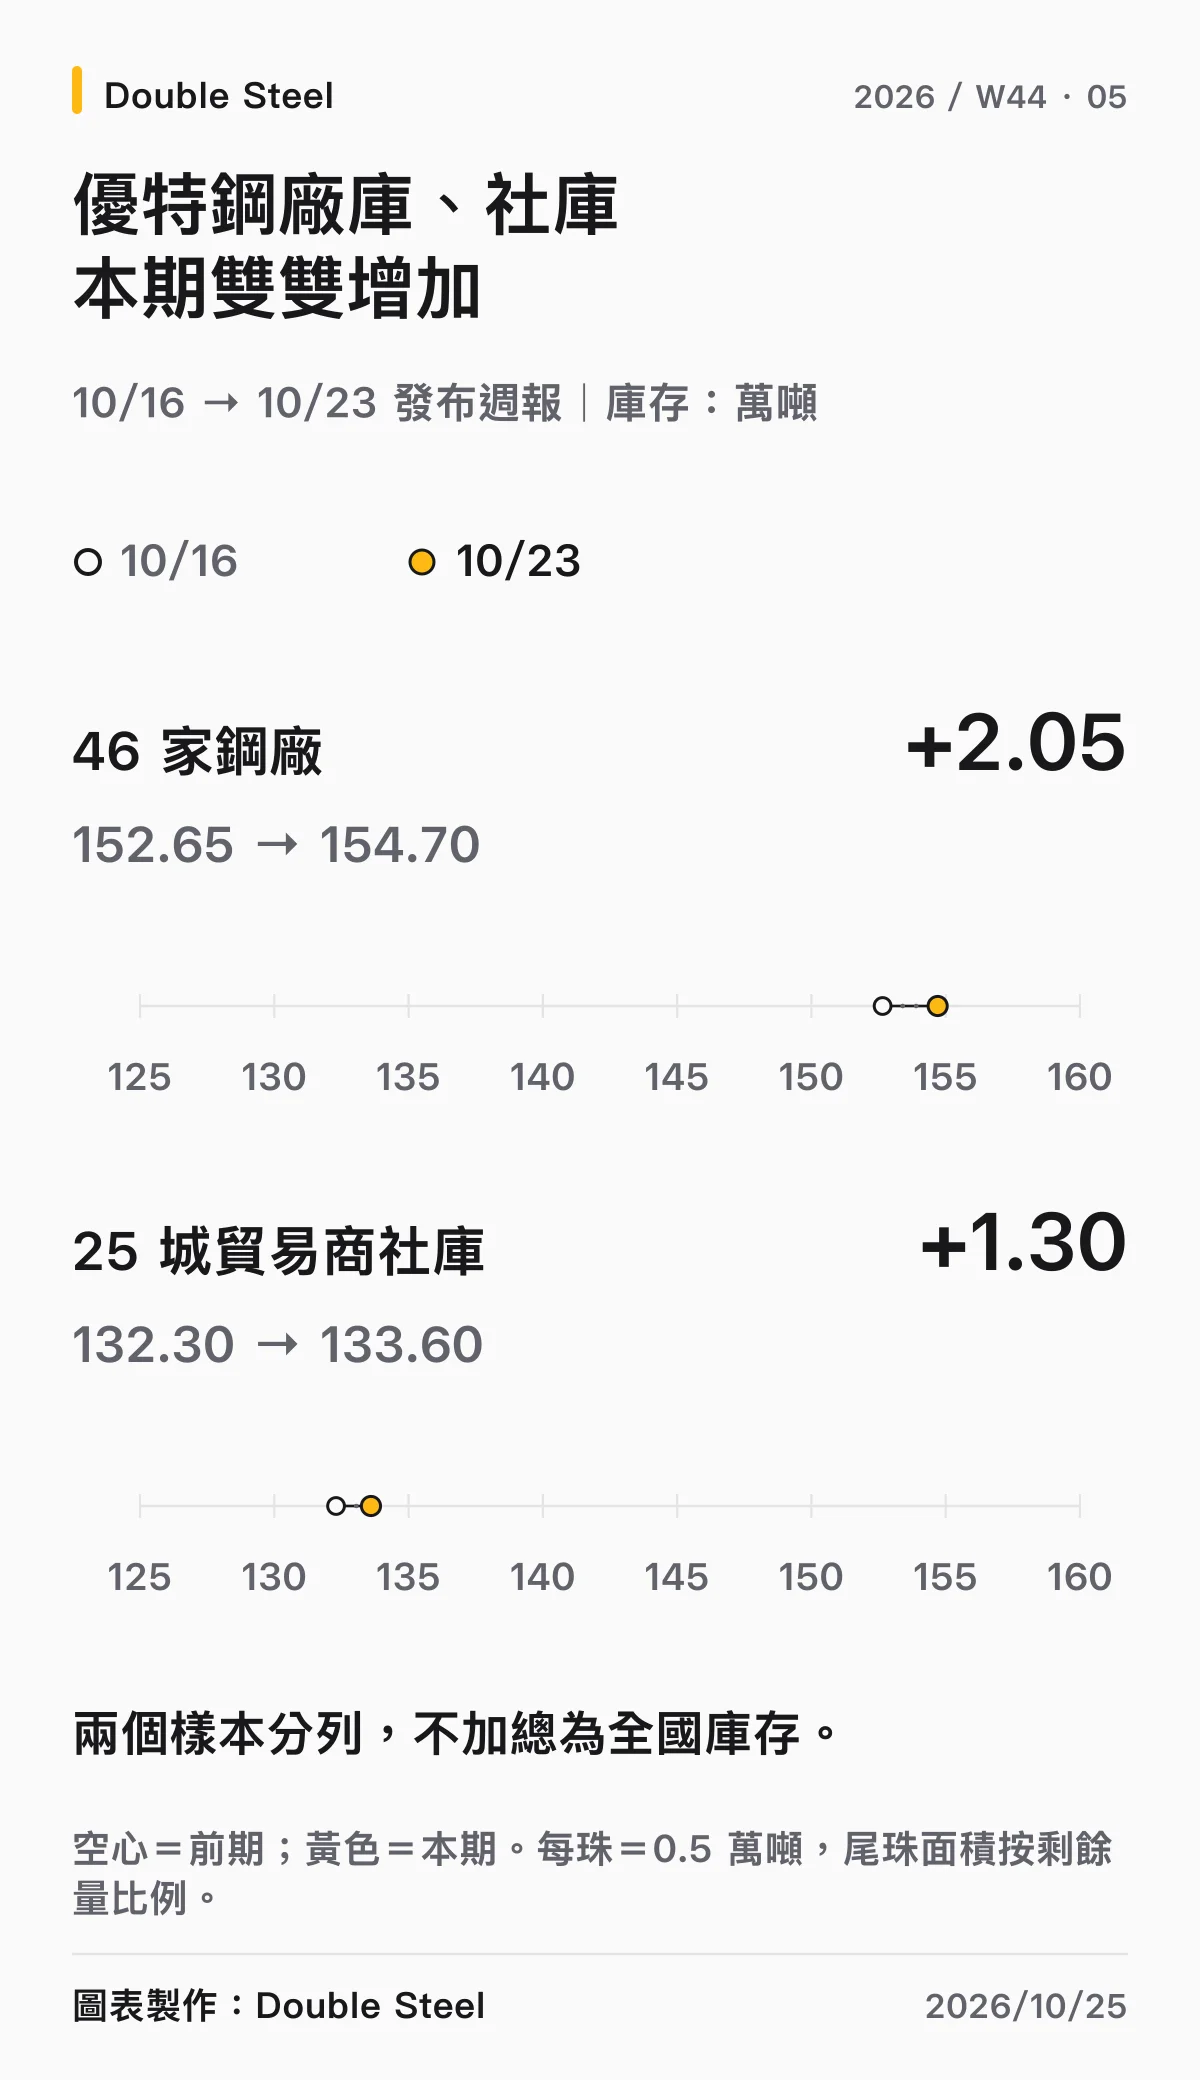
同一資訊來源價格系列的 85mm、45# 碳結鋼均價為 3,643 CNY/T,較上期 3,656 CNY/T 下跌 13 CNY/T。其調研指出,鋼廠供應持續釋出,下游機械、汽配與一般裝備用料仍以周轉小單為主,集中補庫不足以吸收供應。
本期圓棒的主要壓力,在於流通貨源增加、普通用途接單缺乏放量,低價資源又分流訂單。台灣進口競價與中國優特鋼累庫分別指向兩地的一般品項承壓,鋼廠守住盤價的同時,實際專案折讓與流通價格仍較難抬高。
第六章:前四週趨勢與下週觀察
接單改善的位置改變,利差修復仍不均衡
W40 的改善較集中於台灣工程及個別大單、中國節前提貨;W41 板捲有進口成交與酸洗補漲,鋼筋一般通路卻受低價庫存壓抑。W42 中鋼新盤落定,中國進入假期累庫;W43 中鴻跟進漲盤、中國恢復去庫,但台灣現貨售價傳導停滯。
到了 W44,台灣鋼筋盤商補貨已比前期更具規模,但以較低價格成交;板捲仍在消化新盤成本,一般圓棒又受到進口與專案競價。中國則已完成假期庫存修復,進入去庫減速與板材需求偏弱的新階段。本期的轉折,不是所有市場一起回暖,而是低價能帶來訂單,較高售價卻仍缺乏足夠承接。
國際行情也延續區域分化。W40 至本期,表列 HRC 指標上漲約 4.46%,中國螺紋/鋼材指標下跌約 1.80%,美元鐵礦指標下跌約 6.42%。美國實體熱軋本週報導約 1,320 USD/短噸、鋼廠平均交期約 9.2 週,與亞洲一般板材交投偏弱形成對照。世界鋼鐵協會最新公告的前九月粗鋼總產量年減 0.7%,其中北美增長、亞洲及大洋洲下降,生產端也呈現區域差異。
下週關鍵觀察
- 10 月 26 日鋼筋新盤是否調整,以及新接單價格能否高於本週低價區間,減少對批量折讓的依賴。
- 廢鋼漲價後,鋼廠是否縮減低價接單配額,及國內收料能否緩解進口採購壓力。
- 國產熱軋兩萬元附近能否增加實際成交,酸洗與冷軋價差是否繼續收窄。
- 中國板材去庫能否恢復速度,以及熱軋復產後廠庫是否繼續增加。
- 焦炭首輪提漲是否獲鋼廠接受,中國煤礦復產與印度冶金煤補庫有沒有形成新的實際採購。
- 優特鋼廠庫、社庫是否延續累積,台灣 S45C 專案是否進一步壓低一般流通價。
結語
W44 已有台灣鋼筋接單放量的證據,改善不再只停留在個別工程或單筆交易;但量的增加伴隨成品讓價,廢鋼漲價及台幣續貶又提高補料壓力。鋼廠接單增加與利差承壓,正是本週最鮮明的矛盾。
板捲與圓棒則仍受進口競價、加工價差及下游採購節奏牽制,中國去庫動能也已放慢。本期判斷,市場正從爭取訂單,轉向接單之後能否改善售價與補料條件;下一輪調價能否轉成實際成交,將比單純宣布漲盤更能反映市場承接力。
資料來源: TradingEconomics(資料截至 2026/10/22~2026/10/23)、玉山銀行(USD/TWD 即期匯率,查詢截至 2026/10/25)、Mysteel(截至 2026/10/22~2026/10/23;唐山方胚,截至 2026/10/24)、蘭格鋼鐵(於 2026/10/16、2026/10/23)、台灣鋼鐵新聞網(截至 2026/10/24)、世界鋼鐵協會(2026 年 9 月及前九月粗鋼產量,公告於 2026/10/23)。
本報告由双享鋼鐵股份有限公司市場研究部發布,內容僅供市場研究與採購評估參考,不構成投資或直接採購決策之最終依據。