發布日期: 2026 年 9 月 21 日
行情與新聞截點: 2026 年 9 月 20 日
匯率基準: USD/TWD 即期賣出 31.87
W39 的鋼市主軸,是「去庫存範圍擴大,但成交復甦仍不平均」。中國五大鋼品社會庫存降至 1,144.66 萬噸,連續第三週下降;與 W38 幾乎全靠鋼筋去庫不同,本週鋼筋、線材與熱軋同步減量,需求驗證略有改善。不過,中厚板與冷軋仍在累庫,加上中國鋼廠產量尚未明顯收縮,因此目前較接近結構性去庫,而非全面旺季復甦。
台灣市場的分化更加明顯。鋼筋主流成交仍約 17,300~17,500 NTD/T,但下游持續消化先前 16,700~17,000 NTD/T 的低價庫存,鋼廠新價成交有限;相對之下,熱軋流通價已升至約 18,800~19,000 NTD/T,中鴻 10 月熱軋、冷軋調漲 600 NTD/T,鍍鋅調漲 800 NTD/T,板捲成本轉嫁仍在推進。
原料結構也由前幾週的煤焦領漲,轉為廢鋼與成品板捲較強。焦煤綜合指標本週回落 3.32%,鐵礦指標小跌 0.46%,但國際廢鋼上漲 2.02%、HRC 指標再漲 2.04%;加上台幣即期賣出由 31.70 轉弱至 31.87,台灣電爐與進口原料成本壓力並未因煤礦回落而解除。
本週關鍵數據與近五週比較
| 指標 | W35 | W36 | W37 | W38 | W39 最新值 | 較 W38 截點 |
|---|---|---|---|---|---|---|
| 鐵礦砂(USD/T) | 95.21 | 95.84 | 99.57 | 98.02 | 97.57 | -0.46% |
| 鐵礦砂(CNY/T) | 707.50 | 723.00 | 727.00 | 718.00 | 715.50 | -0.35% |
| 焦煤指標(USD/T) | 249.00 | 270.00 | 275.00 | 271.00 | 262.00 | -3.32% |
| 國際熱軋 HRC 指標(USD/T) | 1,185.00 | 1,191.07 | 1,238.00 | 1,274.00 | 1,300.00 | +2.04% |
| 國際廢鋼指標(USD/T) | 393.50 | 375.25 | 394.00 | 396.00 | 404.00 | +2.02% |
| 螺紋/鋼材指標(CNY/T) | 3,061.00 | 3,130.00 | 3,131.00 | 3,071.00 | 3,099.00 | +0.91% |
| 唐山 Q235 方胚(CNY/T) | 2,970 | 3,030 | 3,040 | 3,000 | 3,000 | 持平 |
| USD/TWD 即期賣出 | 31.92 | 31.72 | 31.71 | 31.70 | 31.87 | +0.17 |
| USD/CNY | 6.72019 | 6.72980 | 6.70783 | 6.70793 | 6.69531 | -0.19% |
| 中國五大鋼品社會庫存(萬噸) | 1,180.37 | 1,183.43 | 1,176.85 | 1,160.55 | 1,144.66 | -1.37% |
第一章:去庫存改善,但市場仍是板強、長材弱
台灣鋼筋價格守住,成交卻沒有同步放量
豐興本週鋼筋維持平盤,盤價約 17,500 NTD/T、牌價約 18,100 NTD/T;廢鋼收購價則上調 200 NTD/T,工業廢鋼約 10,400 NTD/T、特殊工業廢鋼約 11,100 NTD/T。型鋼維持約 23,600~24,100 NTD/T。
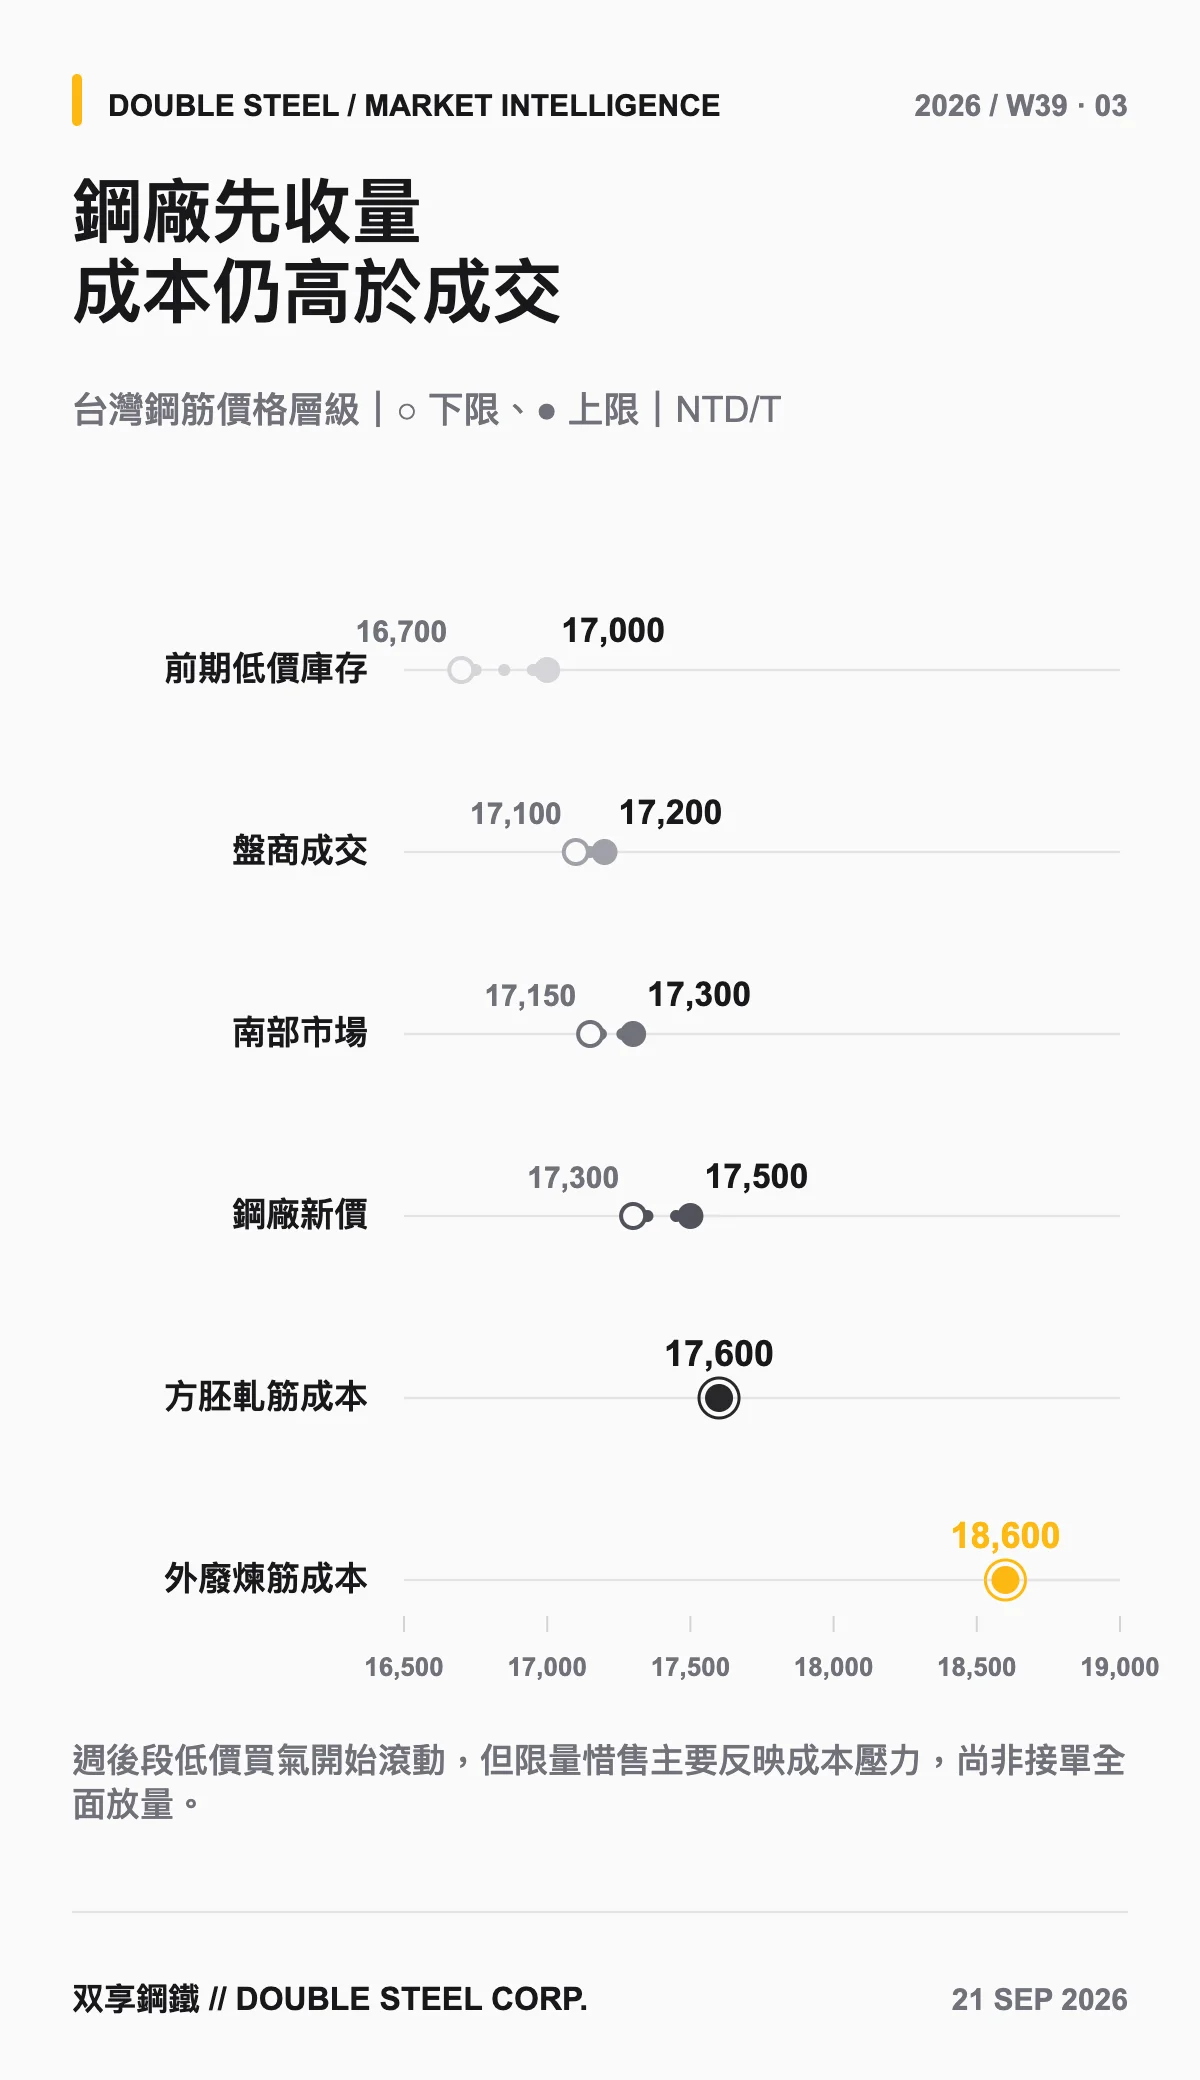
流通市場方面,南部鋼筋約 17,300 NTD/T,中北部約 17,500 NTD/T,但實際買盤仍偏弱。部分有急迫需求的下游,改向大型盤商採購約 17,100~17,200 NTD/T 的低價庫存,使鋼廠新盤成交受到壓抑。
不過,週後段南部市場也出現邊際變化。鋼筋買氣開始在 17,150~17,300 NTD/T 的較低區間滾動,個別鋼廠在 17,300 NTD/T 僅限量接單約 2,000 噸。這顯示市場已出現零星補貨需求,同時鋼廠因國際廢鋼與方胚同步上漲,不願在現價大量出售,供應策略由爭取訂單轉向限量守價。
限量惜售仍不能直接等同接單全面增加。目前沒有資料顯示該批限量額度迅速售罄,其他鋼廠也未普遍放量;較合理的判讀是「需求仍弱、供給先收」,價格繼續下跌的空間因而縮小。
這代表市場並非不認同原料成本上升,而是採購時點延後。只要通路仍有 16,700~17,000 NTD/T 的前期低價資源,鋼廠即使具備調漲理由,也很難立刻把成本完整轉嫁到成交價。
展望下一週,市場對鋼筋盤價分為續平與調漲 200 NTD/T 兩派。主張平盤者認為,17,300~17,500 NTD/T 尚未形成穩定成交,應先等待通路低價庫存去化;主張調漲者則認為,進口廢鋼、方胚與台幣轉弱已將不同製程的鋼筋成本推升至約 17,600~18,600 NTD/T,鋼廠沒有繼續等待的空間。綜合目前訊號,下週盤價方向偏強,較可能落在平盤至小幅上漲,但實際成交能否跟上,仍取決於盤商舊貨的出清速度。
台灣板捲續漲,與鋼筋形成明顯分流
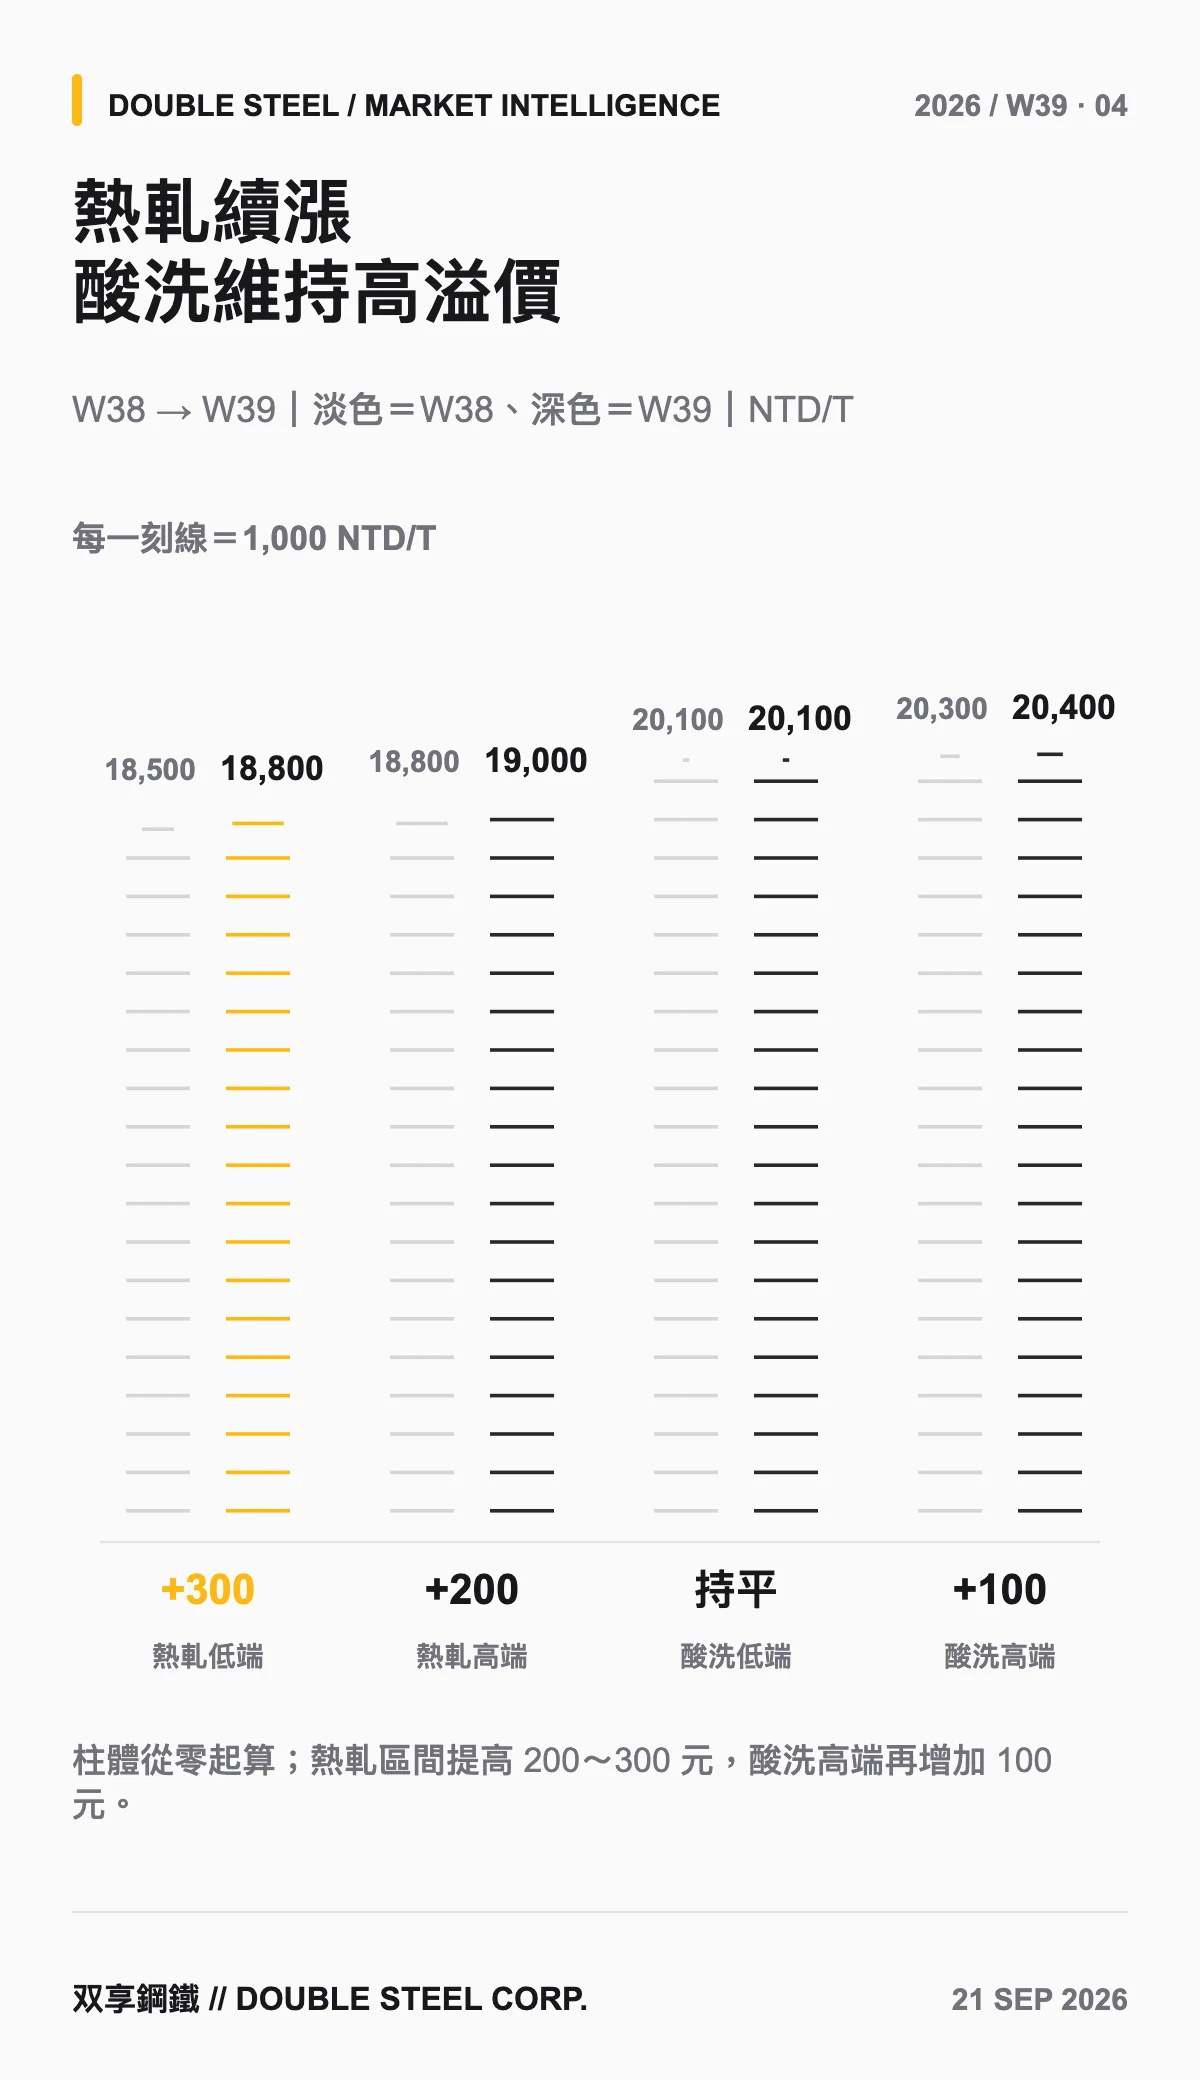
本週國產熱軋流通價約 18,800~19,000 NTD/T,部分高價成交達 19,100 NTD/T;相較 W38 的 18,500~18,800 NTD/T,區間上下緣分別提高約 300 與 200 NTD/T。酸洗捲約 20,100~20,400 NTD/T,價格高端再提高約 100 NTD/T;進口冷軋約 19,900~20,200 NTD/T,國產冷軋約 20,200~20,500 NTD/T,鍍鋅流通價則約 21,000~21,300 NTD/T。
中鴻 10 月內銷盤中,熱軋與冷軋上調 600 NTD/T、鍍鋅上調 800 NTD/T,調價後熱軋基價約 27,000 NTD/T。此基價屬鋼廠牌價體系,與通路現貨的規格、折讓及交貨條件不同,不能直接對比;但調漲方向顯示,板材供應端仍積極反映原料與前期成本。
市場亦傳出中鋼 11 月熱軋可能再漲 300~500 NTD/T,但截至本週截點仍屬市場預期,尚不能視為正式盤價。採購評估應以實際開盤、個別規格加價及成交折讓為準。
五週趨勢:煤焦降溫,HRC、廢鋼與匯率接棒支撐成本
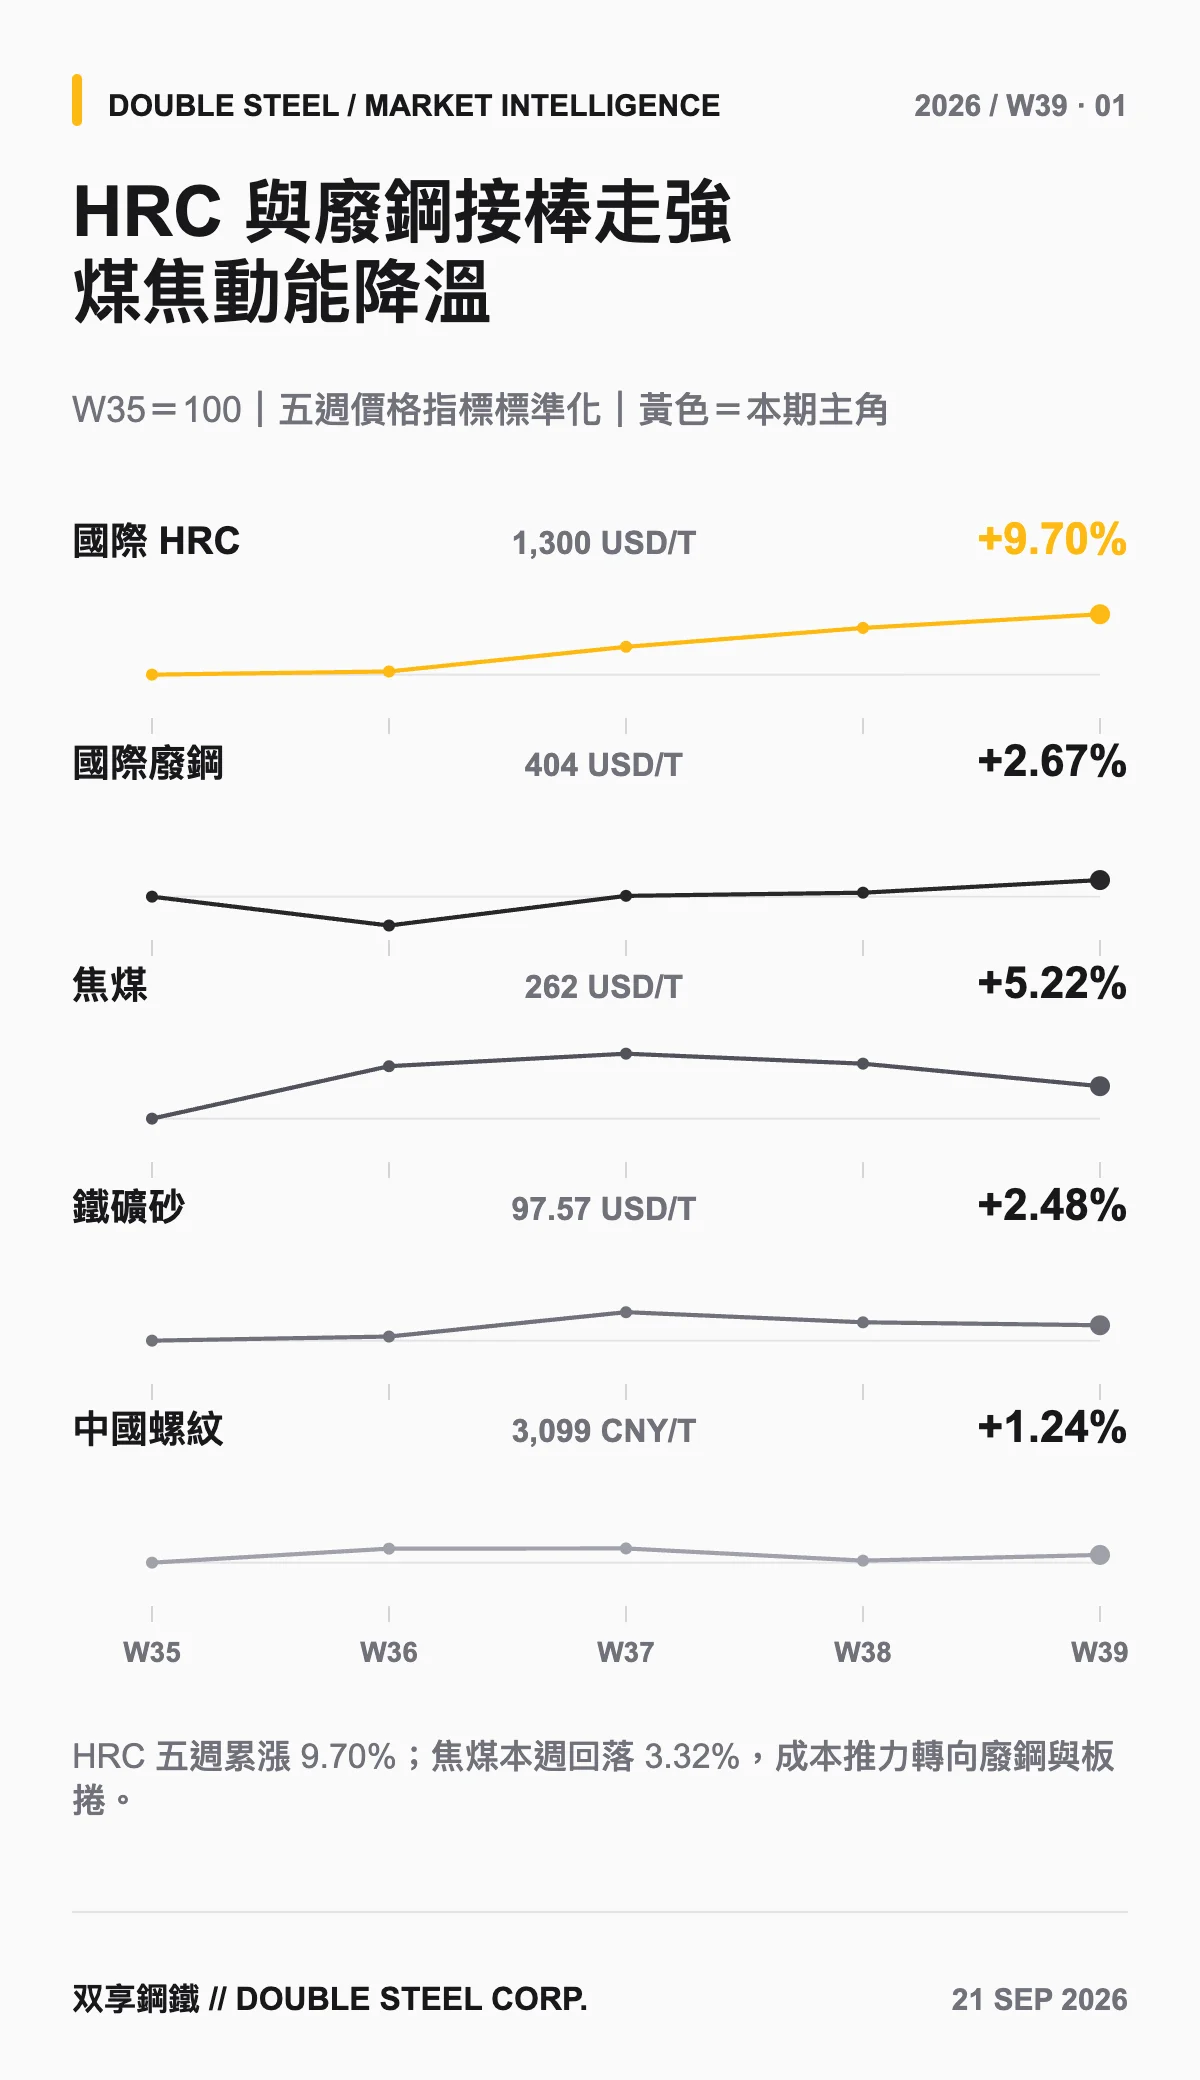
W35 至 W39,HRC 指標由 1,185 升至 1,300 USD/T,累計上漲約 9.70%,是主要指標中最強的一項;焦煤由 249 升至 262 USD/T,累計仍漲約 5.22%,但本週已由 271 回落至 262 USD/T。國際廢鋼由 393.5 升至 404 USD/T,累計上漲約 2.67%,且最近兩週連續走高。
鐵礦砂美元指標五週累計上漲約 2.48%,唐山方胚累計上漲約 1.01%,中國螺紋指標累計上漲約 1.24%,漲幅均小於 HRC。這反映目前不是所有鋼品同步轉強,而是板材價格與廢鋼成本的支撐較突出。
匯率亦重新成為台灣進口成本變數。USD/TWD 即期賣出由 W38 的 31.70 升至 31.87,單週增加 0.17;若以 500 USD/T 的進口貨值試算,僅匯率變化就增加約 85 NTD/T,雖不是主要成本來源,卻會放大廢鋼與方胚美元報價上升的影響。
第二章:成本、庫存與重點品項分析
2.1 五大鋼品社庫:去庫由鋼筋擴大至線材與熱軋
截至 9 月 18 日,中國五大鋼品社會庫存為 1,144.66 萬噸,較 W38 減少 15.89 萬噸,週減約 1.37%;與 W35 相比,四週累計減少 35.71 萬噸,約 3.03%。
| 品項 | W38 社庫(萬噸) | W39 社庫(萬噸) | 增減(萬噸) | 週變化 |
|---|---|---|---|---|
| 鋼筋 | 489.30 | 476.27 | -13.03 | -2.66% |
| 線材 | 65.49 | 62.49 | -3.00 | -4.58% |
| 熱軋 | 365.80 | 362.15 | -3.65 | -1.00% |
| 中厚板 | 117.93 | 120.30 | +2.37 | +2.01% |
| 冷軋 | 122.03 | 123.45 | +1.42 | +1.16% |
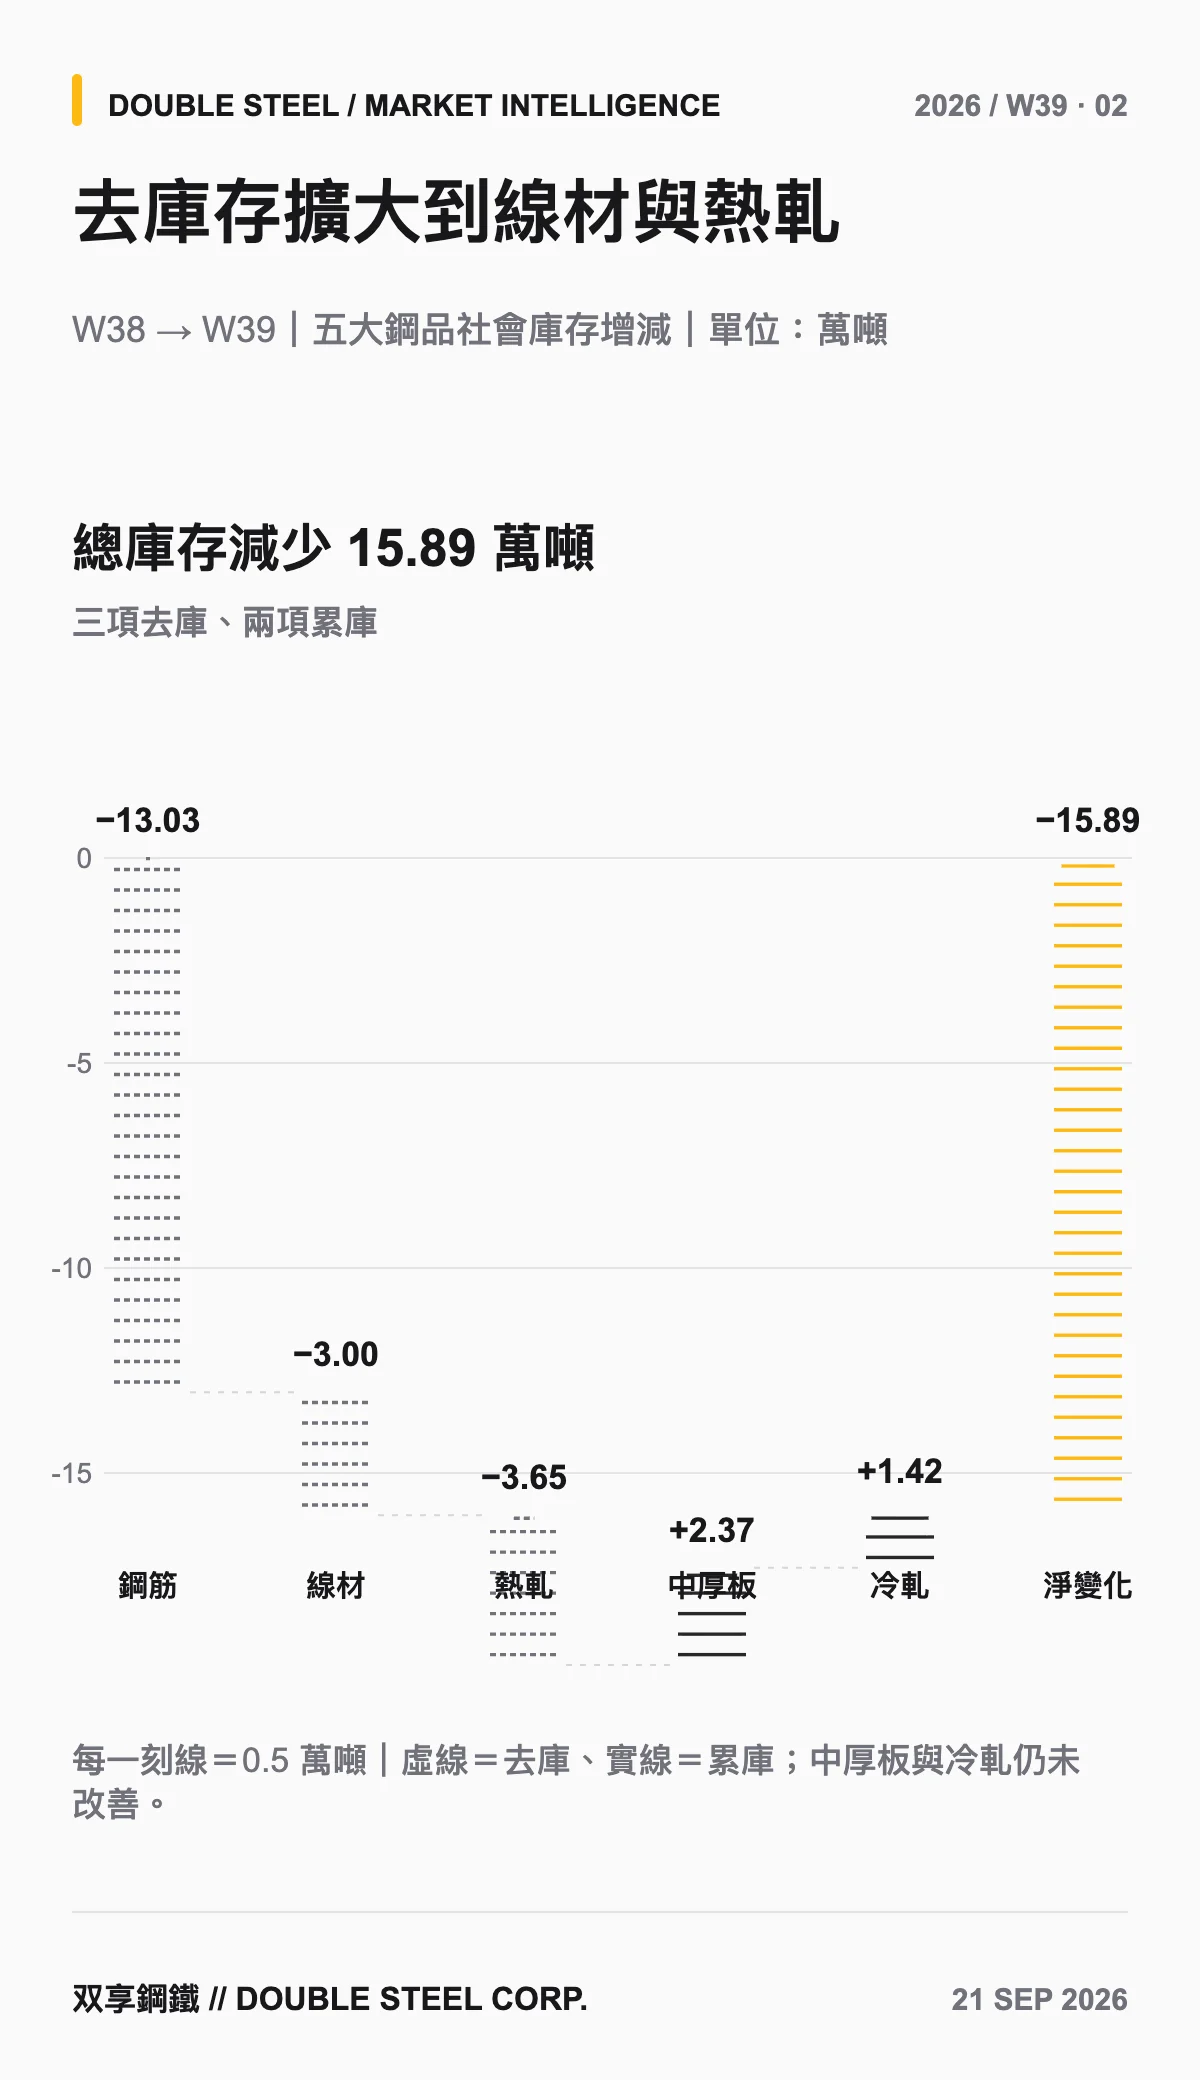
本週改善之處,在於線材與熱軋均由 W38 的偏弱表現轉為去庫,不再只有鋼筋支撐總庫存下降。不過,中厚板與冷軋仍然累庫,顯示板材需求內部也有分化。加上 9 月上旬中國重點鋼企日均粗鋼產量回升至 192.4 萬噸,鋼廠庫存亦較上一旬增加 1.7%,供給端尚未明顯收縮。
因此,本週社庫改善可視為需求驗證向前一步,但還不足以確認全面旺季。後續若總庫存持續下降,同時中厚板與冷軋轉為去庫,才代表補庫及終端需求更廣泛地展開。
2.2 鐵礦與煤焦:短期降溫,節前補庫仍提供支撐
週報鐵礦砂美元指標由 98.02 降至 97.57 USD/T,週跌 0.46%。另一項 62% 澳洲粉礦現貨在 9 月 15 日降至 96.4 USD/T 後,連續三日反彈至 98.2 USD/T,反映節前補庫與鐵水產量維持高檔。兩項數據因報價系列與截點不同,方向不完全相同;較合理的判讀是鐵礦週內先跌後彈,整體仍在 100 USD/T 以下震盪。
焦煤綜合指標由 271 降至 262 USD/T,週跌 3.32%,但仍比 W35 高約 5.22%。中國焦炭第五輪提價已落實,8 月中旬以來累計增加約 450~495 CNY/T;隨著焦化廠獲利與開工改善、焦煤供應邊際回升,加上鋼廠虧損抵制進一步漲價,第六輪提價的落地條件轉弱。
煤焦成本壓力正在由「持續上推」轉為「高檔博弈」。若節後補庫降溫而鋼廠實際減產,焦煤與焦炭才可能出現較明顯回調;若鐵水仍維持高位,價格下方仍有剛性需求支撐。
2.3 小鋼胚與鋼筋:兩種製程成本均高於或貼近現貨
亞洲中國方胚主流報價約 CFR 495~500 USD/T,可交易價約 CFR 490~495 USD/T,買方出價 CFR 485~490 USD/T 未獲接受。台灣因鋼筋銷售不順,方胚採購暫時收斂,鋼廠出價約 CFR 485~490 USD/T,可交易價則約 CFR 493~495 USD/T。
以市場試算來看,進口方胚直接軋製鋼筋的成本約 17,600 NTD/T,較 W38 約 17,400 NTD/T 再提高約 200 NTD/T。相對目前 17,300~17,500 NTD/T 的主流成交,仍有約 100~300 NTD/T 的價差。
另一條以進口廢鋼煉製鋼筋的電爐路線,因美國貨櫃廢鋼可交易價已升至約 CFR 340 USD/T,市場估算成本約 18,600 NTD/T,較現貨成交高約 1,100~1,300 NTD/T。兩項成本代表不同製程與原料組合,不宜直接互相替代,但都說明鋼廠仍有提高鋼筋售價的壓力。
唐山 Q235 方胚週報截點維持 3,000 CNY/T,週中現貨一度約 3,020 CNY/T。中國 3SP 150mm 出口報價約 FOB 465~470 USD/T,人民幣升值則限制鋼廠進一步降低美元報價的空間。
2.4 廢鋼:國際指標走高,台灣電爐成本支撐增強
國際廢鋼指標本週升至 404 USD/T,週漲 2.02%。美國貨櫃廢鋼對台可交易價約 CFR 340 USD/T,報價多在 CFR 342~345 USD/T;日本 50:50 廢鋼對越南約 CFR 380 USD/T,H2 約 CFR 375 USD/T,美國 80:20 散裝廢鋼對越南成交約 CFR 390 USD/T。
東京製鐵自 9 月 19 日起將各廠廢鋼收購價再提高 500 JPY/T,H2 採購價約 47,500~50,000 JPY/T。日本內需價格墊高後,出口資源很難明顯回落,台灣鋼廠在美廢供給與日廢價格之間的採購替代空間仍受限制。
2.5 熱軋、冷軋與鋼板:鋼廠盤價強,現貨需求仍須驗證
中國大型鋼廠熱軋出口報價約 FOB 506~510 USD/T,民營鋼廠可交易價約 FOB 495~500 USD/T,較前期略降。中國國內熱軋現貨約 3,400~3,470 CNY/T,部分地區週內下跌約 20 CNY/T。
冷軋出口報價約 FOB 560~570 USD/T,可交易價約 FOB 555~560 USD/T;中厚板出口報價約 FOB 550~555 USD/T,可交易價約 FOB 545~550 USD/T。首鋼 10 月熱軋、酸洗、冷軋、鍍鋅、彩塗及非方向性電磁鋼均上調 200 CNY/T,中厚板上調 100 CNY/T,延續寶鋼、鞍鋼及本鋼的挺價方向。
值得注意的是,鋼廠盤價上升並不等於現貨需求同步增長。中國 HRC 出口可交易價略有鬆動,中厚板與冷軋社庫又在增加,顯示供應端與買方接受度仍有落差。韓國高價熱軋對台報價主要反映供應商優先承接美國訂單、降低台灣配額的策略,不宜作為亞洲普遍可成交價格。
2.6 棒線與優特鋼:報價有撐,成交仍以剛需為主
中國 SAE1008 線材評估價約 FOB 512 USD/T,較前週增加 2 USD/T;主要鋼廠報價約 FOB 515 USD/T,但中國國內 Q195 線材現貨約 3,270 CNY/T,週內仍回落約 20 CNY/T。出口報價有成本支撐,內需成交則維持偏弱。
45# 優特鋼圓鋼指標由 W38 的 3,550 小降至 3,540 CNY/T,週減 10 CNY/T,約 0.28%。市場整體仍以小量剛需為主,尚未出現能帶動價格連續上行的新增訂單。
2.7 不鏽鋼:鎳價反彈,需求與庫存仍限制上方空間
LME 鎳期貨在連續四個交易日累跌約 5.4% 後,9 月 17 日反彈至 16,290 USD/T;現貨價約 16,127 USD/T。反彈主要來自美元轉弱與印尼供給干擾題材,並非下游需求明顯改善;LME 監測庫存仍維持約 27.88 萬噸高位。
中國 304/2B 不鏽鋼主流基準約 15,000 CNY/T,價格大致持平,但實際成交偏弱。短期鎳價可能支撐不鏽鋼報價,需求未改善與庫存偏高則限制持續上漲空間。
第三章:區域市場情報
台灣|板捲成本轉嫁較順,鋼筋仍等待低價庫存出清
中鴻 10 月盤價全面上調,熱軋流通價格亦較 W38 再提高;鋼筋雖有廢鋼與進口方胚成本支撐,卻因通路舊貨供應而成交空轉。
影響評估: 台灣市場短期將維持「板強、長材弱」。鋼筋真正轉強的訊號,不是牌價再漲,而是 17,300~17,500 NTD/T 能形成連續成交,且市場低價資源能順利去化。
中國|行業倡議控產,但實際產量尚未明顯下降
中國鋼鐵工業協會與 45 家鋼企提出控產、降庫存及避免低於成本銷售;然而,9 月上旬重點鋼企日均粗鋼產量較 8 月下旬增加約 2%,近期日均鐵水產量亦升至約 237.63 萬噸。倡議已改善市場對供給紀律的預期,但尚未轉化為明確的產量下降。
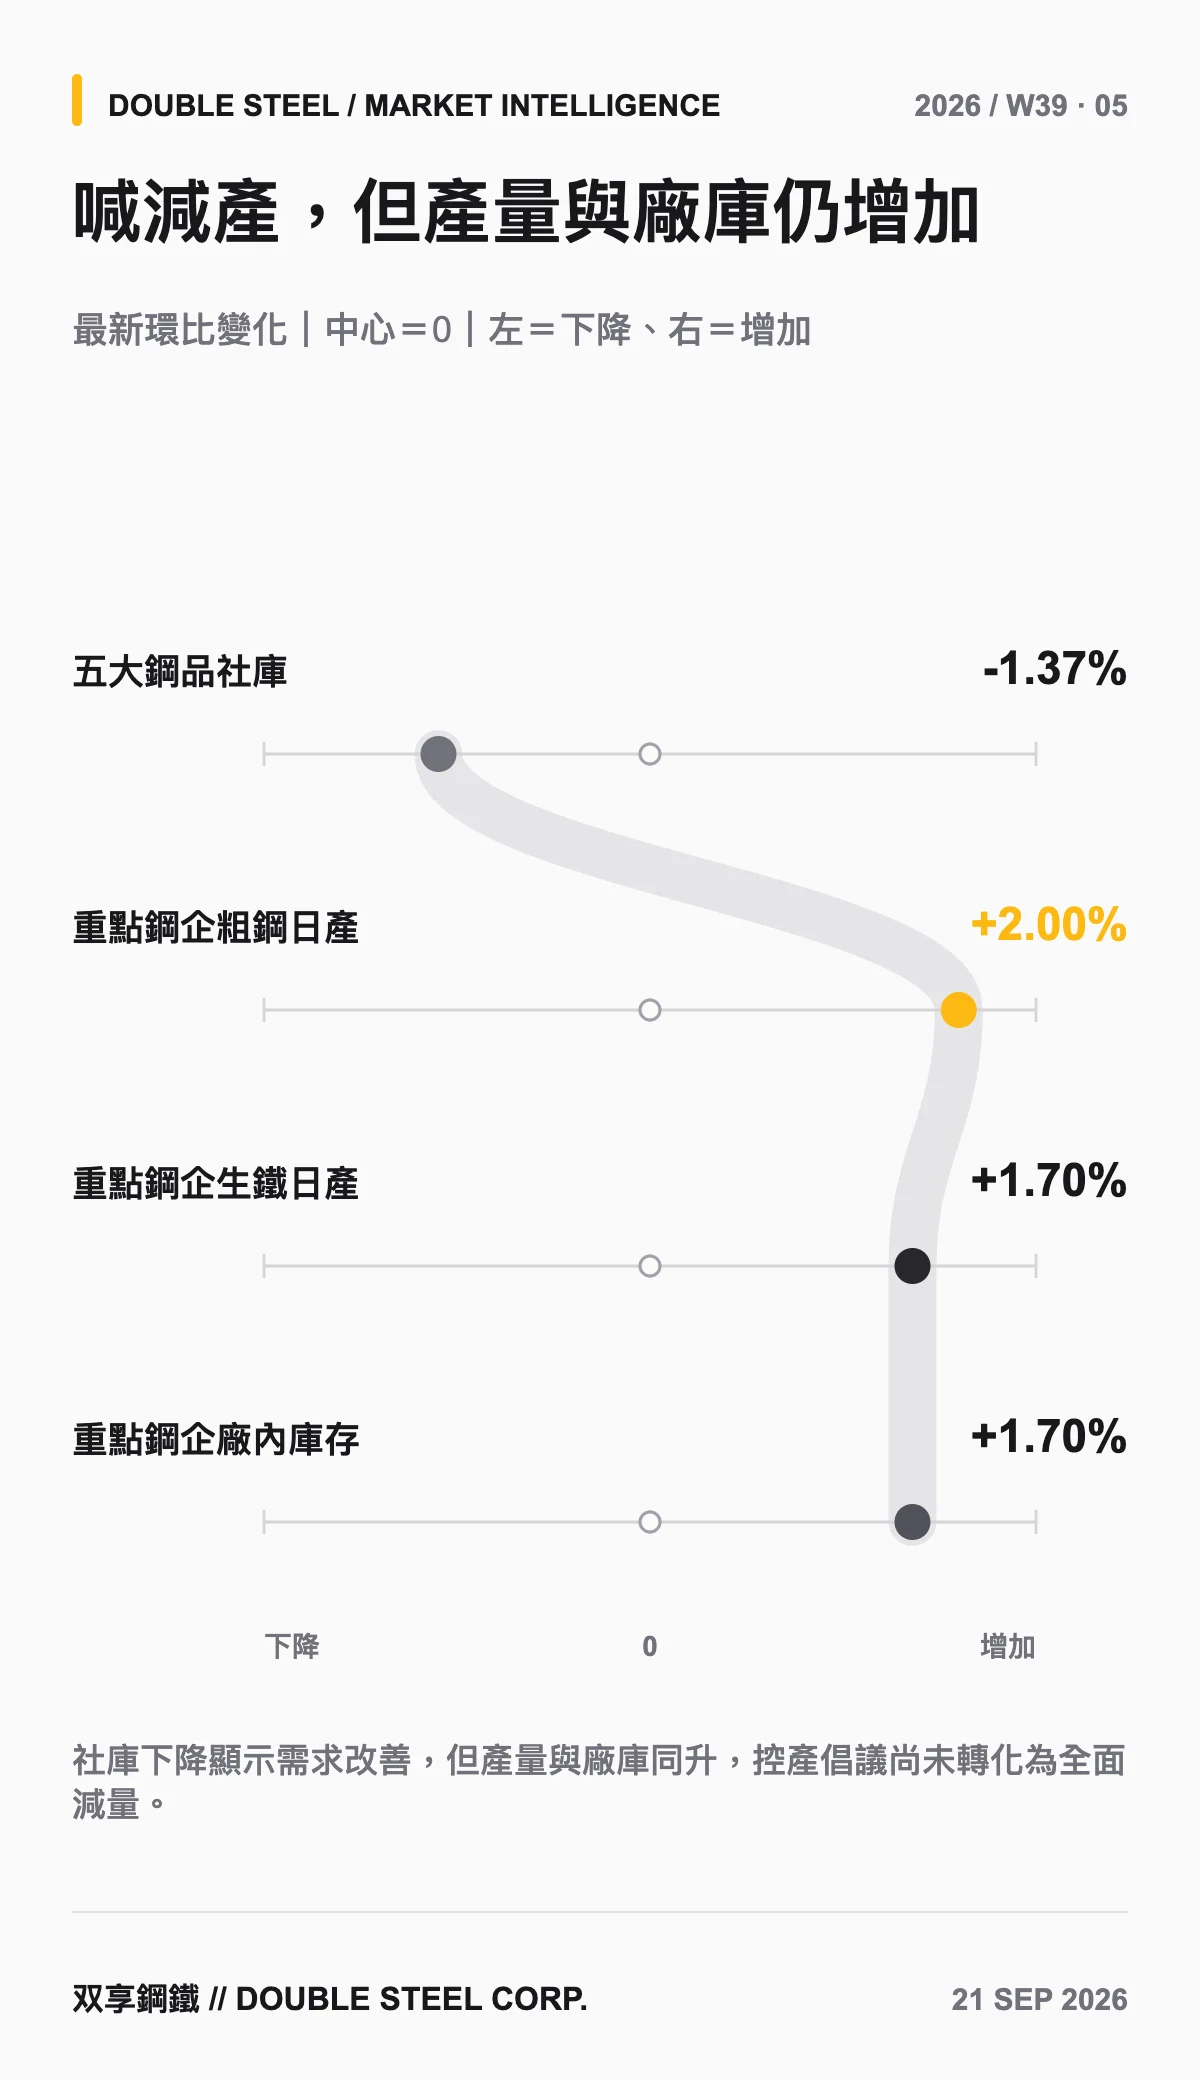
影響評估: 若終端需求未進一步改善,鋼價要持續上行仍需真正減產配合;否則鋼廠漲盤可能繼續與現貨議價並存。
亞洲|方胚與廢鋼維持高位,買方仍抗拒高價
亞洲方胚可交易價約 CFR 490~495 USD/T,日本與美國廢鋼價格同步上升;另一方面,中國民營熱軋仍可在 FOB 495~500 USD/T 附近洽談,顯示長材原料與板材出口價格的支撐程度不同。
影響評估: 進口採購應分別追蹤方胚、廢鋼與成品板捲的可交易價,不能只用單一原料方向推估所有鋼品。
全球|美國板材供應偏緊,歐洲需求仍弱
美國熱軋價格約 1,230 USD/短噸,現貨供應有限,平均交期延長至約 9.1 週;鋼板交期則由 11 週延長至 12 週。歐洲熱軋買氣仍弱,北歐流通價格小幅下跌,南歐大致持平。
影響評估: 美國供應偏緊可支撐亞洲鋼廠的高價外銷選擇,但歐洲尚未出現廣泛需求復甦,國際板材市場仍是區域分化,而非同步上漲。
關鍵監控指標
-
台灣大型盤商的 16,700~17,200 NTD/T 低價鋼筋庫存何時去化,以及 17,300~17,500 NTD/T 能否恢復穩定成交。
-
豐興與南部鋼廠下一輪鋼筋盤價是維持平盤,還是反映廢鋼與方胚成本再調高;應同時觀察實際接單量,而非只看開盤方向。
-
中鴻漲盤後,台灣熱軋 18,800~19,000 NTD/T、酸洗 20,100~20,400 NTD/T 能否獲得連續出貨支持。
-
中鋼 11 月盤正式調幅,以及熱軋、冷軋、鍍鋅與棒線各品項是否採取差異化調整。
-
中國五大鋼品社庫能否連續第四週下降,特別是中厚板與冷軋能否由累庫轉為去化。
-
中鋼協控產倡議能否真正帶動日均粗鋼與鐵水產量下降,或仍停留在企業表態與局部檢修。
-
焦炭第五輪漲價後是否進入高檔盤整,以及節後鋼廠補庫降溫是否帶動煤焦回調。
-
鐵礦在 96~100 USD/T 區間的變化,節前補庫結束後是否失去支撐。
-
美國貨櫃廢鋼 CFR 340 USD/T 以上的成交延續性,以及日本廢鋼內購價上漲是否繼續推高亞洲出口價。
-
台幣匯率是否持續轉弱,進一步放大美元計價廢鋼、方胚與板捲的到岸成本。
結語
W39 的核心變化,是需求驗證較 W38 前進了一步,但改善仍不平均。中國五大鋼品社庫連續下降,且去庫範圍由鋼筋擴大至線材與熱軋;台灣熱軋、酸洗、冷軋與鍍鋅價格也持續上移。然而,中厚板與冷軋仍累庫,中國產量尚未明顯下降,台灣鋼筋新價成交又受到低價庫存壓制,因此還不能把本週解讀為全面旺季啟動。
與 W35~W38 相比,成本推力已從煤焦單邊上漲,轉為 HRC、廢鋼及匯率共同支撐。焦煤與鐵礦本週降溫,並未直接轉化為台灣成品成本下降;相反,國際廢鋼上漲、台幣轉弱與方胚報價堅挺,使電爐及進口路線仍面臨明顯壓力。
接下來的判斷重點,不是鋼廠是否仍有漲價理由,而是成交與庫存能否同步改善。若中國板材庫存轉降、實際產量收縮,且台灣鋼筋通路低價庫存出清,市場才有條件由成本推動轉向需求接棒;在此之前,採購策略仍應依品項、製程與實際可交易價分別評估。
資料來源: TradingEconomics(鐵礦砂、焦煤、HRC、螺紋、國際廢鋼及 USD/CNY,截至 2026/09/20)、玉山銀行(USD/TWD 即期匯率,截至 2026/09/20)、Mysteel(唐山方胚,截至 2026/09/20)、國內外鋼鐵新聞(新聞交叉驗證,截至 2026/09/19)、產業協會公開資訊(截至 2026/09/18)。
本報告由双享鋼鐵股份有限公司市場研究部發布,內容僅供市場研究與採購評估參考,不構成投資或直接採購決策之最終依據。